猜你想问
这份研报的核心内容是什么?
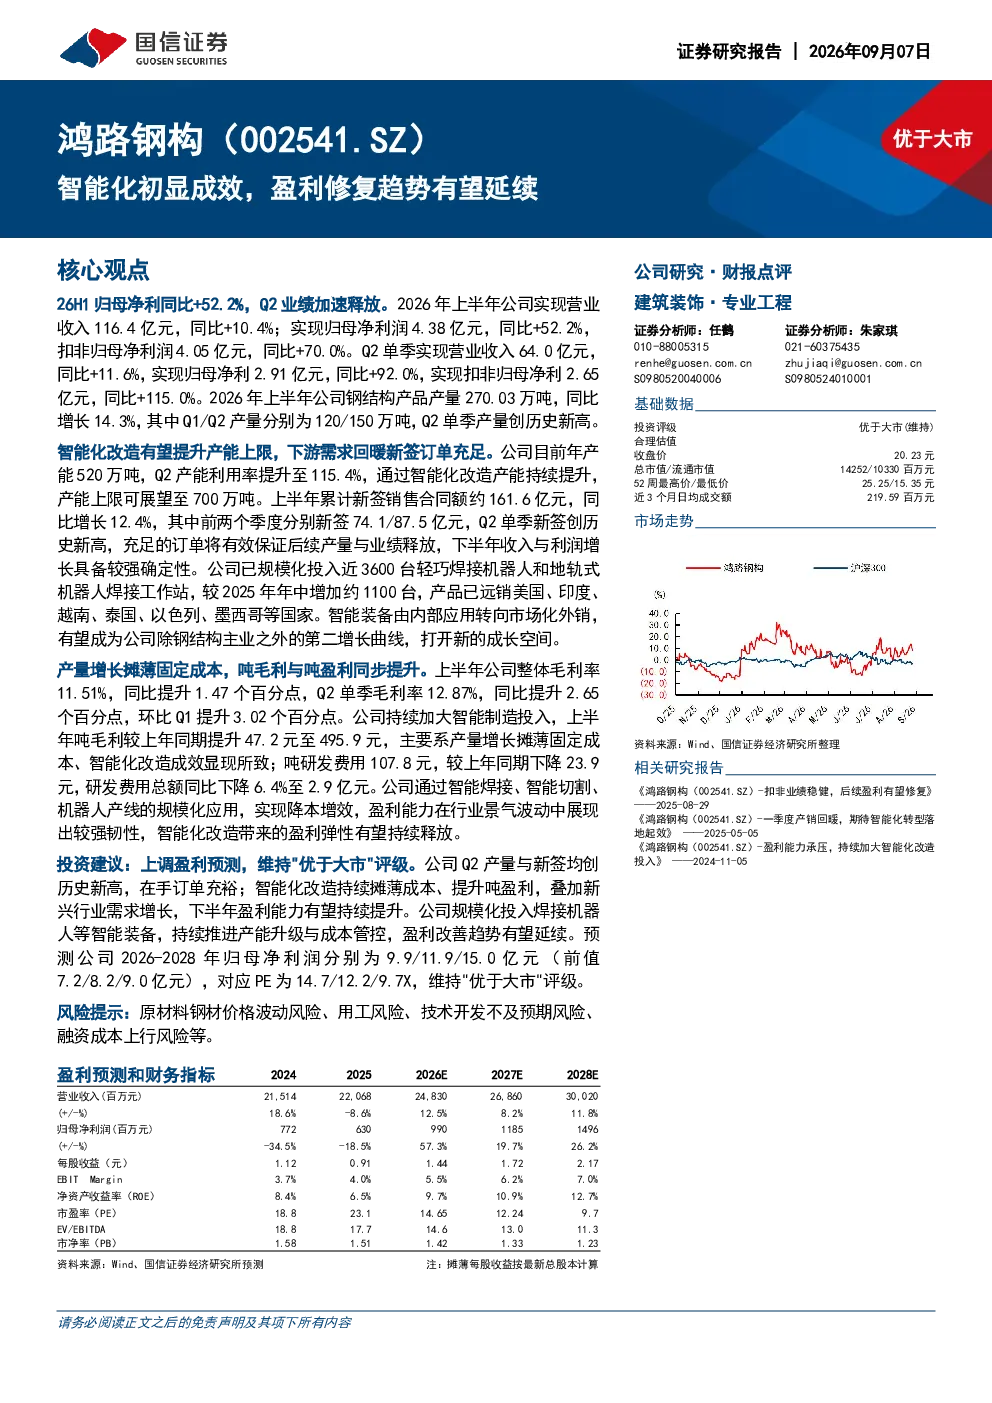
这份研报指出,公司2026年上半年归母净利同比大幅增长52.2%,Q2业绩加速释放,主要得益于智能化改造初显成效。报告显示,上半年营业收入116.4亿元,同比增长10.4%;归母净利润4.38亿元,同比增长52.2%。Q2单季营业收入和归母净利同比增幅分别达到11.6%和92.0%。公司通过规模化投入近3600台焊接机器人,显著提升了产能利用率至115.4%,并展望未来产能上限可达700万吨。吨毛利提升47.2元至495.9元,主要得益于产量增长摊薄固定成本和智能化改造成效。
建筑建材行业未来发展趋势如何?
建筑建材行业未来发展趋势中,智能化改造是关键方向。报告以公司为例,展示了智能化技术如何通过提升自动化水平、优化生产流程来增强企业竞争力。公司已实现Q2产能利用率超115%,并计划将产能上限提升至700万吨,这表明智能化改造能有效突破传统产能瓶颈。同时,智能化装备的市场化外销潜力巨大,有望成为企业新的增长点。行业整体来看,智能化、自动化技术的应用将逐渐普及,推动行业向更高效、更精益的方向发展。
研报重点分析了哪些方面?
研报重点分析了公司在智能化改造方面的成效及其对盈利能力的提升作用。报告详细披露了公司通过引入近3600台焊接机器人,如何实现Q2单季产量创历史新高(150万吨),以及产能利用率达到115.4%的突破性进展。此外,报告还分析了智能化改造如何摊薄固定成本、提升吨毛利至495.9元,并展望了智能装备市场化外销的潜力。通过这些分析,报告强调了智能化改造对公司长期发展的重要性。
当前建筑建材市场的现状如何?
当前建筑建材市场呈现需求回暖、竞争加剧的态势。报告显示,公司2026年上半年新签销售合同额约161.6亿元,同比增长12.4%,Q2单季新签订单创历史新高,反映出下游需求逐步恢复。同时,行业内部竞争激烈,促使企业加速推进智能化改造以提升效率、降低成本。此外,原材料价格波动、用工成本上升等因素也对市场造成一定压力,企业需在保持增长的同时关注成本控制和风险管理。
研报提到了哪些风险提示?
研报提示了几个主要风险:首先,原材料钢材价格波动可能影响公司成本控制;其次,用工风险需关注人力成本上升压力;再次,技术开发不及预期可能导致智能化改造效果未达预期;最后,融资成本上行可能增加公司财务负担。这些风险需引起投资者关注,尤其是在行业景气度波动较大的背景下,企业需具备较强的风险管理能力。