猜你想问
这份研报主要分析了什么内容?
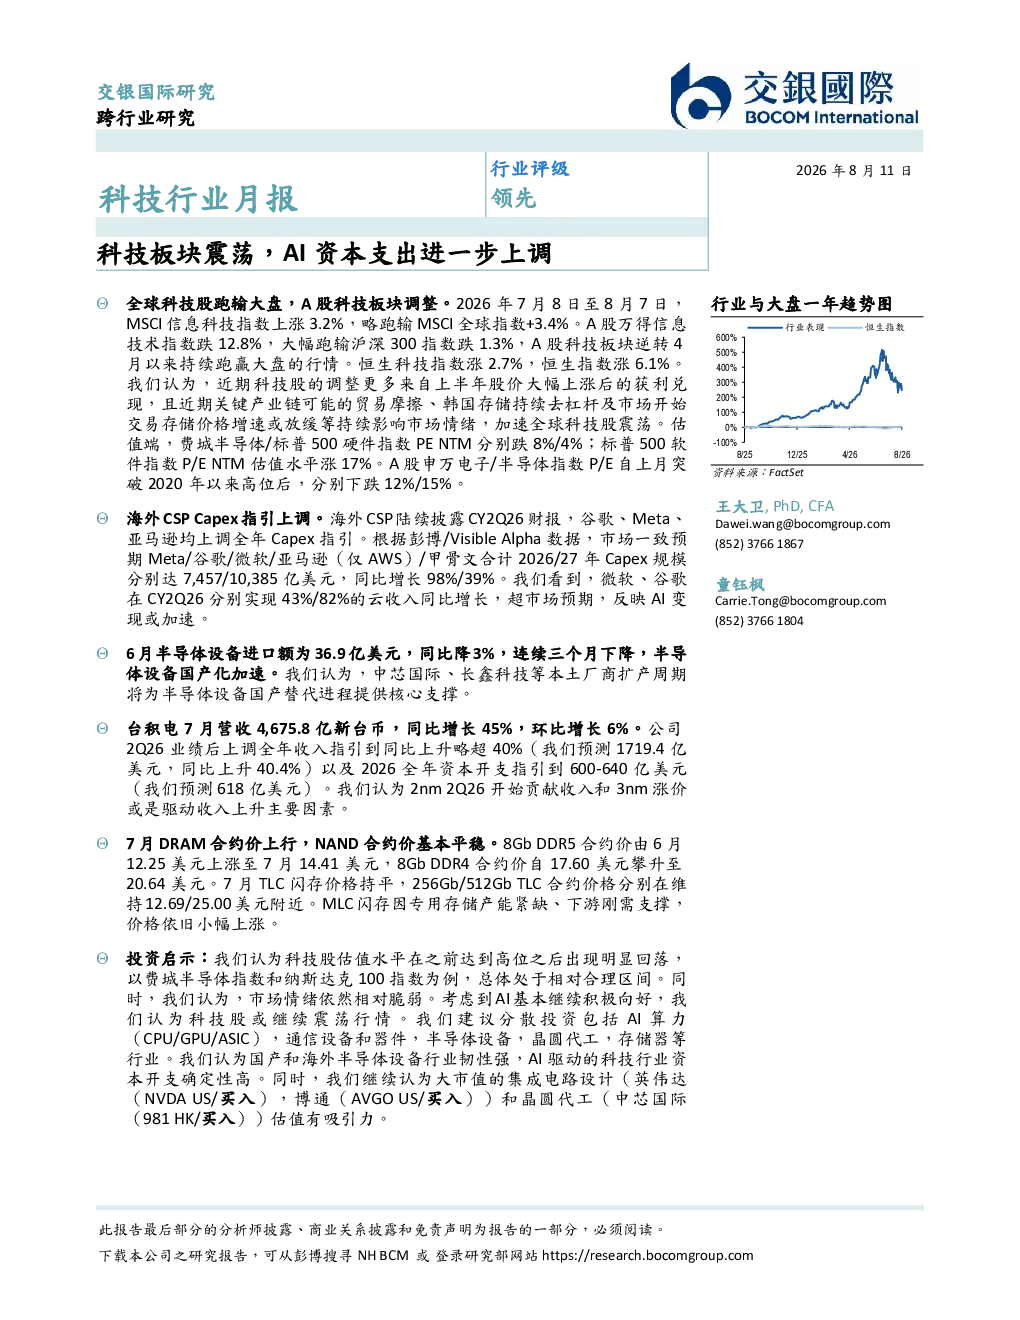
本报告分析了2026年7月至8月全球及A股科技板块的市场表现,重点关注AI资本支出上调对行业的影响。报告指出,全球科技股跑输大盘,MSCI信息科技指数上涨3.2%,而A股万得信息技术指数跌12.8%。科技股调整主要源于获利兑现、贸易摩擦、存储去杠杆等因素。同时,海外云服务提供商上调Capex指引,AI基本面积极向好,但市场情绪脆弱,科技股或继续震荡行情。
AI算力赛道未来发展趋势如何?
AI算力赛道发展趋势积极,海外云服务商上调Capex指引,Meta/谷歌/微软/亚马逊等企业Capex规模预计大幅增长。微软、谷歌云收入超预期,反映AI变现加速。国内方面,半导体设备国产化加速,中芯国际、长鑫科技等本土厂商扩产提供支撑。AI算力需求持续旺盛,建议关注CPU/GPU/ASIC、通信设备和器件、半导体设备、晶圆代工、存储器等细分领域。
报告重点分析了哪些行业方向?
报告重点分析了AI算力、半导体设备、晶圆代工、存储器等方向。AI算力方面,关注云服务商资本支出动向及国产厂商扩产情况;半导体设备领域,国产化加速,行业韧性强;晶圆代工方面,台积电营收增长强劲,2nm工艺贡献收入,资本开支指引上调;存储器价格稳中有升,DRAM合约价上行,MLC闪存价格小幅上涨。建议分散投资相关行业。
当前科技板块市场现状如何判断?
当前科技板块市场处于震荡行情,估值水平高位回落至相对合理区间。全球科技股跑输大盘,A股信息技术指数大幅下跌,逆转此前持续跑赢大盘的行情。科技股调整主要受获利兑现、贸易摩擦、存储去杠杆等因素影响。市场情绪脆弱,但AI基本面积极,资本支出确定性高,行业长期向好。
投资本报告相关行业需注意哪些风险?
投资相关行业需注意市场情绪波动风险,科技股或继续震荡行情。技术迭代风险,AI技术快速发展可能导致现有产品快速贬值。地缘政治风险,关键产业链可能面临贸易摩擦。估值风险,部分科技股估值仍处于高位。建议分散投资,关注国产替代、AI驱动核心领域,警惕市场短期波动。