猜你想问
豆类油脂早报核心内容是什么?
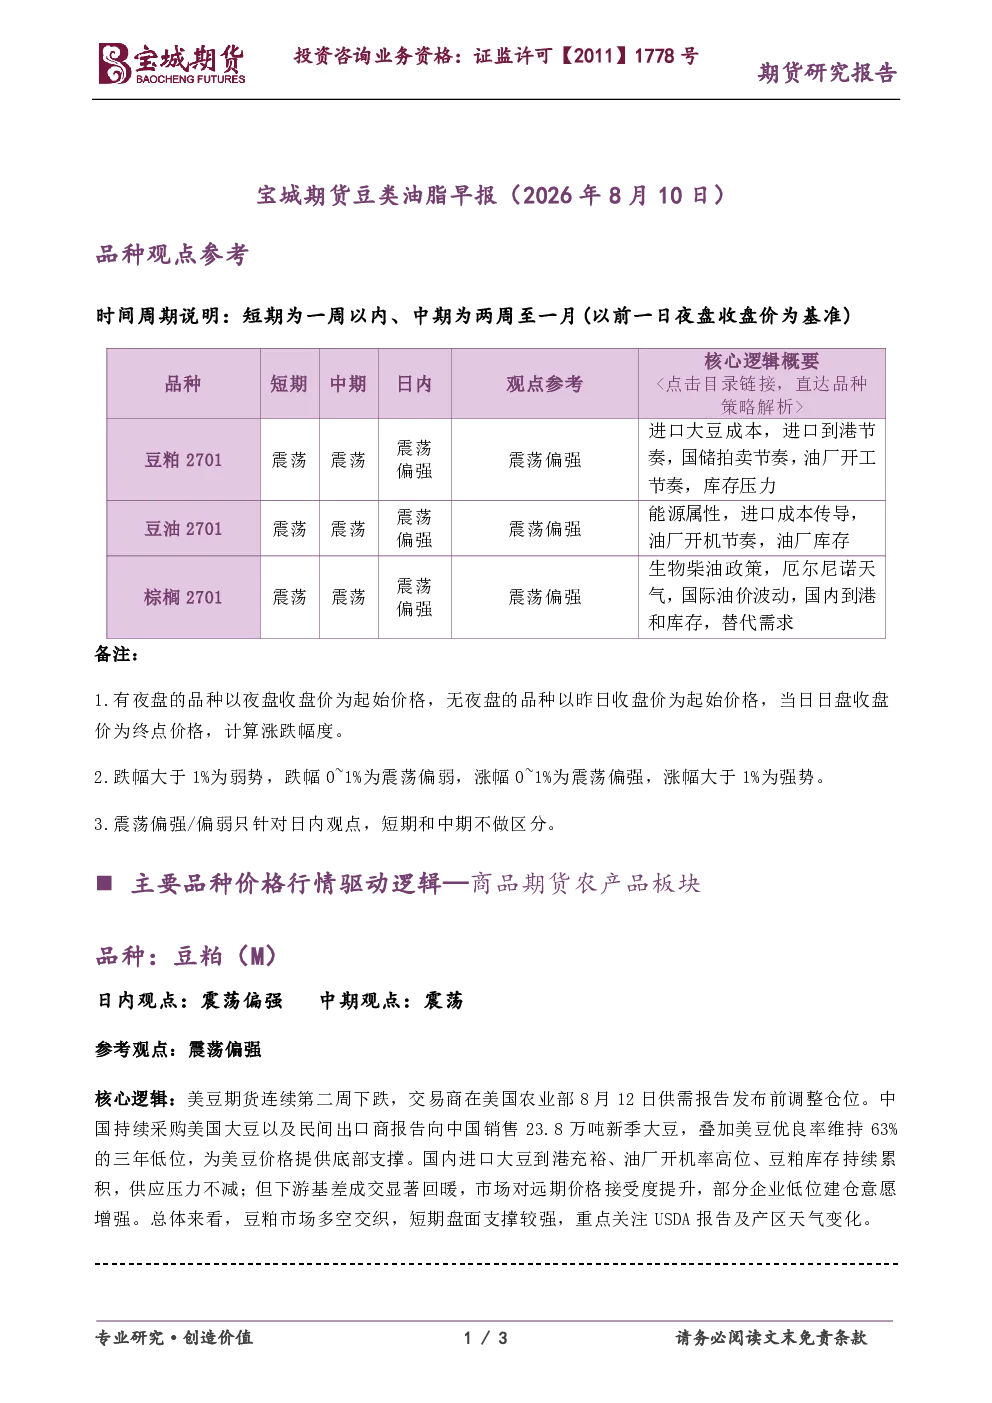
本报告分析豆粕和棕榈油市场。豆粕方面,美豆期货连续两周下跌,但中国持续采购美国大豆及民间出口商销售新季大豆,美豆优良率维持低位提供底部支撑。国内大豆到港充裕,豆粕库存持续累积,供应压力不减;下游基差成交回暖,市场对远期价格接受度提升,部分企业低位建仓。棕榈油方面,马来西亚棕榈油处于季节性增产周期,MPOB报告预期7月库存将升至五个月高位,产量环比增7.4%,出口环比增14.8%。国内新增买船到港数量增加,供应宽松压制盘面。印尼加里曼丹旱情持续,市场对2027年二季度产量存偏紧预期,天气升水对盘面形成支撑。短期盘面支撑较强,重点关注USDA报告及产区天气变化。
豆类油脂行业发展趋势如何?
豆粕和棕榈油市场呈现震荡格局。豆粕方面,美豆期货受交易商调整仓位影响下跌,但中国采购需求提供支撑,国内供应压力与下游需求回暖并存。棕榈油方面,马来西亚产量增加导致供应宽松,但印尼旱情引发远期产量偏紧预期,市场呈现弱现实、强预期格局。整体来看,短期受国际油价波动影响,价格维持震荡偏强,需关注USDA和MPOB报告及产地天气变化。
豆类油脂报告重点分析了哪些方向?
报告重点分析了豆粕和棕榈油的供需格局及市场情绪。豆粕方面,关注美豆期货走势、中国采购量、国内豆粕库存及下游基差成交。棕榈油方面,关注马来西亚MPOB报告、国内到港量、印尼产地天气及远期产量预期。短期市场支撑主要来自产区天气和需求端情绪,需重点关注USDA报告和产地天气变化对市场情绪的影响。
当前豆类油脂市场现状如何判断?
豆粕和棕榈油市场整体呈现震荡偏强态势。豆粕方面,美豆期货下跌但中国采购提供底部支撑,国内供应压力与下游需求回暖交织。棕榈油方面,马来西亚供应宽松压制盘面,但印尼旱情引发远期产量偏紧预期,市场情绪受天气和远期预期影响。短期市场受国际油价波动影响,价格维持震荡,需关注USDA和MPOB报告及产地天气变化。
豆类油脂研报有哪些风险提示?
豆粕和棕榈油市场风险主要来自供需变化和天气因素。豆粕方面,需关注USDA报告调整、国内养殖需求变化及豆粕库存累积速度。棕榈油方面,需关注马来西亚MPOB报告超预期、印尼加里曼丹天气变化及国际油价波动。此外,全球贸易政策变化也可能影响市场供需格局,需持续跟踪相关消息。