猜你想问
这份研报主要分析了哪些AI资本开支和投资回报情况?
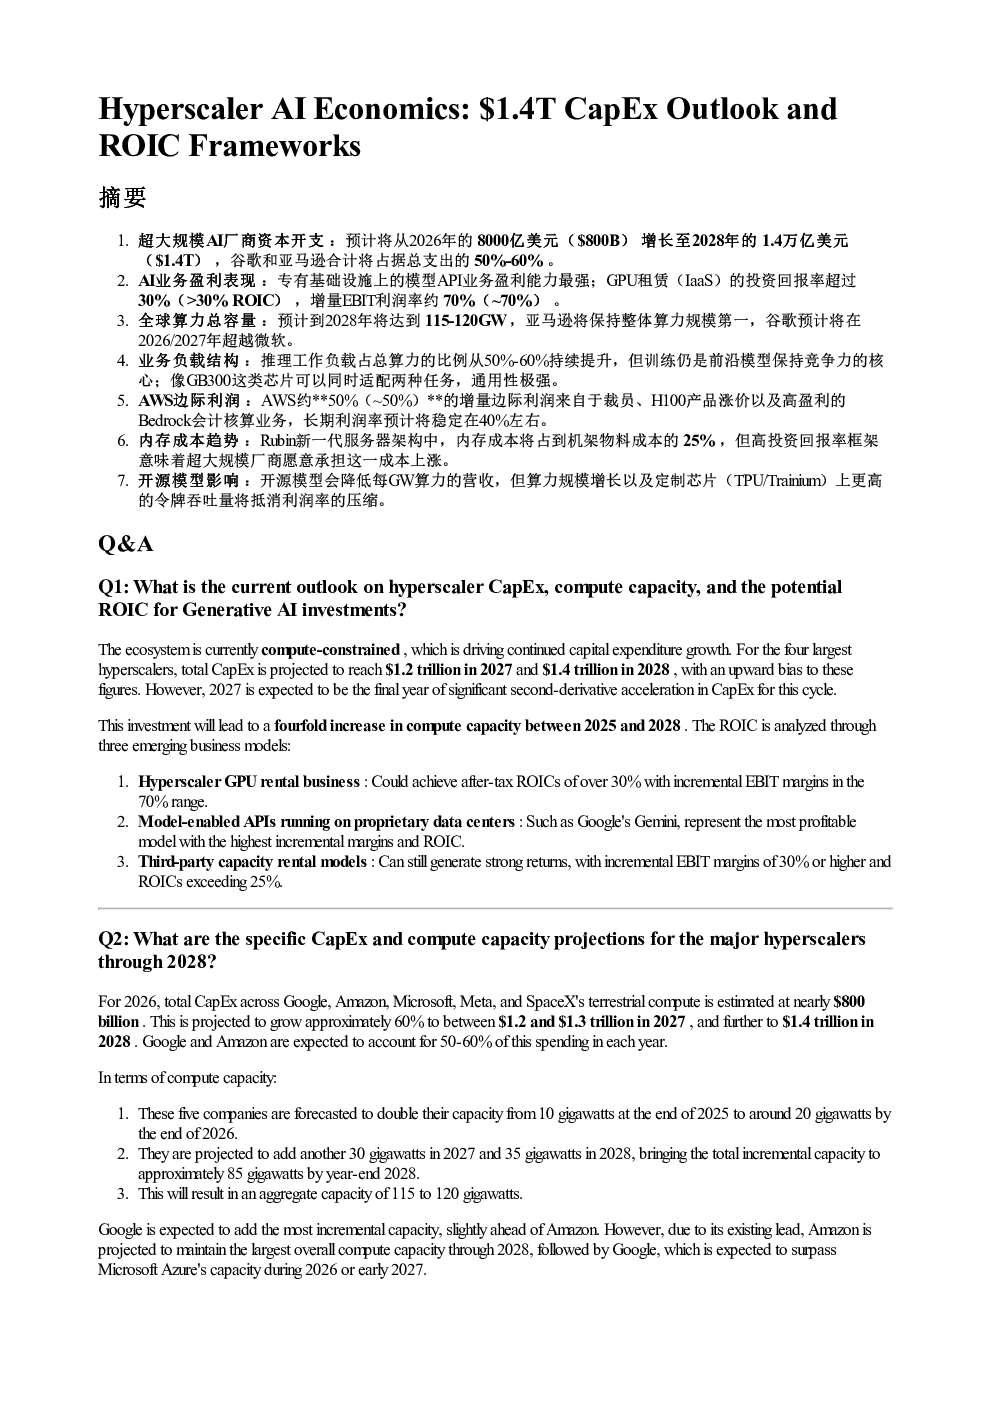
这份研报深度解析了2026年超大规模AI厂商资本开支达8000亿美元,2028年增至1.4万亿美元的预测,谷歌和亚马逊合计占比50%-60%。专有基础设施上的模型API业务盈利能力最强,GPU租赁(IaaS)投资回报率超30%,增量EBIT利润率约70%。全球算力总容量预计2028年达115-120GW,亚马逊保持第一,谷歌预计2026/2027年超越微软。AWS约50%的增量边际利润来自裁员、H100产品涨价及Bedrock业务,长期利润率预计稳定在40%。内存成本占机架物料成本25%,但高投资回报率框架使超大规模厂商愿意承担。
AI行业未来发展趋势如何?
AI行业未来发展趋势显示,推理工作负载占比持续提升,但训练仍是前沿模型竞争力的核心。开源模型会降低每GW算力营收,但算力规模增长及定制芯片上更高的令牌吞吐量将抵消利润率压缩。GB300芯片可同时适配推理和训练任务。Neo clouds受益于高租赁费率,亚马逊和谷歌优先自建,Meta采用混合模式,通过多年度协议获取第三方算力。关注金融、医疗等垂直行业AI应用采纳情况,Token吞吐量、定制芯片(Trainium/TPU)价值是核心指标。
研报重点分析了哪些方向?
研报重点分析了超大规模AI厂商资本开支与盈利表现,包括AWS增量边际利润驱动因素(裁员、H100涨价及Bedrock业务),长期利润率预计稳定在40%。同时分析了单吉瓦算力资本开支中内存成本占比提升至25%,但高ROIC使超大规模厂商愿意承担。此外,还探讨了开源模型对算力营收的影响及抵消方式,以及推理与训练任务在芯片迭代中的适配情况。
当前AI算力市场现状如何?
当前AI算力市场现状显示,供给紧张,Neo clouds受益于高租赁费率。全球算力总容量预计2028年达115-120GW,亚马逊保持第一,谷歌预计2026/2027年超越微软。单吉瓦算力资本开支中内存成本占比从GB300代的15%-20%增至Rubin代的25%,但高ROIC使超大规模厂商愿意承担。Token吞吐量是关键指标,新硬件可抵消建站成本上升。推理工作负载占比提升,但训练仍是核心。
研报提示哪些风险?
研报提示的风险包括开源模型可能降低每GW算力营收,需关注算力规模增长是否能抵消利润率压缩。内存成本占比提升可能增加短期资本开支压力,但高ROIC框架使厂商愿意承担。Neo clouds依赖第三方算力存在合作稳定性风险。Meta混合模式下,第三方算力依赖可能带来供应链波动。此外,AI产品在垂直行业的采纳速度不及预期也可能影响整体算力需求增长。