猜你想问
这份研报的核心内容是什么?
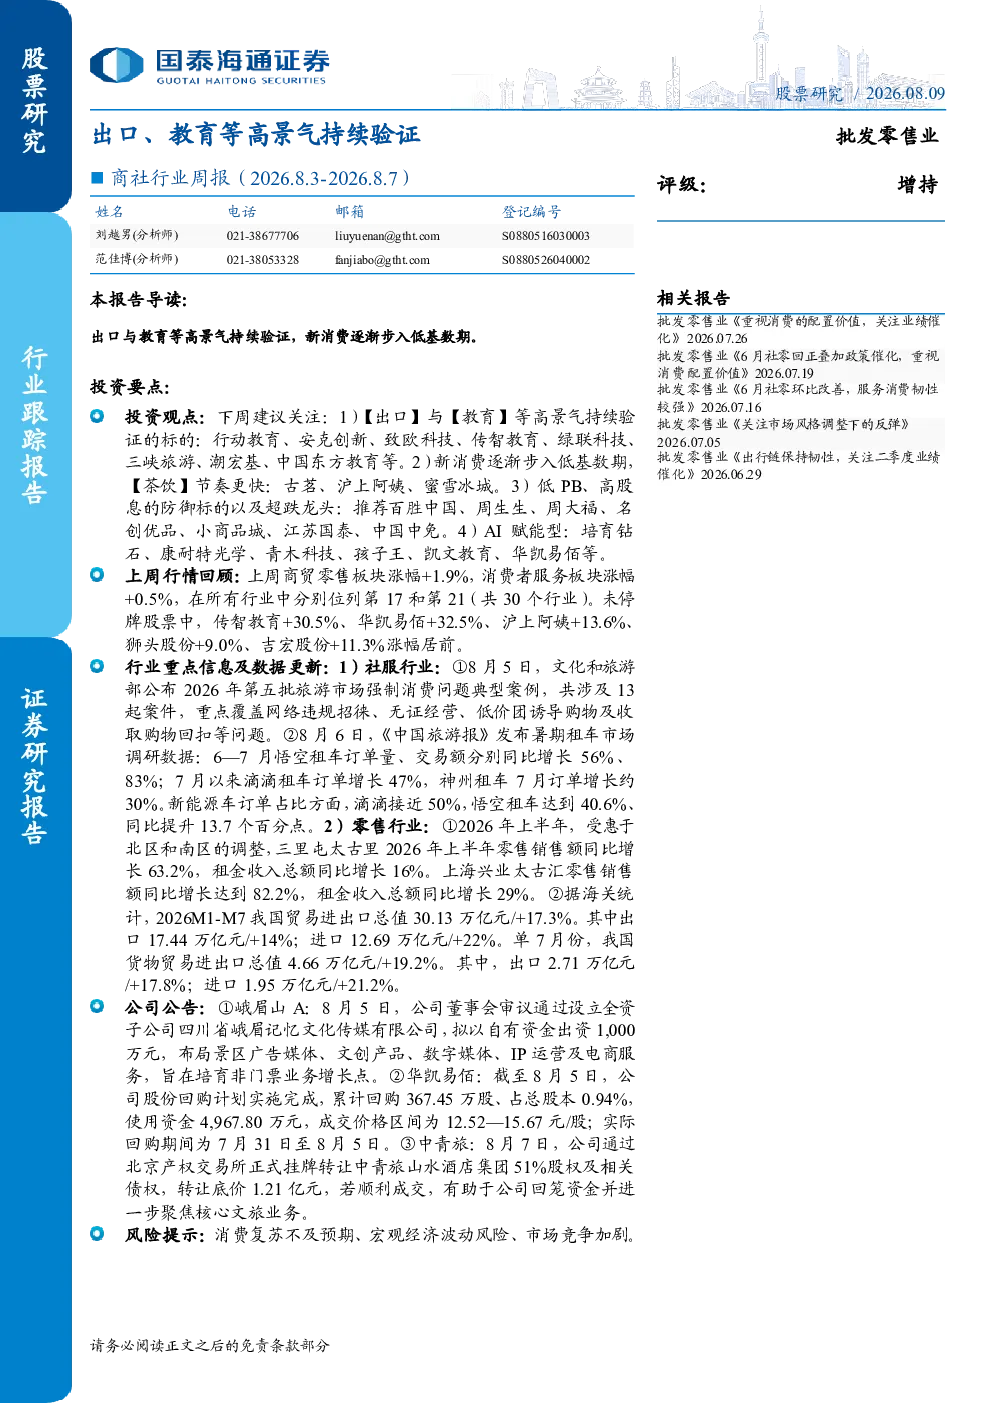
本报告关注消费配置价值,特别是出口与教育等高景气行业,以及新消费步入低基数期的机会。推荐节奏更快的新消费品牌如古茗、沪上阿姨、蜜雪冰城,低PB高股息防御标的如百胜中国、周生生、周大福,以及AI赋能型公司如培育钻石、康耐特光学。上周商贸零售板块涨幅+1.9%,消费者服务板块涨幅+0.5%,传智教育、华凯易佰等个股涨幅居前。
出口和教育行业的发展趋势如何?
报告指出出口与教育行业持续高景气,是消费配置的重要方向。2026年1-7月我国出口17.44万亿元,增长14%;7月单月增长19.2%。教育板块上周表现突出,如传智教育、华凯易佰等个股涨幅居前。三里屯太古里、上海兴业太古汇等景区零售销售额也实现显著增长,显示消费场景复苏态势。
报告重点分析了哪些方向?
报告重点分析出口与教育行业的高景气度及其投资机会,同时关注新消费品牌、低PB高股息防御标的和AI赋能型公司。具体推荐包括古茗、沪上阿姨、蜜雪冰城等新消费品牌,百胜中国、周生生、周大福等防御性资产,以及培育钻石、康耐特光学等AI相关企业。此外,报告还关注社零数据回正、服务消费韧性较强等关键指标。
当前市场现状如何判断?
当前市场呈现消费复苏态势,商贸零售板块上周上涨1.9%,消费者服务板块上涨0.5%。社零数据显示6月回正,服务消费韧性较强。贸易数据方面,1-7月进出口总值同比增长17.3%,其中出口增长14%,进口增长22%。景区数据也显示零售销售额显著增长,如三里屯太古里和上海兴业太古汇。
研报提示了哪些风险?
报告提示消费复苏不及预期、宏观经济波动风险、市场竞争加剧等风险。消费复苏存在不确定性,宏观经济波动可能影响行业表现,市场竞争加剧可能压缩企业利润空间。此外,需关注政策变化、原材料成本波动等因素对行业的影响。
你可能感兴趣
商社行业周报:教育AI行情蔓延,黄金珠宝延续高景气
文化传媒国泰君安证券2023-05-14
商社行业周报:金价持续新高,一季度跨境电商出口同比增长
休闲服务国泰君安证券2024-04-13
商社行业周报(2026.1.19-2026.1.25):金价持续上涨,春运出行高景气
交通运输国泰海通证券2026-01-25
通信行业2020中报综述:Q2通信行业利润恢复强劲,子板块呈分化迹象,整体持仓占比回落,持续看好IDC、光模块、物联网等高景气赛道
信息技术东吴证券2020-09-09
医药行业周报:建议持续关注创新药等高景气领域相关优质企业
医药生物山西证券2021-05-31
医药生物行业2020年年报及2021年一季报综述:行业业绩恢复性增长,持续看好创新药等高景气领域
医药生物山西证券2021-06-01
行业周报:中报披露进行时,关注黄金珠宝、医美等高景气赛道
商贸零售开源证券2023-08-27
社会服务行业周报:教育港美股发布业绩高景气再验证,节后长线出行需求维持较高水平
休闲服务开源证券2024-03-03
计算机行业周报:多因素助板块回暖,关注金融IT等高景气细分
信息技术民生证券2019-02-25
化工行业周报:制冷剂、草甘膦等高景气延续,国内外政策催化大炼化行业关注度提升
基础化工太平洋证券2025-08-25