猜你想问
这份研报主要讲了什么内容?
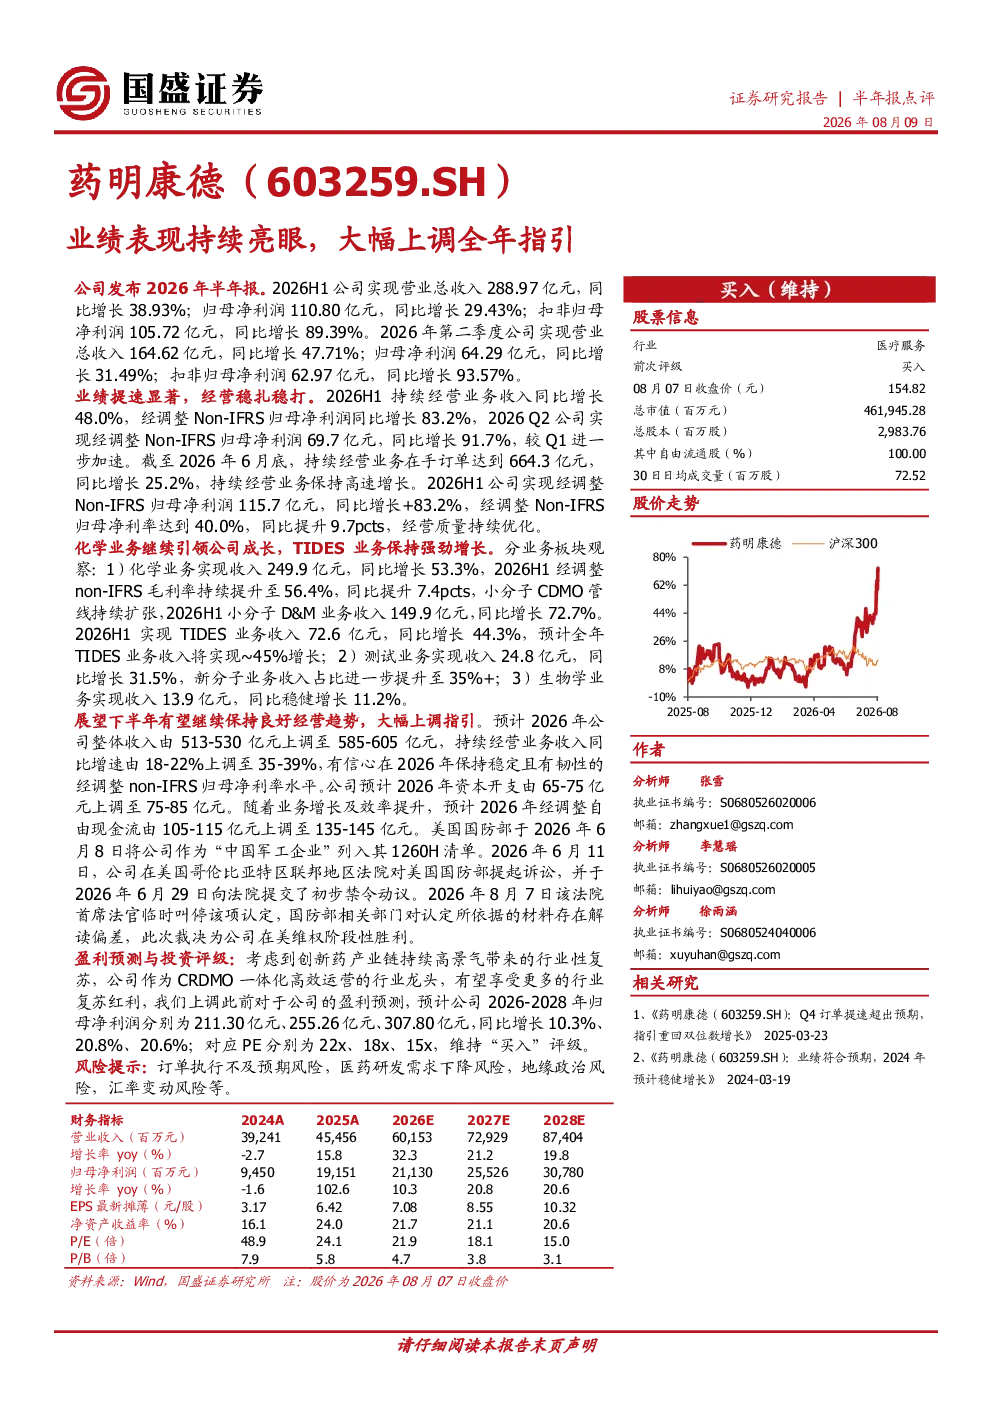
这份研报主要分析了药明康德2026年半年业绩表现,报告显示公司2026H1实现营业总收入288.97亿元,同比增长38.93%;归母净利润110.80亿元,同比增长29.43%;扣非归母净利润105.72亿元,同比增长89.39%。2026年第二季度营业总收入164.62亿元,同比增长47.71%;归母净利润64.29亿元,同比增长31.49%;扣非归母净利润62.97亿元,同比增长93.57%。持续经营业务收入同比增长48.0%,经调整Non-IFRS归母净利润同比增长83.2%,2026Q2实现经调整Non-IFRS归母净利润69.7亿元,同比增长91.7%。公司2026年整体收入预计由513-530亿元上调至585-605亿元,持续经营业务收入同比增速由18-22%上调至35-39%
医药生物行业目前的发展趋势如何?
医药生物行业目前呈现高景气度发展趋势。报告显示药明康德作为CRDMO一体化高效运营的行业龙头,受益于创新药产业链持续高景气带来的行业性复苏,有望享受更多行业复苏红利。公司化学业务收入同比增长53.3%,经调整non-IFRS毛利率持续提升至56.4%;测试业务收入同比增长31.5%,新分子业务收入占比进一步提升至35%+;生物学业务收入同比稳健增长11.2%。行业整体持续经营业务保持高速增长,经调整Non-IFRS归母净利率达到40.0%,同比提升9.7pcts,经营质量持续优化
研报对药明康德的哪些业务板块进行了重点分析?
研报重点分析了药明康德的三个业务板块。化学业务实现收入249.9亿元,同比增长53.3%,经调整non-IFRS毛利率持续提升至56.4%,小分子CDMO管线持续扩张,2026H1小分子D&M业务收入149.9亿元,同比增长72.7%。测试业务实现收入24.8亿元,同比增长31.5%,新分子业务收入占比进一步提升至35%+。生物学业务实现收入13.9亿元,同比稳健增长11.2%
当前市场对药明康德的整体判断是什么?
当前市场对药明康德的整体判断是积极乐观。报告显示公司业绩提速显著,经营稳扎稳打,持续经营业务在手订单达到664.3亿元,同比增长25.2%,经调整Non-IFRS归母净利率达到40.0%,同比提升9.7pcts。公司作为行业龙头,有望享受更多行业复苏红利,预计2026-2028年归母净利润分别为211.30亿元、255.26亿元、307.80亿元,同比增长10.3%、20.8%、20.6%;对应PE分别为22x、18x、15x
研报中提到了哪些风险提示?
研报中提到了订单执行不及预期风险,医药研发需求下降风险,地缘政治风险,汇率变动风险等。具体来看,订单执行不及预期可能导致公司收入和利润增长不及预期;医药研发需求下降可能影响行业整体景气度,进而影响公司业绩;地缘政治风险可能对公司海外业务造成不利影响;汇率变动风险可能影响公司财务表现。公司需密切关注这些风险因素,并采取相应措施进行管理和控制