猜你想问
乙二醇成本受哪些因素影响?
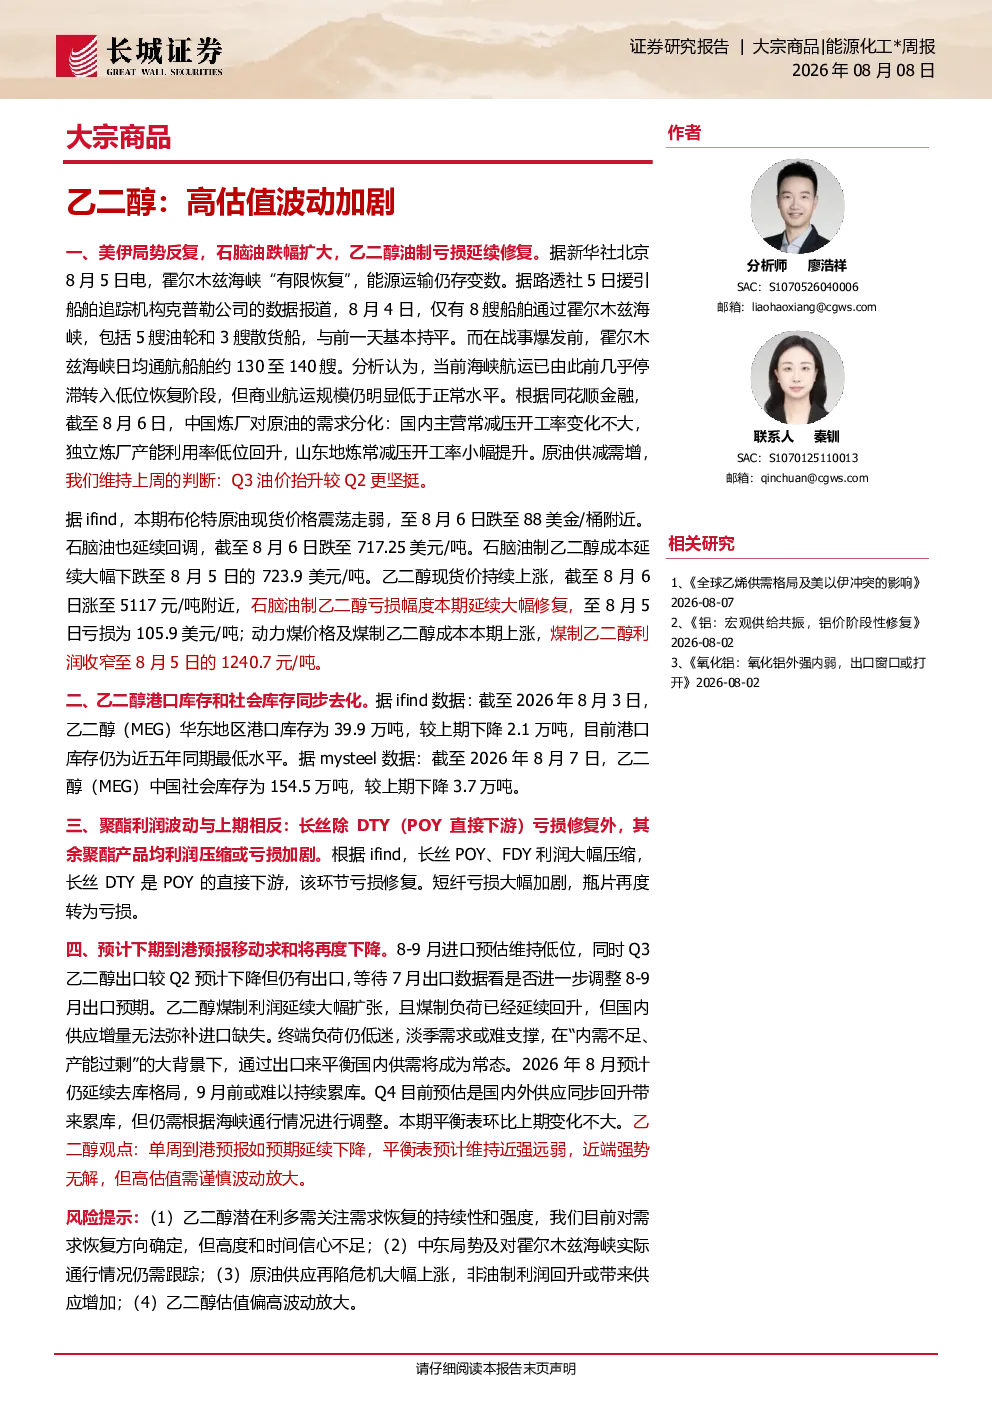
乙二醇成本主要受原油供应和地缘政治影响。美伊局势导致霍尔木兹海峡航运受限,但商业航运规模仍低于正常水平,Q3油价预计较Q2更坚挺。布伦特原油现货价格跌至88美元/桶附近,石脑油跌至717.25美元/吨,石脑油制乙二醇成本降至723.9美元/吨。动力煤价格上涨则使煤制乙二醇利润收窄至1240.7元/吨。此外,石脑油制乙二醇亏损修复至105.9美元/吨,显示原油价格波动直接影响乙二醇生产成本。
乙二醇行业近期库存变化如何?
乙二醇库存呈现持续去化态势。华东地区港口库存降至39.9万吨,为近五年同期最低水平;中国社会库存降至154.5万吨,较上期下降3.7万吨。库存下降主要得益于下游聚酯产品需求带动和供应端部分受限,但需关注后续聚酯负荷变化对库存的影响。8月预计延续去库格局,9月前难以持续累库,但Q4国内外供应同步回升可能带来累库压力。
聚酯产品利润对乙二醇需求的影响?
聚酯产品利润波动显著影响乙二醇需求。长丝POY、FDY利润大幅压缩,DTY亏损修复,而短纤亏损加剧,瓶片再度转为亏损。聚酯工厂利润状况直接决定其开机意愿和乙二醇采购节奏。当前聚酯负荷下降至78.45%,乙二醇到港预报降至2.8万吨,显示下游需求疲软对乙二醇需求形成压制。利润改善可能带动聚酯负荷回升,但终端负荷低迷和淡季需求特征仍需关注。
乙二醇市场现状如何判断?
乙二醇市场呈现近强远弱格局。近端受成本支撑和库存去化驱动强势,但高估值存在波动放大风险。供应端煤制乙二醇负荷回升但无法弥补进口缺失,需求端聚酯负荷下降至78.45%,乙二醇到港预报持续下降。平衡表显示近强远弱特征,终端负荷低迷和淡季需求难以支撑长期价格。需关注供需错配程度变化和成本端原油价格波动。
乙二醇研究存在哪些风险?
乙二醇研究需关注四类风险:一是需求恢复的持续性和强度,聚酯行业景气度变化直接影响乙二醇需求;二是中东局势及霍尔木兹海峡通行情况,地缘政治冲突可能引发原油供应危机;三是原油供应危机及非油制利润回升,影响乙二醇成本端竞争格局;四是乙二醇估值偏高波动放大,当前估值水平与基本面匹配度存疑,需警惕市场情绪驱动价格大幅波动风险。