猜你想问
这份研报的核心内容是什么?
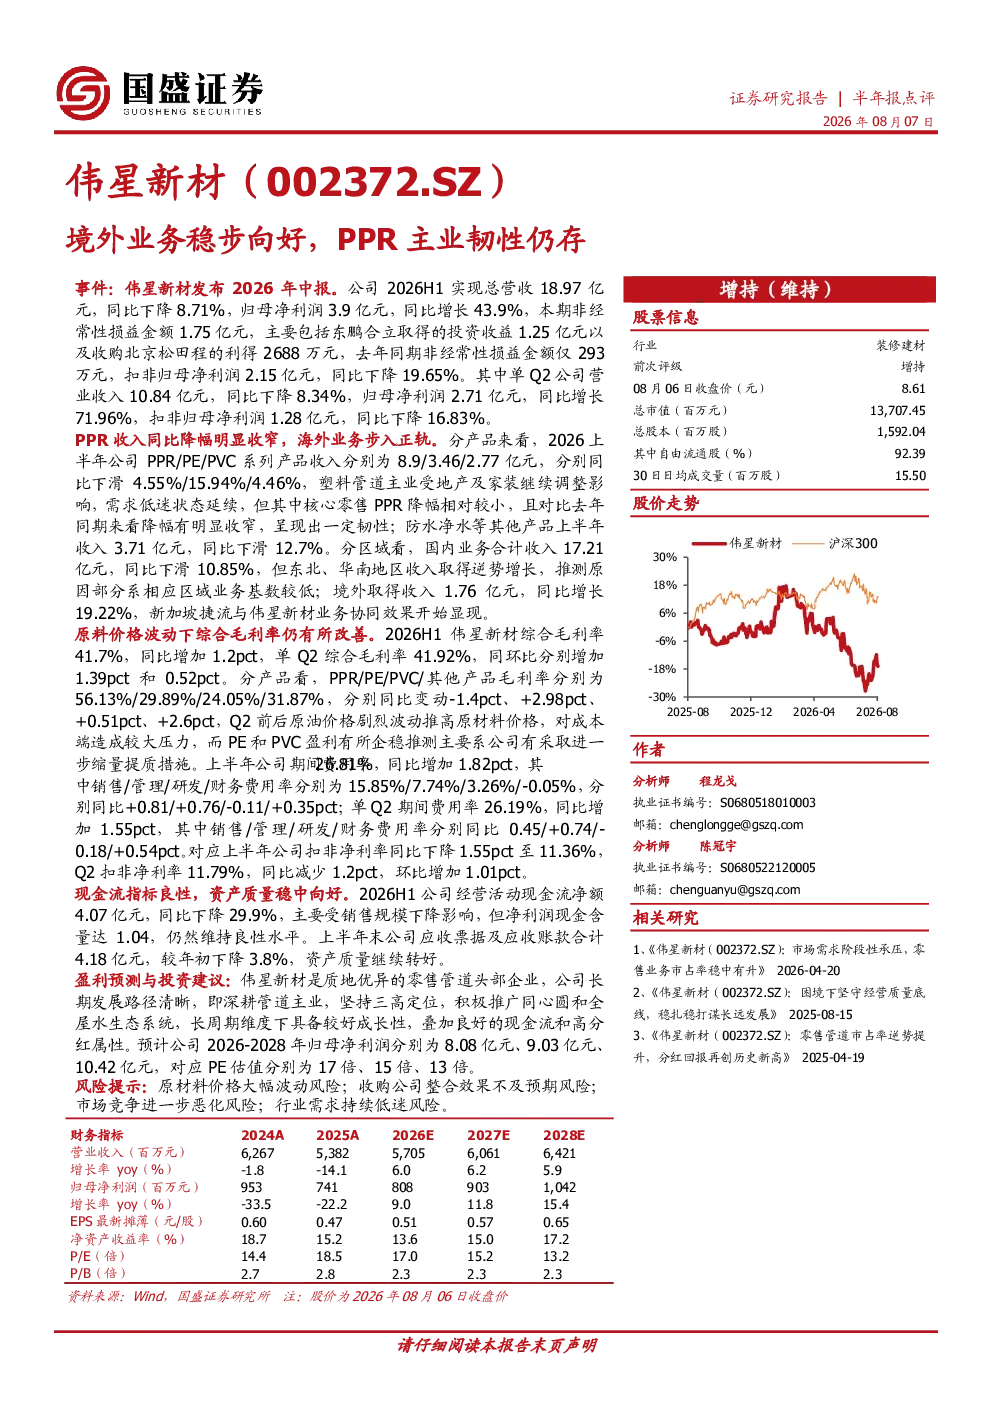
这份研报分析了伟星新材2026年半年报,显示公司整体业绩分化。归母净利润同比增长43.9%主要来自投资收益和收购利得,但扣非归母净利润同比下降19.65%,反映主营业务压力。PPR/PE/PVC系列产品收入分别同比下滑4.55%/15.94%/4.46%,其中PPR收入降幅收窄,境外业务同比增长19.22%。综合毛利率同比改善1.2个百分点至41.7%,期间费用率同比增加1.82个百分点至26.81%
建筑建材行业发展趋势如何?
建筑建材行业发展趋势需结合具体细分领域分析。报告中伟星新材PPR/PE/PVC产品收入下滑,但毛利率改善,显示行业竞争加剧和原材料成本压力。境外业务增长体现国际化布局成效。整体看,行业面临原材料价格波动、需求波动等挑战,但头部企业通过技术创新和渠道优化仍具备成长空间
研报重点分析了哪些方向?
研报重点分析了伟星新材的产品结构变化,特别是PPR、PE、PVC等核心产品的收入和毛利率变动,以及境外业务的增长贡献。同时关注了公司财务指标,如毛利率、费用率、现金流和资产质量的变化,并评估了公司长期发展路径和分红能力
当前市场对建筑建材行业的现状判断是什么?
当前建筑建材市场面临原材料价格波动、房地产需求放缓等多重挑战。报告中显示伟星新材主营业务承压,但公司通过多元化产品布局和国际化发展寻求突破。行业整体竞争激烈,头部企业凭借规模和品牌优势相对稳健,但需关注政策环境和下游需求变化
研报提到了哪些风险提示?
研报提示了多项风险:原材料价格大幅波动可能影响公司盈利能力;收购公司整合效果不及预期可能拖累业绩;市场竞争进一步恶化可能压缩利润空间;行业需求持续低迷将影响公司产品销售。这些风险需持续关注,但报告中未涉及具体投资建议
你可能感兴趣
主业稳步向好,关注新业务拓展情况
纺织服装长城证券2014-10-28
传统主业向好,CVD培育钻石业务稳步推进
建筑建材国信证券2022-08-26
兴证公用环保 城市燃气行业2026年中期业绩综述主业韧性仍存积极开拓第二增长曲线
未知机构2026-09-15
嘉元科技 中报点评主业向好显韧性 多元布局向
未知机构2026-08-25
嘉元科技 中报点评 主业向好显韧性 多元布局向未来
未知机构2026-08-25
常规业务逐季向好,境外有望加速发展
医药生物信达证券2024-09-01
2025年三季报点评:境内境外业务均向好,前三季度净利润同比翻倍
金融东吴证券2025-10-31
2025年三季报点评:经营逐季向好,“存算联”战略稳步推进
财信证券2025-11-09
2024年三季报点评:主业稳步向好,计提拖累业绩
机械设备西南证券2024-10-29
债市周报:数据向好,债市风险仍存
铜冠金源期货2023-10-09