猜你想问
豆类油脂早报核心内容是什么?
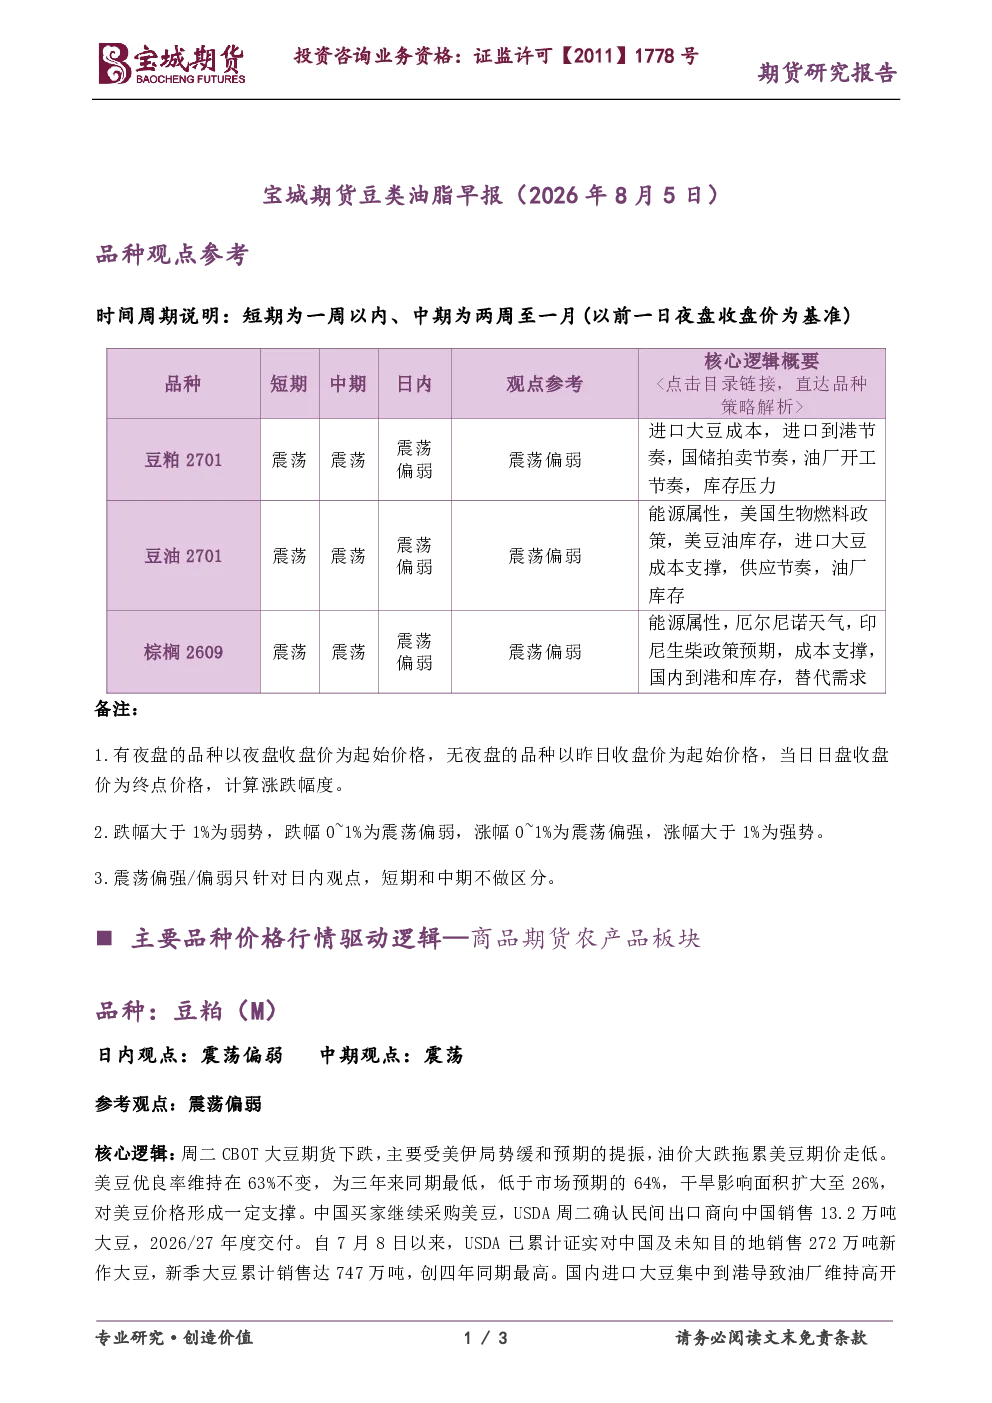
本报告分析豆粕和棕榈油市场。豆粕方面,CBOT大豆期货受美伊局势缓和预期和油价大跌影响下跌,但美豆优良率创新低且干旱扩大提供支撑。中国买家持续采购美豆,USDA确认13.2万吨大豆出口中国,累计销售747万吨创四年同期最高。国内进口大豆集中到港导致油厂高开机率,豆粕库存突破百万吨,供应宽松但市场成交回暖,库存累库速度放缓。棕榈油方面,印度7月食用油进口激增50%至73.3万吨,提供需求支撑,精炼商积极重建库存应对节日需求。但产地处季节性增产周期,MPOB 7月供需报告预估马棕库存增加至261万吨,累库压力持续。国内棕榈油库存偏高,下游消费清淡。整体看,外盘成本支撑减弱与国内供应宽松博弈,豆粕期价震荡偏弱;市场维持弱现实、强预期格局,短期受原油回调及出口担忧压制,但印度进口需求回暖及远期生柴政策提供底部支撑,整体震荡偏弱。
豆类油脂行业发展趋势如何?
豆粕和棕榈油市场整体维持震荡格局。豆粕方面,外盘成本支撑减弱与国内供应宽松博弈为主,需关注美豆期货走势、中国采购节奏及国内库存变化。棕榈油方面,市场维持弱现实、强预期格局,短期受原油回调及出口担忧压制,但印度进口需求回暖及远期生柴政策提供底部支撑。长期来看,需关注全球大豆及棕榈油供需平衡、主要产区的生长状况、国际贸易政策变化等因素对价格的影响。
报告重点分析了哪些方向?
报告重点分析了豆粕和棕榈油的外盘期货走势、国内供应与需求情况、主要数据指标及市场情绪。豆粕方面,关注CBOT大豆期货价格、美豆优良率、中国大豆进口量及豆粕库存变化;棕榈油方面,关注印度食用油进口数据、马棕库存预估、国内棕榈油库存及下游消费情况。同时,报告也分析了影响市场的主要逻辑和潜在风险。
当前市场现状如何判断?
豆粕和棕榈油市场整体处于震荡状态。豆粕方面,外盘成本支撑减弱,国内供应宽松但市场成交回暖,库存累库速度放缓。棕榈油方面,印度进口需求回暖及远期生柴政策提供底部支撑,但产地处季节性增产周期,累库压力持续,国内下游消费清淡。整体看,市场维持弱现实、强预期格局,短期受原油回调及出口担忧压制,但存在一定的底部支撑。
研报提示哪些风险?
豆类油脂市场需关注的主要风险包括:1)美豆期货价格大幅波动风险,受美伊局势、美国干旱等因素影响;2)中国大豆进口量变化风险,受国内需求、国际市场价格等因素影响;3)印度等主要进口国食用油进口需求变化风险;4)马来西亚棕榈油产量变化风险,受天气、政策等因素影响;5)国际原油价格波动风险,影响棕榈油成本端;6)国内下游消费需求变化风险。这些因素都可能对豆粕和棕榈油价格产生重要影响。