猜你想问
这份钢矿月报主要分析了哪些内容?
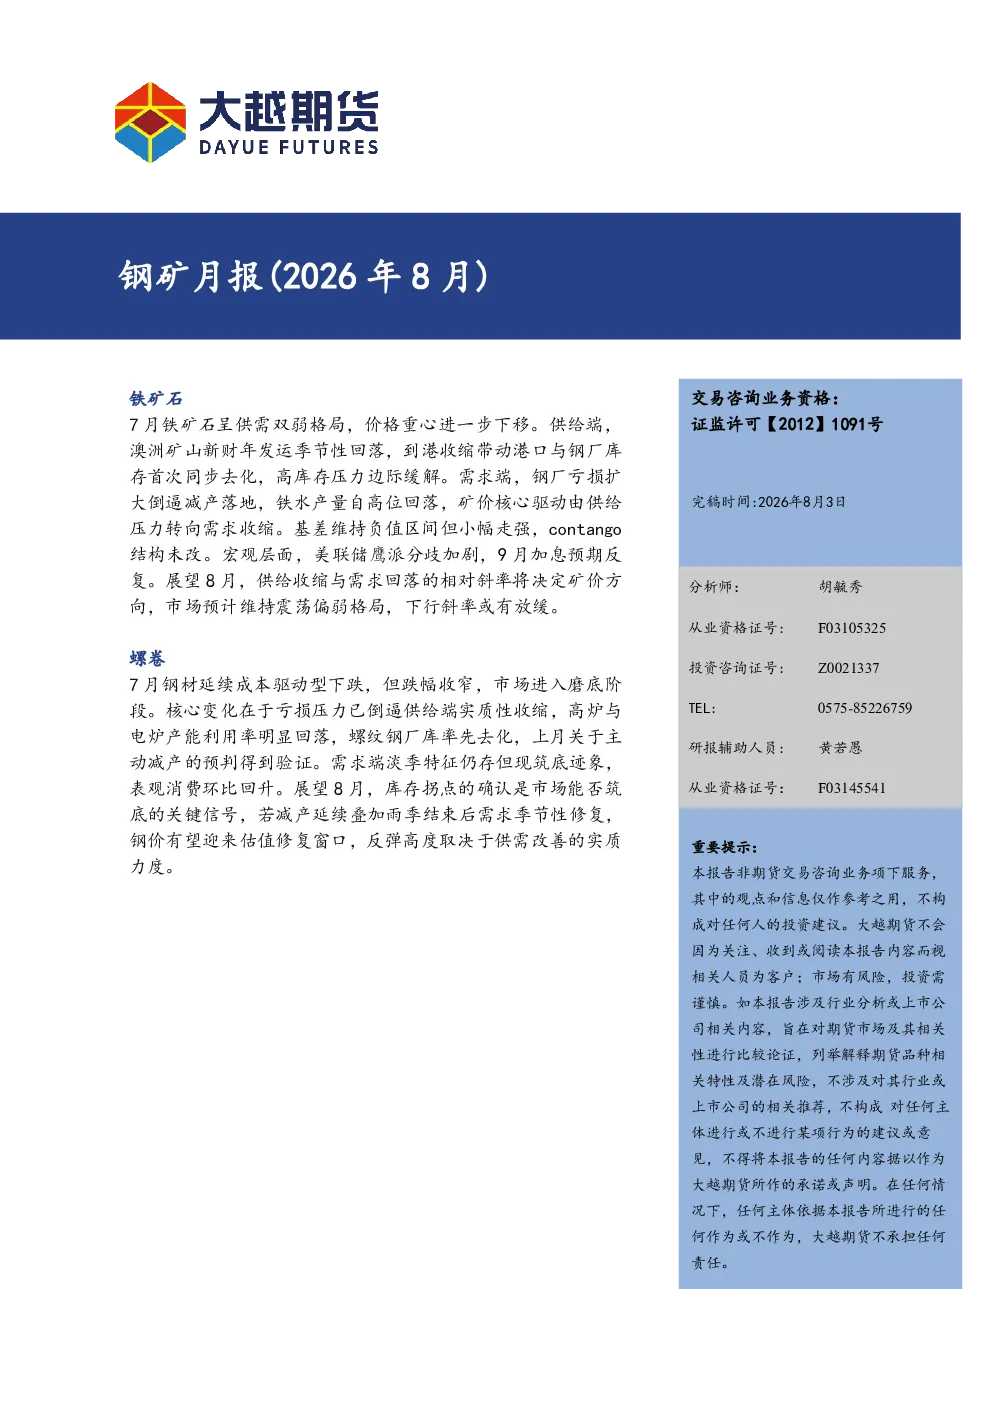
本报告重点分析了2026年8月铁矿石和钢材市场的价格表现、利润端情况、供需关系变化、宏观背景及后市展望。铁矿石方面,7月期货和现货价格均出现下跌,利润收窄,供应端到港量和发运量减少,库存去库,需求端钢企消耗量下降;钢材方面,7月期货和现货价格下跌,利润恶化,供应端高炉和电炉产能利用率下降,库存变化分化,需求端表观消费和成交量增长,宏观PMI回落。报告指出8月铁矿石市场预计维持震荡偏弱,钢材价格预计呈筑底震荡走势。
铁矿石和钢材行业未来发展趋势如何?
铁矿石市场未来预计维持震荡偏弱格局,下行斜率或有放缓。供给收缩与需求回落的相对斜率将决定矿价方向。钢材市场预计呈筑底震荡走势,核心观察点在于库存拐点的确认。若供给收缩延续且需求修复,钢价将完成阶段性筑底并打开估值修复窗口。铁矿石和钢材行业需关注美联储政策、地缘政治、矿山发运量及钢厂开工率等关键因素变化。
报告中重点分析了哪些方向?
报告重点分析了铁矿石和钢材市场的价格波动、利润变化、供需平衡状态及宏观环境影响。铁矿石方面,关注了期货现货价格、基差变化、不同品位矿石利润情况、港口及钢厂库存、铁水产量及高炉开工率等指标。钢材方面,分析了螺纹钢、热卷期货现货价格、基差、不同工艺路线利润、高炉和电炉产能利用率、钢厂库存及表观消费数据。同时结合了美联储FOMC会议、中东局势等热点事件对市场的影响。
当前铁矿石和钢材市场现状如何判断?
当前铁矿石市场呈现供需双弱格局,价格下跌但库存去库,供应端受澳大利亚发运量季节性回落影响,需求端钢企消耗量减少。钢材市场则呈现供给端收缩、需求端有所回升的特点,价格下跌但表观消费增长,库存分化。铁矿石和钢材行业整体处于调整期,铁矿石主流品种仍处盈亏平衡线下方,钢材高炉和电炉利润全面亏损。市场需关注后续供需关系变化及宏观政策动向。
投资钢矿相关行业需注意哪些风险?
投资钢矿相关行业需关注政策风险,如货币政策、环保政策等可能对行业供需的影响;市场风险,铁矿石和钢材价格波动受多种因素影响,存在不确定性;地缘政治风险,中东局势等可能影响能源价格及供应链稳定;运营风险,矿山开采、钢材生产受成本、技术等因素制约;行业竞争风险,铁矿石和钢材行业集中度较高,竞争激烈可能影响企业盈利能力。此外还需关注宏观经济波动对行业需求的影响。