猜你想问
这份研报主要分析了哪些内容?
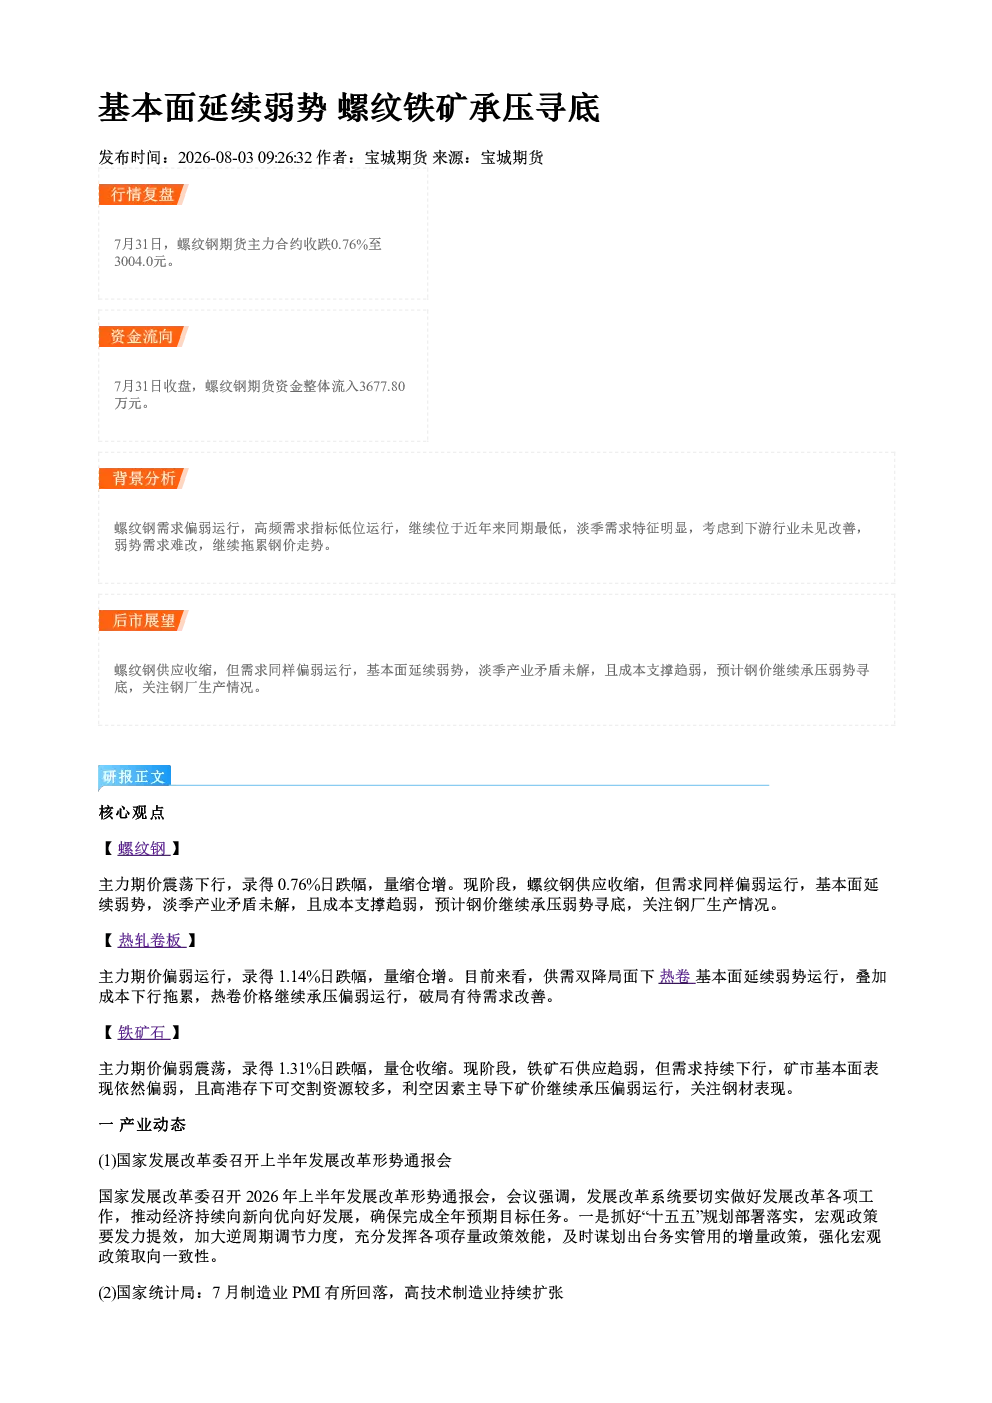
这份研报主要分析了螺纹钢、热轧卷板和铁矿石的基本面情况。报告指出螺纹钢供应收缩但需求偏弱,基本面延续弱势,淡季产业矛盾未解且成本支撑趋弱,预计钢价继续承压弱势寻底,需关注钢厂生产情况。热轧卷板在供需双降局面下延续弱势运行,成本下行拖累下价格继续承压偏弱,破局有待需求改善。铁矿石供应趋弱但需求持续下行,基本面偏弱,高港存下可交割资源较多,利空因素主导下矿价继续承压偏弱运行,需关注钢材表现。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势呈现供需双弱格局。螺纹钢和热轧卷板方面,供应端虽有所收缩但需求疲软,淡季特征明显,价格承压寻底。铁矿石方面,供应短期收缩难抵需求持续下行,高港存加剧利空,矿价同样承压偏弱。整体看,行业面临结构性矛盾,化解过剩产能、推动绿色转型是关键方向。国家层面强调逆周期调节,推动经济持续向好,或为行业提供政策支持,但需求改善仍需时日。
报告重点分析了哪些方向?
报告重点分析了螺纹钢、热轧卷板和铁矿石的供需基本面及价格走势。螺纹钢关注供应收缩与需求疲软的矛盾,成本支撑减弱对价格的影响,以及钢厂生产情况。热轧卷板聚焦供需双降、库存增幅扩大、生产与需求弱势,以及成本下行拖累等因素对价格的作用。铁矿石则分析供应趋弱与需求持续下行的背离,高港存对市场的影响,以及钢材表现对矿价的传导效应。
当前市场现状如何判断?
当前市场现状表现为螺纹钢、热轧卷板和铁矿石价格均承压弱势运行。螺纹钢主力期价震荡下行,量缩仓增,供应收缩但需求同样偏弱。热轧卷板主力期价偏弱运行,量缩仓增,供需双降局面延续。铁矿石主力期价偏弱震荡,量仓收缩,供应趋弱但需求持续下行。整体看,三大品种基本面均表现偏弱,价格继续寻底,市场信心有待恢复。
研报提示哪些风险?
研报提示的主要风险包括:螺纹钢和热轧卷板需求持续疲软,淡季矛盾加剧导致价格承压;铁矿石高港存下市场流动性不足,矿价易受钢材价格拖累;成本支撑减弱可能引发价格进一步下探;行业产能过剩问题仍存,绿色转型任务艰巨。此外,宏观经济波动、政策调整不确定性也可能影响市场表现,需密切关注钢材终端需求变化及钢厂生产政策动态。