猜你想问
这份研报主要分析了什么内容?
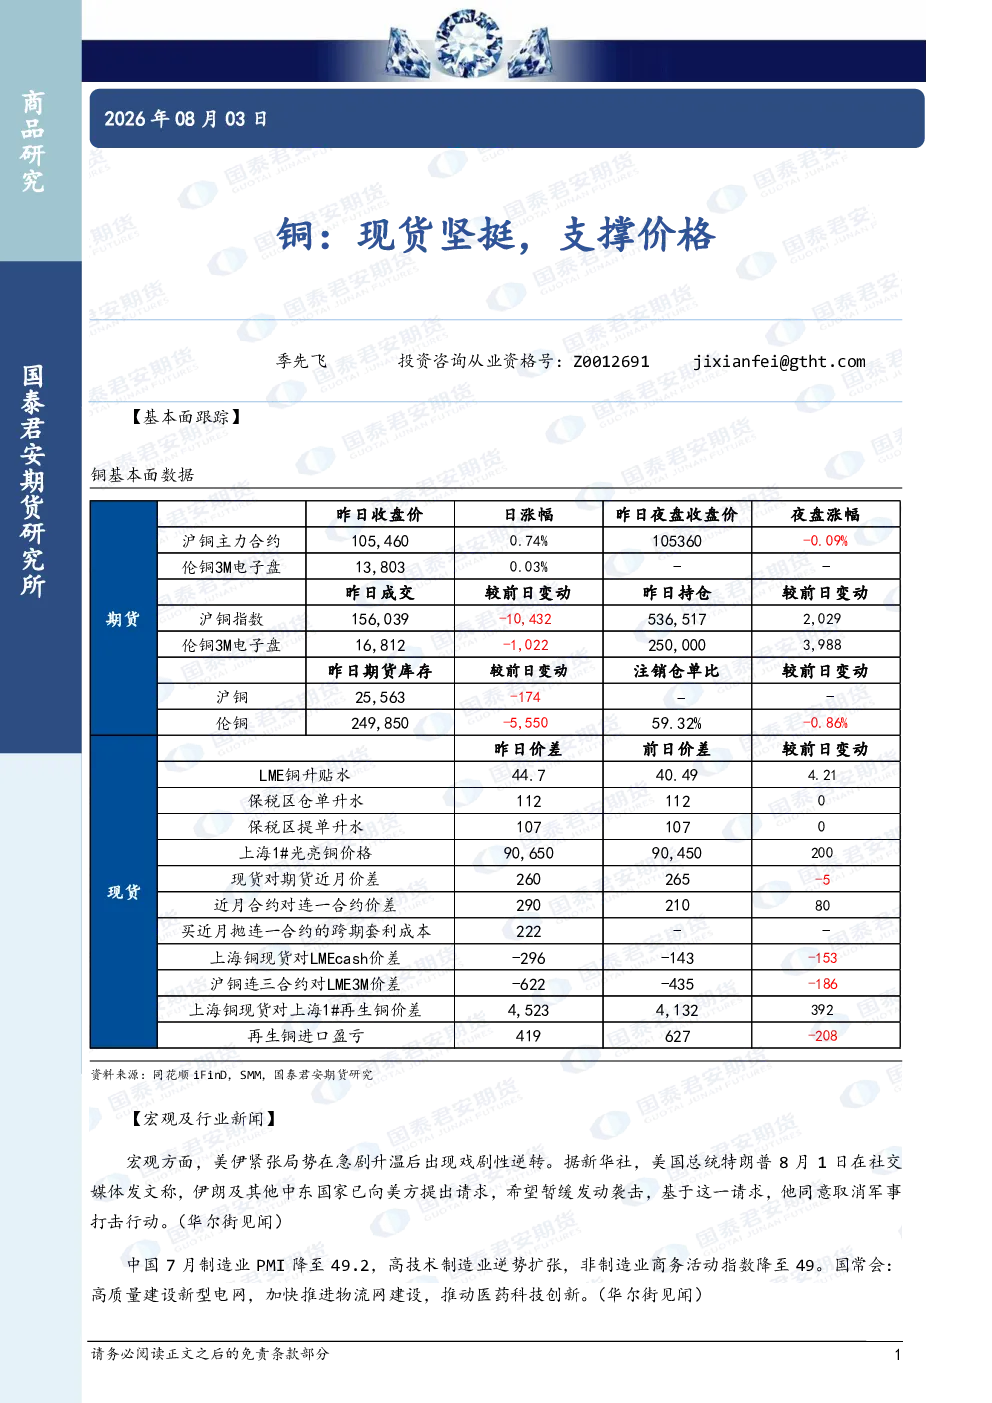
本报告主要分析了铜现货市场的基本面情况,包括全球宏观环境对铜价的影响、主要铜矿供应国的运营状况以及相关国家的政策变化。报告指出,美伊紧张局势缓和、中国高技术制造业PMI保持扩张等因素对铜市场有一定支撑作用。同时,智利因冬季风暴导致部分铜矿运营受限,但北部设施未受影响;GrupoMexico产量下降,秘鲁和哈萨克斯坦的产量则有增有减。报告最终判断铜趋势强度为中性,提醒投资者关注市场动态。
铜行业未来发展趋势如何?
从行业发展趋势来看,铜市场受多种因素影响。智利作为主要铜生产国,其产量变化对全球市场有重要影响。秘鲁的矿产监管改革可能吸引更多投资,增加未来产量潜力。哈萨克斯坦的精炼铜出口增长也显示该地区在铜产业链中的重要性。此外,中国建设新型电网和物流网的计划可能推动国内铜需求,但整体市场仍需关注全球宏观经济波动和政策变化对铜价的影响。
研报重点分析了哪些方面?
本报告重点分析了铜现货市场的供需基本面。具体包括:1)全球宏观环境变化对铜价的影响,如美伊局势缓和、中国经济数据等;2)主要生产国的运营情况,特别是智利冬季风暴对铜矿供应的影响,以及GrupoMexico、秘鲁、哈萨克斯坦的产量数据;3)政策因素,如中国国常会提出的基建投资计划可能带来的需求支持。报告未涉及具体个股分析,而是从宏观和产业角度探讨铜市场整体动态。
当前铜市场现状如何判断?
当前铜市场呈现供需相对平衡但受多重因素影响的局面。智利中部冬季风暴导致部分铜矿供应受限,但北部产量稳定,整体供应影响有限。需求方面,中国高技术制造业PMI虽降至临界点但仍保持扩张,可能支撑国内铜需求。然而,全球宏观经济不确定性增加,如美国对伊朗政策变化等,可能抑制市场风险偏好。报告认为铜趋势强度为中性,市场需关注后续供需变化和政策动向。
投资铜相关产品需注意哪些风险?
投资铜相关产品需关注多重风险。首先,全球宏观经济波动可能直接影响铜价,如中美贸易摩擦、欧洲经济复苏不确定性等。其次,主要生产国的运营风险,如智利天气灾害、秘鲁政治局势变化可能导致供应中断。政策风险也不容忽视,各国矿业政策调整可能影响成本和产量。此外,汇率波动也会对铜价产生影响。投资者需综合评估这些风险,谨慎决策,避免单一因素导致投资损失。