猜你想问
烧碱市场当前价格走势如何?
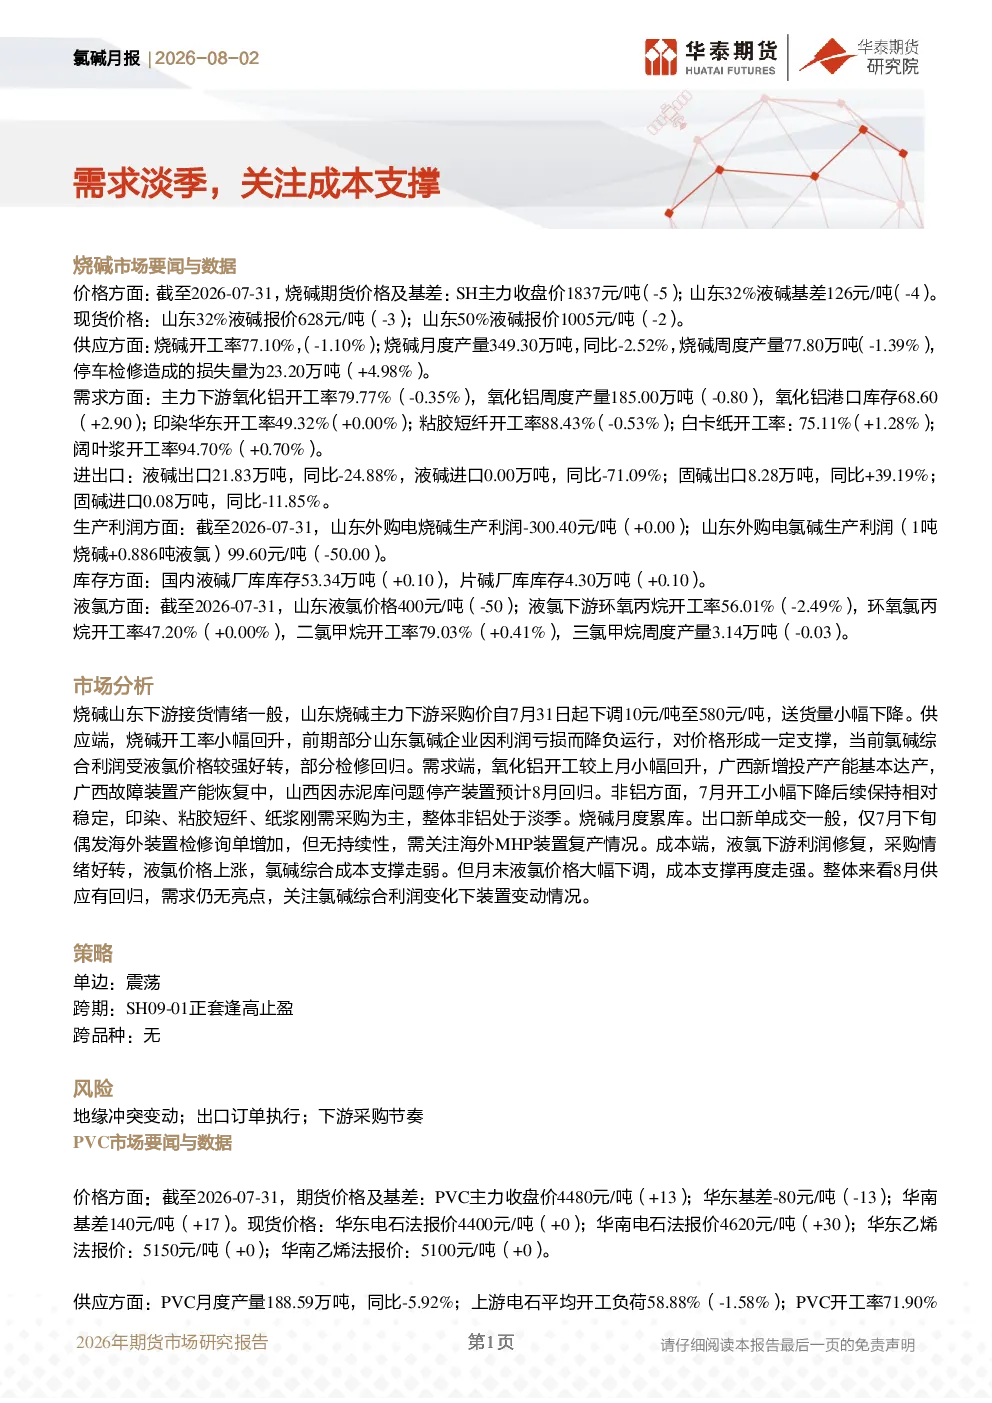
截至2026年7月31日,烧碱期货价格1837元/吨,山东32%液碱基差126元/吨。现货价格山东32%液碱628元/吨,山东50%液碱1005元/吨。价格呈现小幅波动,主要受供应端企业降负运行及成本支撑影响。供应方面,开工率77.10%,月度产量349.30万吨,但停车检修损失量增加。需求端整体处于淡季,氧化铝、印染等开工率相对稳定,但采购维持刚需。成本端,液氯价格上涨为氯碱生产提供支撑,但月末价格下调再度强化成本支撑效应。
烧碱行业未来发展趋势是什么?
烧碱行业未来发展趋势需关注供需关系变化及成本支撑力度。供应端,8月部分检修装置预计回归,但整体开工率仍将维持在较高水平。需求端,氧化铝、印染等非铝下游维持刚需,整体处于淡季,但广西新增产能达产及山西装置回归或带来需求边际改善。出口方面,新单成交一般,海外装置检修询单增加但无持续性,需关注海外MHP装置复产情况。成本端,液氯价格波动将直接影响氯碱生产利润,进而影响装置开工意愿。
本报告重点分析了哪些方面?
本报告重点分析了烧碱市场的供需平衡、价格走势及成本支撑因素。供应端,分析了山东氯碱企业降负运行情况及检修损失量变化,月度产量同比下滑2.52%。需求端,关注了氧化铝、印染、粘胶短纤等下游开工率及采购节奏,整体处于淡季。进出口方面,液碱出口同比大幅下降,固碱出口有所增长。成本端,液氯价格波动对氯碱生产利润及开工率的影响显著。此外,报告还分析了生产利润及库存情况,指出8月供应回归而需求仍无亮点,需关注氯碱综合利润变化下的装置变动情况。
当前烧碱市场处于什么状态?
当前烧碱市场处于供需偏弱、成本支撑较强的状态。价格方面,期货及现货价格小幅波动,山东液碱基差维持稳定。供应端,开工率77.10%,产量同比下滑,但检修损失量增加对价格形成支撑。需求端,整体处于淡季,下游开工率相对稳定但采购维持刚需。进出口方面,液碱出口大幅下降,固碱出口增长。成本端,液氯价格波动为氯碱生产提供支撑,但月末价格下调再度强化成本支撑效应。库存方面,液碱厂库库存略有增加。综合来看,市场处于多方博弈之中,价格短期内预计将维持震荡格局。
本报告提示哪些风险因素?
本报告提示的主要风险因素包括地缘冲突变动、出口订单执行及下游采购节奏。地缘冲突可能影响全球供应链及能源价格,进而影响烧碱成本及出口。出口方面,需关注海外装置检修及MHP装置复产情况,新单成交持续性存疑。下游采购节奏变化将直接影响市场供需平衡,当前下游维持刚需采购,若采购节奏加快或减慢均可能对价格产生较大影响。此外,液氯价格波动及氯碱生产利润变化也可能导致装置开工率调整,进而影响市场供应。