猜你想问
雅迪集团1H26业绩预览的核心内容是什么?
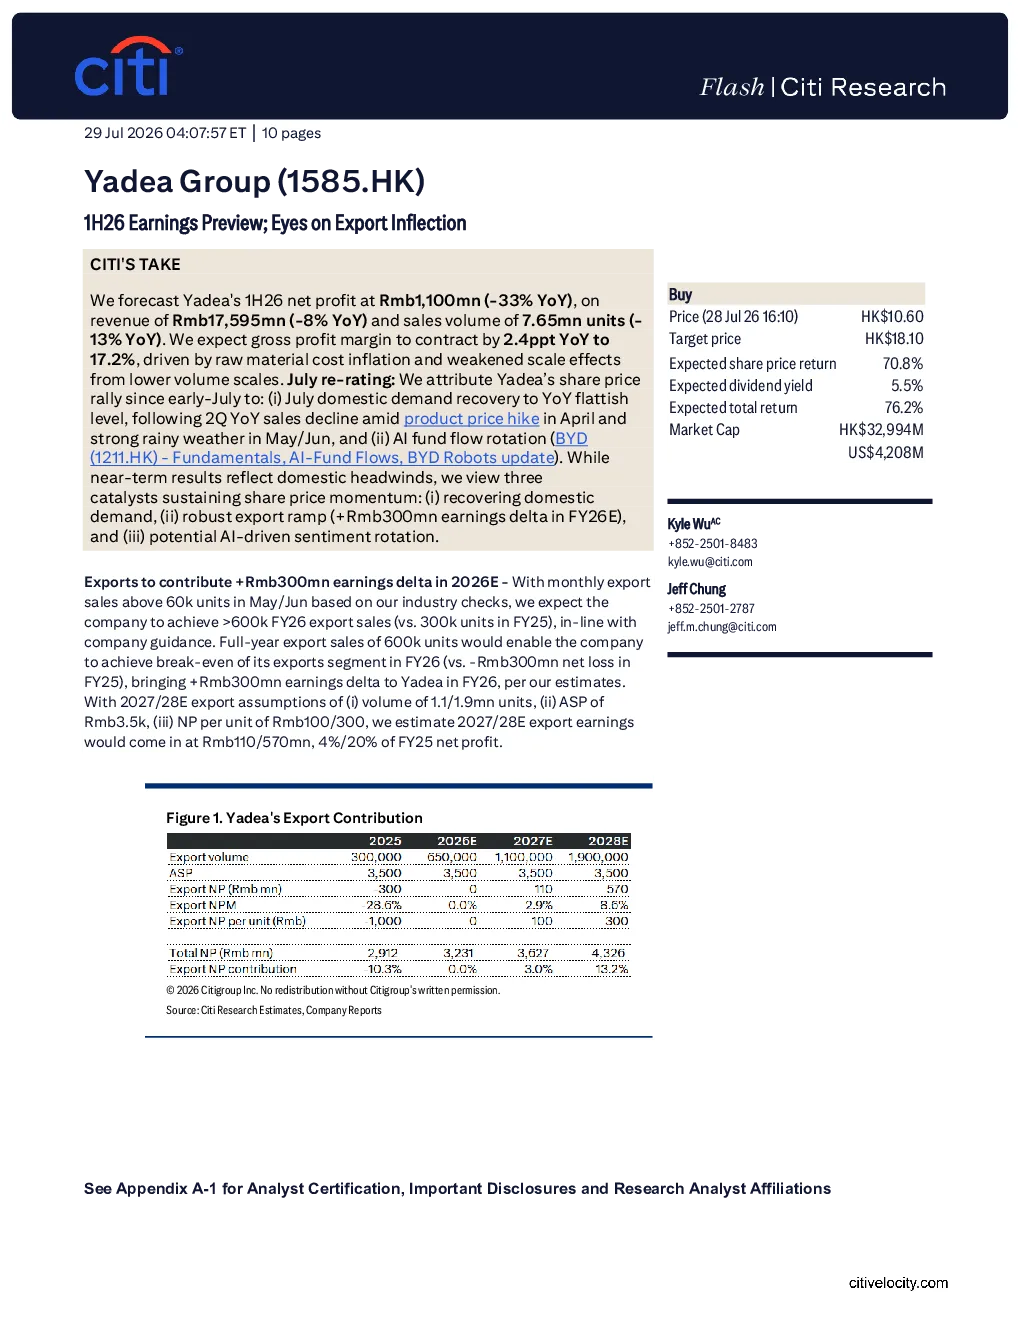
Citibank预测雅迪集团2026年上半年净利润为11亿元(同比-33%),收入175.95亿元(同比-8%),销量765万台(同比-13%)。毛利率预计下降2.4个百分点至17.2%,主要受原材料成本通胀和销量规模效应减弱影响。出口方面,公司5-6月月度出口销量超过6万台,预计2026年全年出口销量将超过60万台(2025年为30万台),实现出口业务盈亏平衡,为2026年带来3亿元的盈利增量。
两轮电动车行业的发展趋势如何?
两轮电动车行业正经历结构性调整,销量增速放缓但高端化、智能化趋势明显。原材料成本波动和竞争加剧对毛利率造成压力,但技术升级和品牌建设推动产品差异化。出口市场成为重要增长点,尤其东南亚和欧洲市场潜力巨大,企业通过提升产品品质和本地化策略拓展国际业务。国内市场则受益于消费升级,电动自行车和电动摩托车需求持续增长。
研报对雅迪集团的重点分析方向有哪些?
研报重点分析了雅迪集团的出口业务拐点,关注其海外市场扩张和盈利能力提升。同时,报告评估了公司在国内市场的竞争地位、产品结构优化以及成本控制能力。此外,还考察了公司智能化转型进展和品牌影响力,并对比了主要竞争对手的表现。通过多维度评估,判断公司长期增长潜力与短期经营挑战。
当前两轮电动车市场的现状如何?
当前两轮电动车市场呈现供需两旺与结构性分化并存态势。国内市场方面,消费者对产品性能、安全和智能化要求提高,推动产品迭代升级。出口市场方面,全球电动两轮车需求稳定增长,但贸易壁垒和地缘政治风险增加。行业整体竞争激烈,价格战与品牌战并存,头部企业通过技术积累和渠道优势保持领先。政策环境如新国标对行业规范化发展起到关键作用。
研报提示了哪些风险因素?
研报提示的主要风险包括:行业销量增长不及预期可能影响公司收入和利润;高端产品销量未达目标将影响毛利率水平;新国标执行宽松可能导致更换需求不足;产品缺陷可能损害品牌形象和市场份额;海外市场接受度存在不确定性影响出口扩张;疫情反复可能干扰供应链和海外业务拓展。此外,原材料价格波动和融资成本上升也是潜在风险。