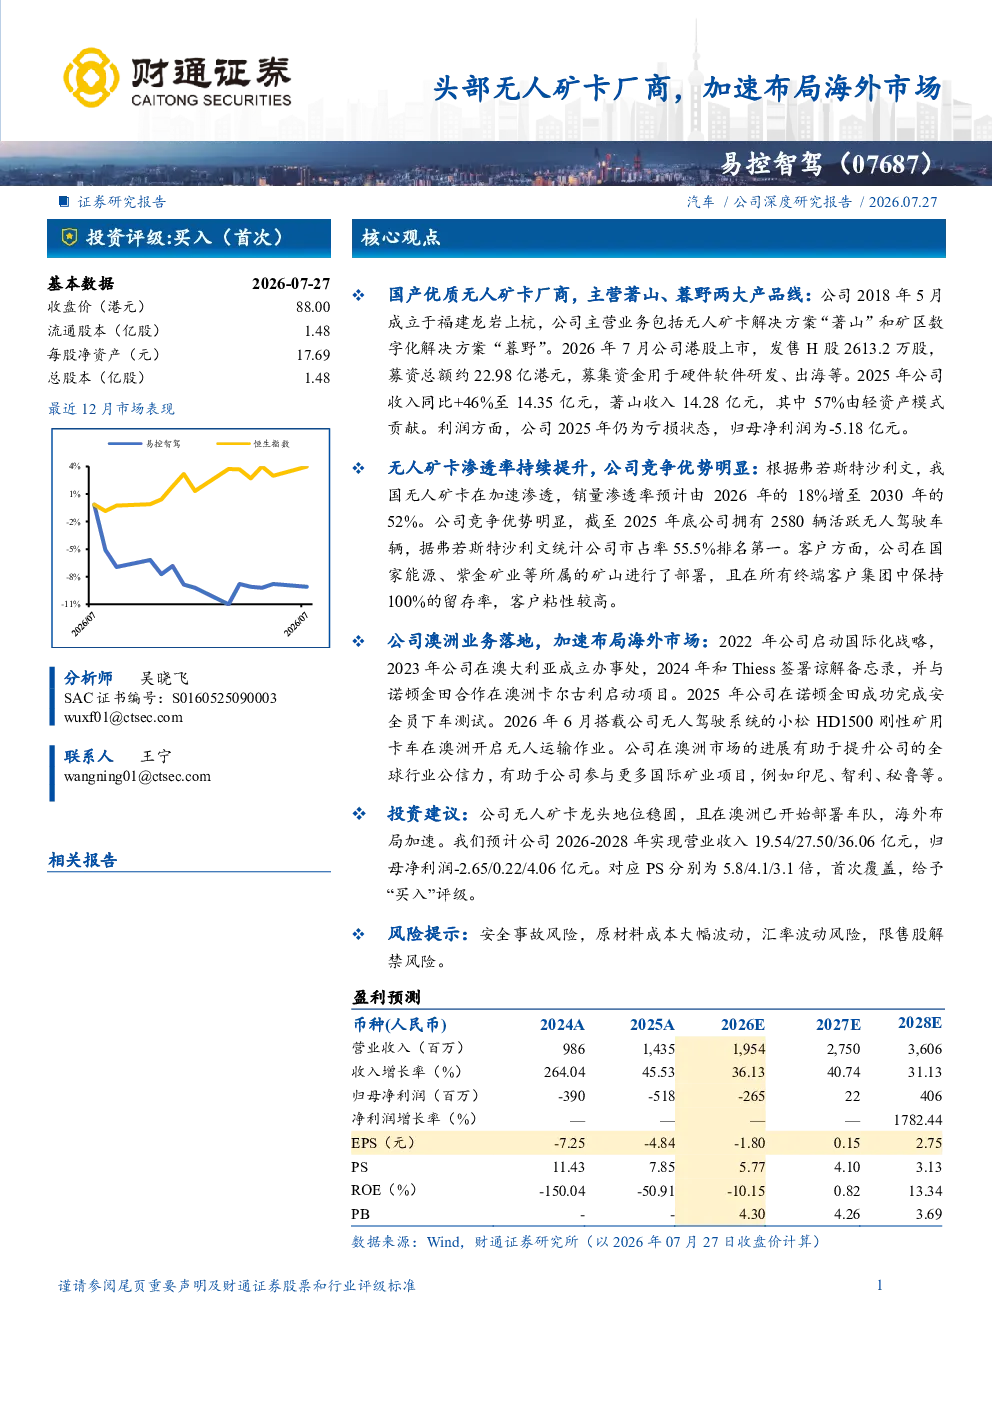
易控智驾(07687)深度研究报告总结
核心观点与基本数据
- 投资评级:买入(首次)
- 基本数据(2026年7月27日):收盘价88.00港元,流通股本1.48亿股,每股净资产17.69元,总股本1.48亿股
- 主营业务:无人矿卡解决方案“著山”和矿区数字化解决方案“暮野”
- 募资情况:2026年7月港股上市,发售H股2613.2万股,募资总额约22.98亿港元,用于硬件软件研发、出海等
公司业务与业绩
- 业务构成:
- 著山:封闭环境无人驾驶矿卡产品及解决方案,包括无人驾驶矿卡和自主研发的无人驾驶车队管理系统
- 暮野:矿区数字化解决方案,核心技术包括IMCS(矿区一体化管控系统)、智能卡车调度终端等
- 商业模式:
- 公司提供车队模式(TaaS):公司拥有或租赁无人驾驶矿卡,提供全生命周期服务,主要面向不购买自有车队的矿业公司
- 客户提供车队模式(AtaaS):公司负责技术层面的软硬件产品及服务,客户可向第三方采购或租赁,也可向公司购买矿卡
- 业绩表现:
- 收入:2023-2025年收入同比+46%至14.35亿元,其中57%由轻资产模式贡献
- 毛利率:2023-2025年毛利率由-18.6%增至10.1%,轻资产业务毛利率高于著山整体
- 期间费率:2023-2025年期间费率由85%降至31%,研发费率由65%降至19%
- 利润:2025年仍为亏损状态,归母净利润为-5.18亿元
竞争优势与市场地位
- 无人矿卡渗透率:预计2026-2030年销量渗透率由18%增至52%,市场规模预计由56亿元增至223亿元
- 竞争优势:
- 市占率第一:截至2025年底,公司拥有2580辆活跃无人驾驶车辆,市占率55.5%,排名第一
- 技术领先:模块化平台提高泛化性,矿区专有算法性能优异,联合轨迹预测框架IMRv2在Waymo Open Motion Dataset的交互预测与轨迹预测两项榜单中均排名第一
- 客户粘性高:在所有终端客户集团中保持100%的留存率
海外市场布局
- 澳大利亚市场:
- 2022年启动国际化战略,2023年在澳大利亚成立办事处
- 2024年与Thiess签署谅解备忘录,与诺顿金田合作在澳洲卡尔古利启动项目
- 2025年成功完成“安全员下车”测试
- 2026年6月搭载公司无人驾驶系统的小松HD1500刚性矿用卡车在澳洲开启无人运输作业
- 意义:提升全球行业公信力,助力参与更多国际矿业项目(印尼、智利、秘鲁等)
投资建议与盈利预测
- 投资建议:公司无人矿卡龙头地位稳固,海外布局加速,首次覆盖给予“买入”评级
- 盈利预测(2026-2028年):
- 收入:19.54/27.50/36.06亿元
- 归母净利润:-2.65/0.22/4.06亿元
- 对应PS:5.8/4.1/3.1倍
风险提示
- 安全事故风险
- 原材料成本大幅波动
- 汇率波动风险
- 限售股解禁风险