业绩简评
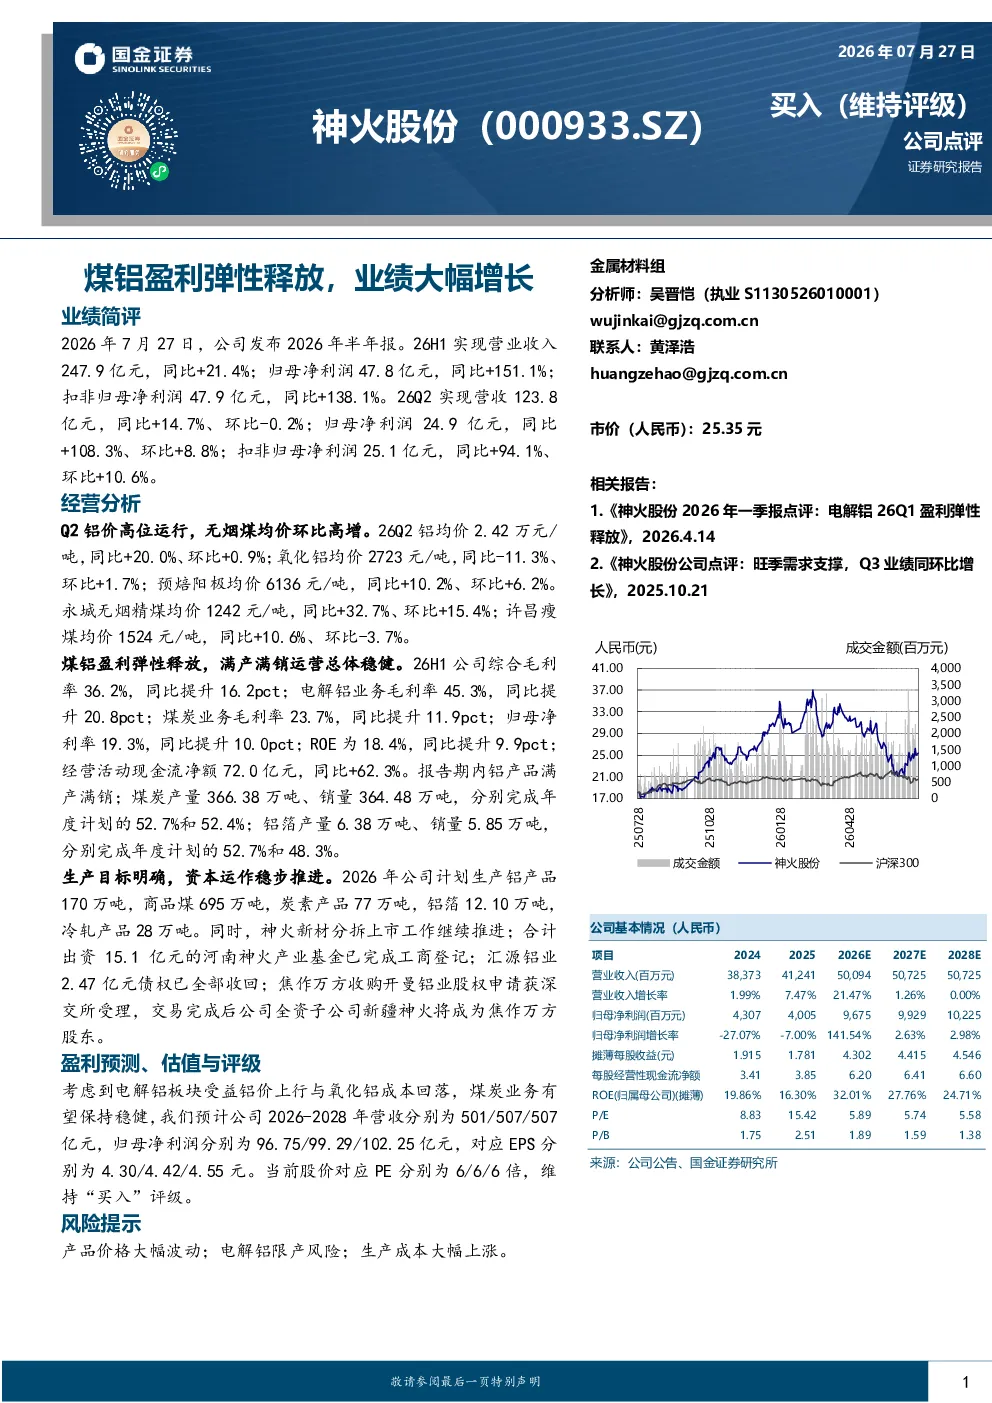
2026年上半年,神火股份实现营业收入247.9亿元,同比增长21.4%;归母净利润47.8亿元,同比增长151.1%;扣非归母净利润47.9亿元,同比增长138.1%。其中,2026年第二季度实现营收123.8亿元,同比增长14.7%,环比下降0.2%;归母净利润24.9亿元,同比增长108.3%,环比增长8.8%;扣非归母净利润25.1亿元,同比增长94.1%,环比增长10.6%。
经营分析
- 铝价与成本:2026年第二季度,铝均价为2.42万元/吨,同比增长20.0%,环比增长0.9%;氧化铝均价为2723元/吨,同比下降11.3%,环比增长1.7%;预焙阳极均价为6136元/吨,同比增长10.2%,环比增长6.2%。永城无烟精煤均价为1242元/吨,同比增长32.7%,环比增长15.4%;许昌瘦煤均价为1524元/吨,同比增长10.6%,环比下降3.7%。
- 盈利能力:2026年上半年,公司综合毛利率为36.2%,同比提升16.2个百分点;电解铝业务毛利率为45.3%,同比提升20.8个百分点;煤炭业务毛利率为23.7%,同比提升11.9个百分点;归母净利率为19.3%,同比提升10.0个百分点;ROE为18.4%,同比提升9.9个百分点;经营活动现金流净额72.0亿元,同比增长62.3%。
- 运营情况:报告期内,铝产品满产满销;煤炭产量366.38万吨,销量364.48万吨,分别完成年度计划的52.7%和52.4%;铝箔产量6.38万吨,销量5.85万吨,分别完成年度计划的52.7%和48.3%。
生产目标与资本运作
- 生产目标:2026年公司计划生产铝产品170万吨,商品煤695万吨,炭素产品77万吨,铝箔12.10万吨,冷轧产品28万吨。
- 资本运作:神火新材分拆上市工作继续推进;合计出资15.1亿元的河南神火产业基金已完成工商登记;汇源铝业2.47亿元债权已全部收回;焦作万方收购开曼铝业股权申请获深交所受理,交易完成后公司全资子公司新疆神火将成为焦作万方股东。
盈利预测、估值与评级
- 盈利预测:预计公司2026-2028年营收分别为501亿元、507亿元、507亿元,归母净利润分别为96.75亿元、99.29亿元、102.25亿元,对应EPS分别为4.30元、4.42元、4.55元。
- 估值与评级:当前股价对应PE分别为6倍,维持“买入”评级。
风险提示
- 产品价格大幅波动
- 电解铝限产风险
- 生产成本大幅上涨