猜你想问
优然牧业2026年业绩大幅增长的原因是什么?
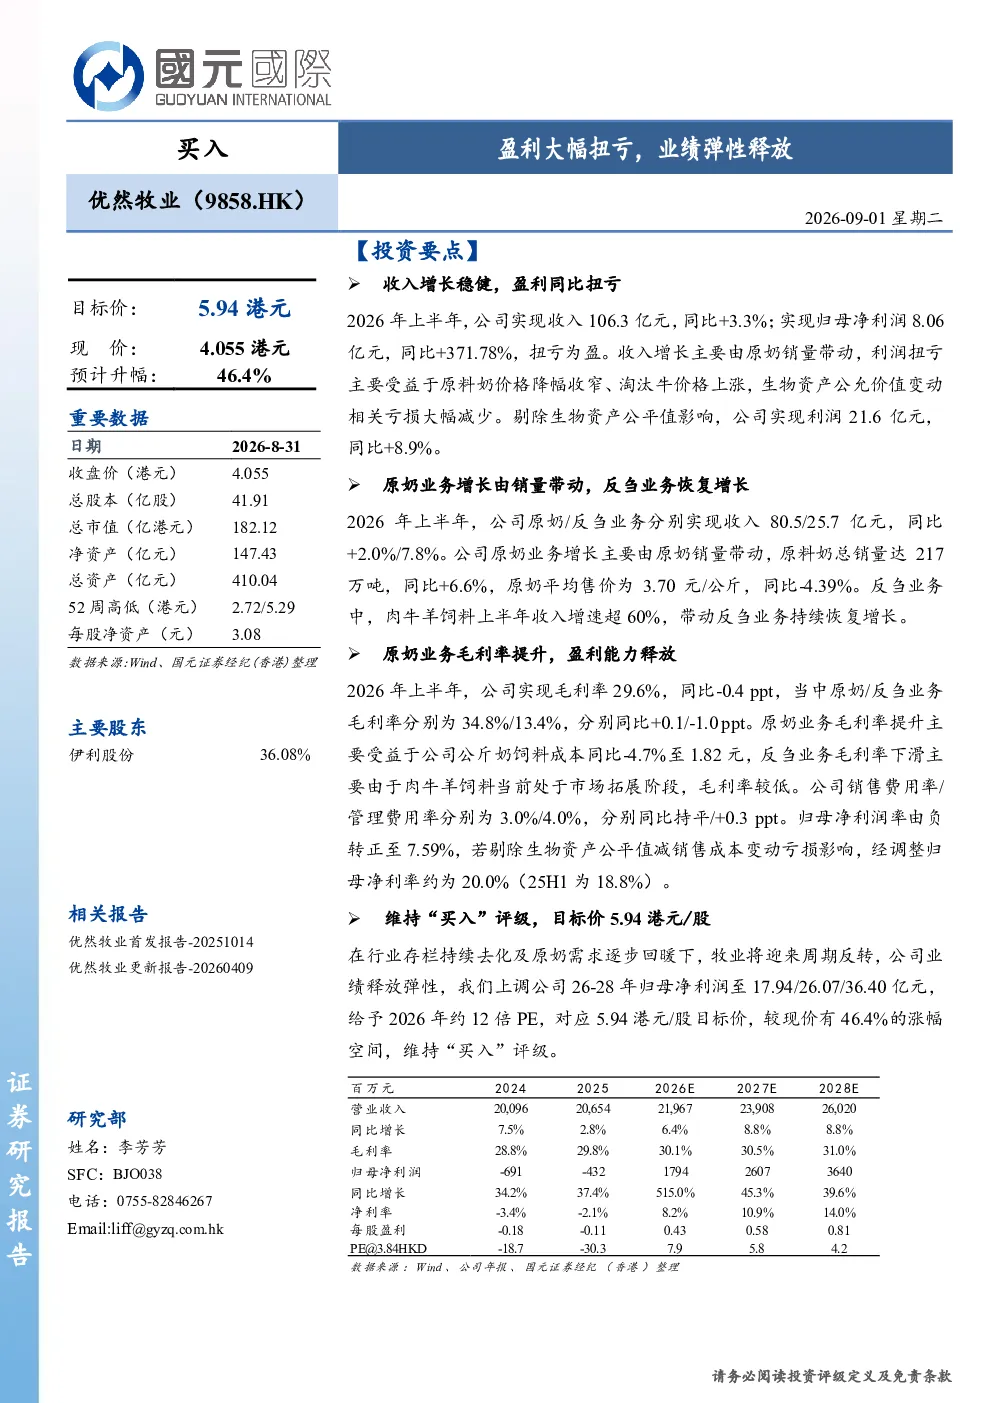
2026年上半年,优然牧业实现收入106.3亿元,同比增长3.3%;归母净利润8.06亿元,同比增长371.78%,扭亏为盈。收入增长主要来自原奶销量提升,利润扭亏得益于原料奶价格降幅收窄、淘汰牛价格上涨及生物资产公允价值变动亏损大幅减少。剔除生物资产影响后,公司实现利润21.6亿元,同比增长8.9%。原奶业务方面,公司原奶收入80.5亿元,同比增长2.0%,原料奶总销量达217万吨,同比增长6.6%,原奶平均售价3.70元/公斤,同比下降4.39%。奶牛单产同比增长1.6%至13.1吨,奶牛存栏数量较2025年末下降0.5%至61.58万头,成母牛占比55.7%。反刍业务方面,肉牛羊饲料收入增速超60%,带动反刍业务持续恢复增长,已建立60余家标杆牧场。利润扭亏主要得益于生物资产公允价值变动亏损大幅减少,以及原料奶价格降幅收窄等因素。
乳制品行业未来发展趋势如何?
乳制品行业未来发展趋势呈现多元化发展态势。一方面,原奶品质与规模化生产成为核心竞争力,头部乳企通过技术升级和牧场优化提升单产效率,同时注重原料奶质量稳定。另一方面,反刍饲料业务增长潜力大,随着肉牛羊养殖规模化程度提升,相关饲料需求持续释放,行业集中度有望进一步提升。此外,消费升级推动高端乳制品需求增长,功能性、有机乳制品成为市场新热点。乳企通过产品创新和渠道拓展满足消费者多样化需求,行业整体保持稳健增长。
优然牧业报告重点分析了哪些业务板块?
优然牧业报告重点分析了原奶业务和反刍业务两大板块。原奶业务方面,报告详细分析了收入、销量、价格及成本变化,指出公司通过提升奶牛单产和优化成本结构,毛利率提升至34.8%。反刍业务方面,报告关注肉牛羊饲料收入增速超60%的强劲表现,以及标杆牧场的建设进展,指出该业务板块成为公司新的增长引擎。报告还分析了公司整体毛利率、费用率及净利率变化,展现业务板块间的协同效应。
当前乳制品市场处于什么阶段?
当前乳制品市场处于转型升级阶段。一方面,原奶市场供需关系持续改善,但价格波动仍是行业主要风险,乳企通过规模化养殖和成本控制提升抗风险能力。另一方面,消费需求持续复苏,但增速有所放缓,消费者更注重产品品质与健康价值。乳企通过产品创新和品牌建设满足消费升级需求,行业竞争格局进一步优化,头部企业凭借规模和品牌优势占据市场主导地位。
优然牧业报告提示了哪些投资风险?
优然牧业报告提示了四项主要投资风险:一是原奶价格大幅下行风险,原料奶价格波动直接影响公司盈利能力;二是奶牛存栏去化不及预期风险,奶牛存栏下降过快可能导致原奶供应不足;三是消费需求恢复不达预期风险,宏观经济波动可能影响乳制品消费;四是奶牛重大疾病风险,动物疫病可能对牧场运营造成冲击。这些风险需持续关注,以评估公司长期发展前景。