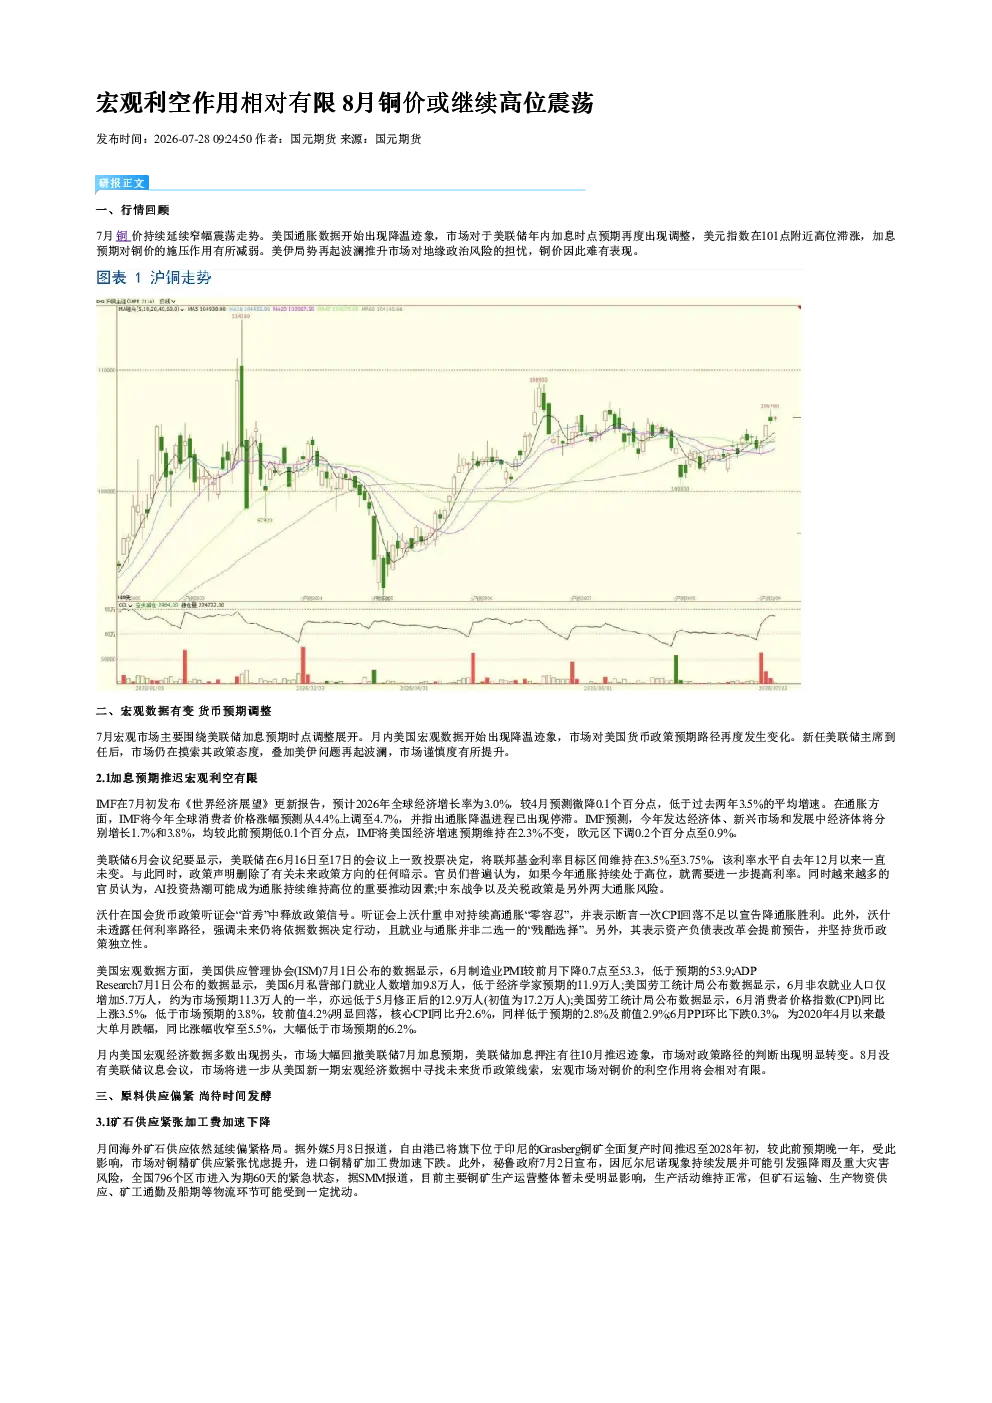
一、行情回顾
7月铜价窄幅震荡。美国通胀降温,美联储加息预期推迟,美元指数高位滞涨,利空减弱;美伊局势引发地缘政治担忧,限制铜价上涨空间。
二、宏观数据与货币预期调整
-
加息预期推迟,宏观利空有限
- IMF下调全球经济增长预期至3.0%,通胀预测上调至4.7%,发达经济体增速预期降至1.7%。
- 美联储6月维持利率不变,但官员认为通胀持续高位需加息,AI投资、中东冲突、关税列为通胀风险。
- 沃什重申“零容忍”通胀,未透露利率路径,强调数据驱动政策。
- 美国宏观数据多数转弱:6月PMI、非农就业、CPI均低于预期,通胀同比回落至3.5%。
- 市场预期美联储加息押注推迟至10月,宏观利空作用有限。
-
原料供应偏紧,尚待时间发酵
- 矿石供应紧张:自由港Grasberg铜矿复产推迟至2028年初,秘鲁厄尔尼诺风险扰动物流,加工费降至-146.15美元/吨,冶炼厂利润承压。
- 废铜结构紧张:国内废铜企业开工率下降至50%以下,带票废铜供应短缺,精废价差走阔但替代效果有限,加剧原料压力。
- 硫酸价格高位:国内硫酸出口限制执行2个月,华中、华东装置检修致现货收紧,酸价维持在230美元/吨以上,8月备肥需求或支撑价格,暂难压缩冶炼利润。
- 库存结构:上期所库存降至年内最低,LME库存减少约25%,COMEX库存增加至68万吨以上,精炼铜库存流入美国。
三、终端消费平稳
- 线缆生产平稳:7月开工率预测72.7%,受前期订单支撑,但下游采购谨慎,精铜杆开工率下降至66.2%,库存温和消耗,行业短周期去库意愿强。
- 空调产销淡季:7月空冰洗排产合计下降7.1%,空调下滑13.4%(内销下滑17.0%),3季度季节性走弱加剧,8月空调端口需求进一步走弱。
- 汽车产销回升:1-6月新能源汽车产销同比增长6.7%和7.3%,出口增长65.3%(新能源出口增长120%),6月新能源销量占比近60%。
四、后市展望
宏观层面,美联储加息预期推迟,利空作用有限;基本面方面,原料供应压力增加但矛盾不突出,需求端汽车端回升,线缆平稳,空调季节性走弱,铜价受供需分化影响。