核心观点
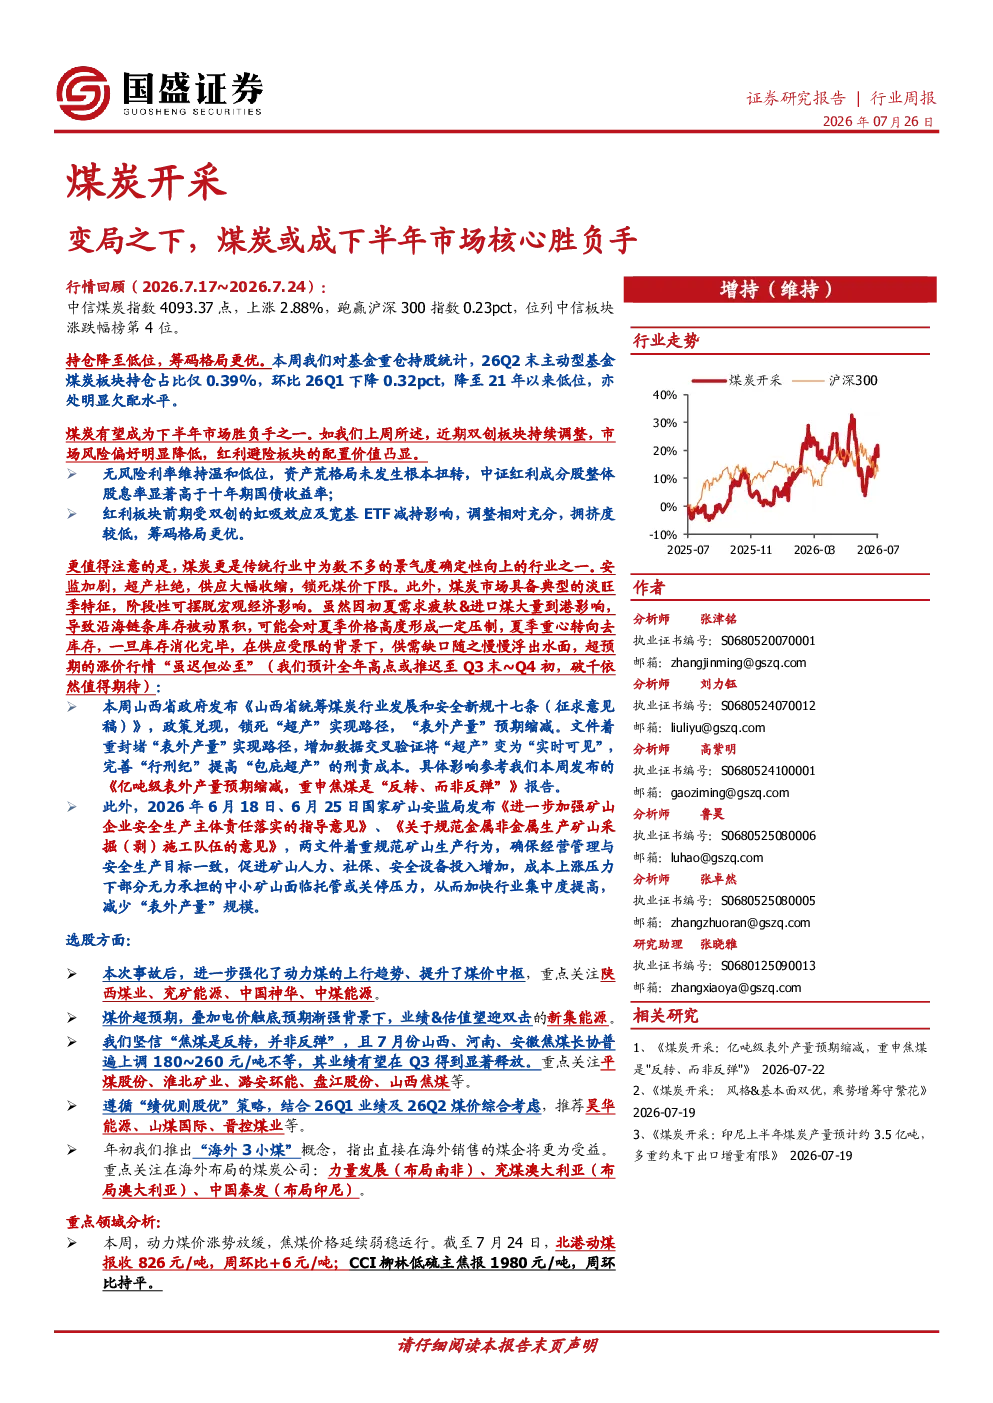
- 煤炭有望成为下半年市场核心胜负手之一,尤其在市场风险偏好降低的背景下,红利避险板块的配置价值凸显。
- 煤炭市场具备淡旺季特征,夏季需求疲软和进口煤到港导致沿海链条库存累积,但供应受限,供需缺口将逐渐显现,超预期涨价行情“虽迟但必至”。
- 安监加剧、超产杜绝、供应大幅收缩,锁死煤价下限,政策兑现,锁死“超产”实现路径,“表外产量”预期缩减。
- 焦煤是反转,并非反弹,7月份山西、河南、安徽焦煤长协普遍上调,其业绩有望在Q3得到显著释放。
关键数据
- 中信煤炭指数:4093.37点,上涨2.88%,跑赢沪深300指数0.23pct。
- 26Q2末主动型基金煤炭板块持仓占比:0.39%,环比26Q1下降0.32pct,降至21年以来低位。
- 2026年6月我国原煤产量同比下滑:9.7%。
- 环渤海9港库存:2984万吨,周环比上涨49万吨,同比上涨270万吨。
- 全国73港动力煤库存:7420万吨,周环比上涨251万吨,同比上涨817万吨。
- 沿海8省电厂日耗:224.7万吨,周环比下降6.4万吨,同比上涨6万吨。
- 沿海8省电厂库存:3738万吨,周环比下降79.8万吨,同比上涨205.3万吨。
- 港口炼焦煤库存:348万吨,周环比增加36万吨,同比增加55万吨。
- 230家独立焦企炼焦煤库存:773万吨,周环比减少21万吨,同比减少68万吨。
- 247家钢厂炼焦煤库存:776万吨,周环比增加1万吨,同比减少24万吨。
- 港口焦炭库存:208万吨,周环比减少11万吨,同比上涨10万吨。
- 230家样本焦企焦炭库存:75万吨,周环比上涨4万吨,同比增加25万吨。
- 247家样本钢厂焦炭库存:676万吨,周环比减少2万吨,同比增长36万吨。
- 样本焦企平均吨焦盈利:18元,周环比下降35元/吨。
研究结论
- 动力煤:产地港口煤价暂稳,等待后市需求回升。短期受需求疲软和进口煤到港影响,库存被动累库,但供应受限,价格调整空间有限。长期而言,煤炭在我国能源体系中的主体地位和压舱石作用不会改变,供需总体平稳,集中度有望进一步提高。
- 焦煤:下游负反馈预期兑现,港口煤价持稳运行。铁水回落压制原料需求,供给受限下煤价暂稳。国内存量煤矿有效供应或逐步收缩,焦煤新建矿井数量有限,面临后备资源不足困境,供需格局持续向好,主焦煤或尤其紧缺。
- 焦炭:首轮提降落地,后市仍存提降预期。钢材市场承压,铁水产量持续下滑,焦炭刚需支撑走弱,焦企出货节奏明显放缓,库存累积,供需结构进一步转弱,焦煤市场同样偏弱,焦炭成本支撑不足,价格仍有继续下调预期。
- 选股建议:
- 动力煤:陕西煤业、兖矿能源、中国神华、中煤能源、新集能源。
- 焦煤:平煤股份、淮北矿业、潞安环能、盘江股份、山西焦煤。
- 焦炭:昊华能源、山煤国际、晋控煤业。
- 海外布局的煤炭公司:力量发展(南非)、兖煤澳大利亚(澳大利亚)、中国秦发(印尼)。
风险提示
- 国内产量释放超预期。
- 下游需求不及预期。
- 原煤进口超预期。
- 政策不及预期。