核心观点与关键数据
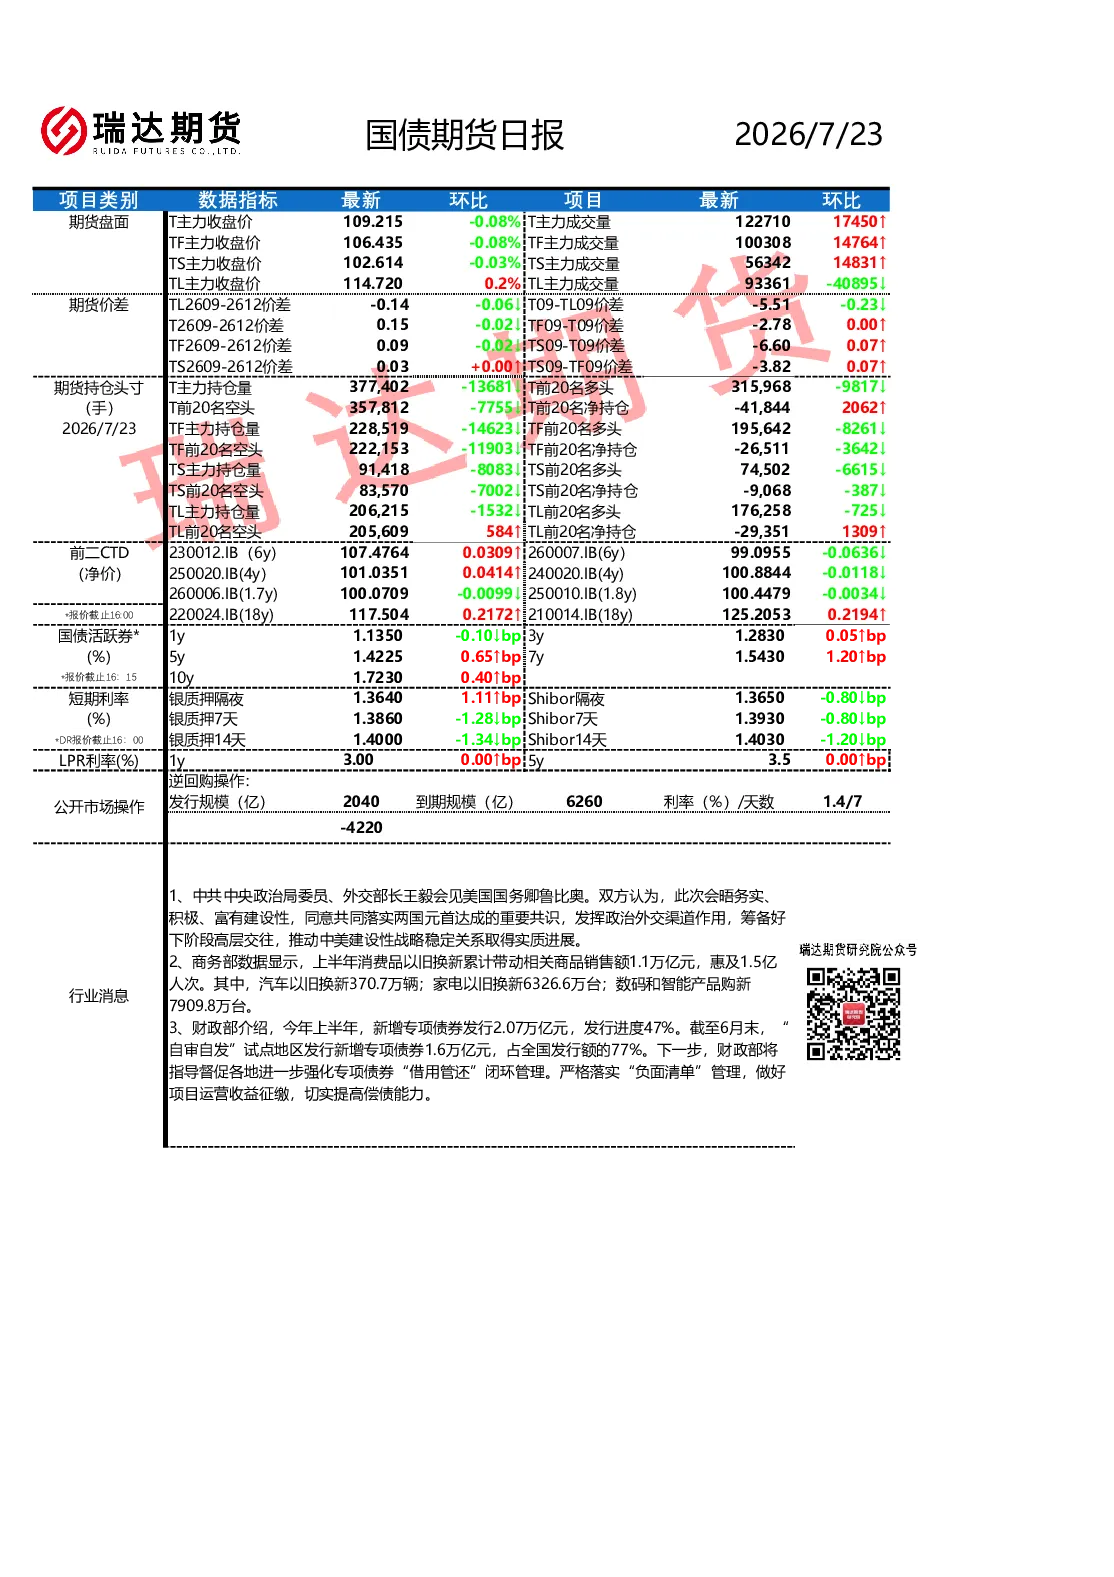
- 国债期货市场表现:周四国债现券收益率多数上行,2-7年期收益率上行0.1-1.5bp,10年期收益率上行0.55bp至1.72%,30年期收益率下行0.35bp至2.21%。国债期货短弱超长强,TS、TF、T主力合约分别下跌0.03%、0.08%、0.08%,TL主力合约上涨0.2%。
- 期货盘面数据:T主力收盘价109.215,环比下跌0.08%;成交量122,710手,环比上升。TF主力收盘价106.435,环比下跌0.08%;成交量100,308手,环比上升。TS主力收盘价102.614,环比下跌0.03%;成交量56,342手,环比上升。TL主力收盘价114.72,环比上涨0.2%;成交量93,361手,环比下降。
- 期货价差:TL2609-2612价差-0.14,环比收窄0.06;T09-TL09价差-5.51,环比收窄0.23;T2609-2612价差0.15,环比收窄0.02;TF09-T09价差-2.78,环比持平;TS09-T09价差-6.60,环比收窄0.07;TS2609-2612价差0.03,环比持平;TS09-TF09价差-3.82,环比收窄0.07。
- 期货持仓头寸:T主力持仓量377,402手,环比下降13,681手;前20名多头315,968手,环比下降9,817手;前20名空头357,812手,环比下降7,755手;前20名净持仓-41,844手,环比上升2,062手。TF主力持仓量228,519手,环比下降14,623手;前20名多头195,642手,环比下降8,261手;前20名空头222,153手,环比下降11,903手;前20名净持仓-26,511手,环比下降3,642手。TS主力持仓量91,418手,环比下降8,083手;前20名多头74,502手,环比下降6,615手;前20名空头83,570手,环比下降7,002手;前20名净持仓-9,068手,环比下降387手。TL主力持仓量206,215手,环比下降1,532手;前20名多头176,258手,环比下降725手;前20名空头205,609手,环比下降584手;前20名净持仓-29,351手,环比上升1,309手。
- 国债期货CTD报价:220024.IB(18y)117.50,环比上涨0.2172;210014.IB(18y)125.2053,环比上涨0.2194。
- 国债活跃券收益率:1年期1.1350,环比下降0.10bp;3年期1.2830,环比上升0.05bp;5年期1.4225,环比上升0.65bp;7年期1.5430,环比上升1.20bp;10年期1.7230,环比上升0.40bp。
- 短期利率:银质押隔夜1.3640,环比上升1.11bp;Shibor隔夜1.3650,环比下降0.80bp;银质押7天1.3860,环比下降1.28bp;Shibor7天1.3930,环比下降0.80bp;银质押14天1.4000,环比下降1.34bp;Shibor14天1.4030,环比下降1.20bp。
- LPR利率:1年期3.00,环比持平;5年期3.50,环比持平。
- 逆回购操作:发行规模2040亿,到期规模6260亿,利率1.4%,期限7天。
- 行业消息:1)中美外交部长会晤,同意推动中美建设性战略稳定关系;2)上半年消费品以旧换新带动相关商品销售额1.1万亿元;3)上半年新增专项债券发行2.07万亿元,发行进度47%。
研究结论
- 国内基本面:二季度GDP增速4.3%,略低于预期,增长动能边际走弱。6月工增保持增长,社零边际改善,固投持续回落,制造业新旧动能分化加剧。6月金融数据低于预期,社融增速小幅下行,信贷及政府债为主要拖累,直接融资继续支撑社融。M1、M2增速均明显回落,资金活化程度仍待改善。
- 政策面:财政部将强化专项债券“借用管还”闭环管理,加快资金拨付使用进度。
- 海外方面:中东军事冲突持续升级,美伊紧张关系加剧。
- 市场博弈:超长端期货放量上涨后高位震荡,市场博弈情绪升温,主要围绕月底政治局会议增量政策预期,叠加部分地区性银行存款利率上限下调的传闻催化,做多动能有所释放。资金方面,税期扰动消退后流动性均衡偏松,短端稳定为长端下行提供空间。但趋势性行情仍需等待政治局会议政策定调,在此之前利率或以宽幅震荡为主,期限利差仍有收窄空间。