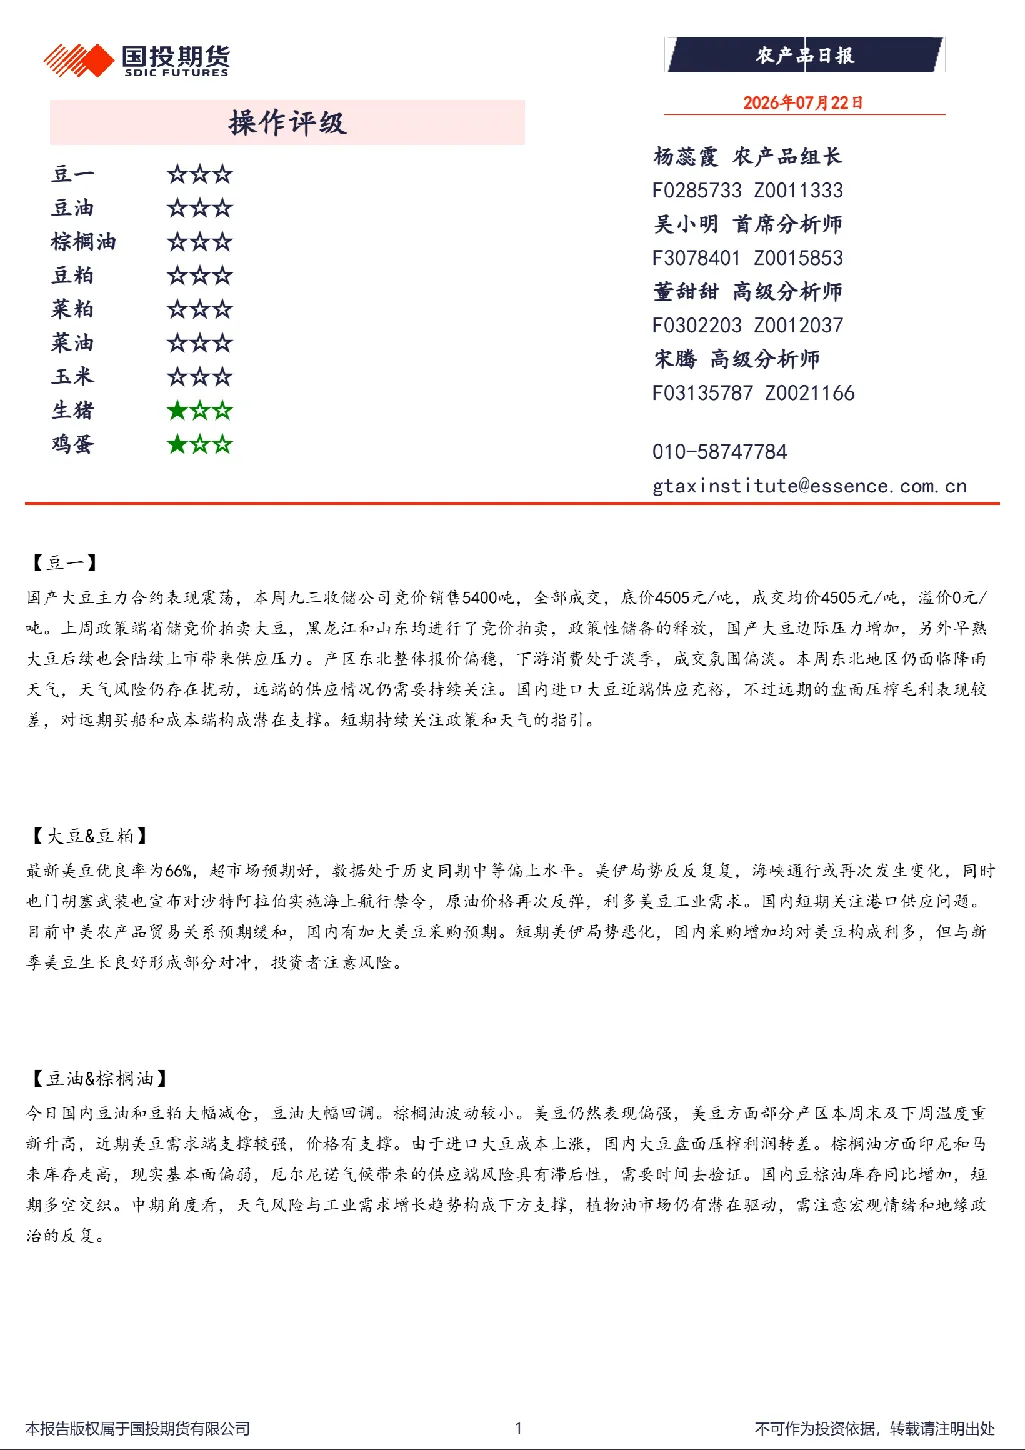
【豆一】
国产大豆主力合约震荡,九三收储公司竞价销售5400吨,全部成交,底价4505元/吨。政策性储备大豆释放增加供应压力,早熟大豆上市将进一步加剧压力。产区报价偏稳,下游消费淡季,成交氛围偏淡。东北地区降雨天气持续,天气风险仍存。进口大豆近端供应充裕,但远期压榨毛利较差,对成本端构成支撑。短期关注政策和天气指引。
【大豆&豆粕】
美豆优良率66%,超预期,处于历史同期中等偏上水平。美伊局势反复、海峡通行及也门禁令提振原油价格,利好美豆工业需求。国内贸易关系预期缓和,加大美豆采购可能。短期美伊局势恶化及国内采购增加利多美豆,但新季美豆生长良好形成对冲。
【豆油&棕榈油】
豆油和豆粕大幅减仓,豆油回调。美豆偏强,部分产区温度回升,需求端支撑较强。进口大豆成本上涨导致国内压榨利润转差。棕榈油方面,印尼和马来库存走高,基本面偏弱,厄尔尼诺风险滞后验证。国内豆棕油库存同比增加,短期多空交织。中期看,天气风险和工业需求增长构成支撑,但需注意宏观和地缘政治风险。
【菜粕&菜油】
菜粕震荡,菜油弱势下行。加拿大AAFC报告上调菜籽产量至2100万吨,因种植和收割面积调增。加工能力稳定,生物燃料需求增长或小幅降低期末库存。国内需求缺乏亮点,中储粮将举行菜油竞价采购。短期菜系期价预计震荡。
【玉米】
北港锦州港平仓价连续下调,山东深加工企业剩余车辆数下降。芽麦/小麦替代用量多,冲击玉米需求。中期看,下游库存偏低,但利空因素交织,大连玉米期货或继续寻底,价格重心上移需时间。
【生猪】
生猪主力09下跌创新低,现货价格继续下调。二次育肥积极性减弱,前期上涨行情或结束。新生仔猪数据显示下半年出栏量维持高位,同比增加,生猪难以趋势性上涨,建议逢高套期保值。长期去产能趋势仍将延续。
【鸡蛋】
鸡蛋主力09下跌创新低,现货价格继续下调。小蛋价格大幅下调引发新开产增加担忧。盘面技术形态显示顶背离,前期多头建议离场。关注现货蛋价及大小蛋价差,中秋前备货未至。需关注新开产、延迟淘汰及老鸡淘汰情况。
星级说明:
- 红色星级:预判趋势性上涨
- 绿色星级:预判趋势性下跌
- ★☆☆:偏多/空,趋势驱动但盘面可操作性不强
- ★★☆:持多/空,趋势明晰且行情发酵
- ★★★:明晰多/空趋势,投资机会恰当
- 白星:短期多空均衡,盘面可操作性差,观望为主
免责声明:
本报告仅供国投期货机构或个人客户使用,不构成投资建议,不保证信息准确性,客户需自行承担风险。