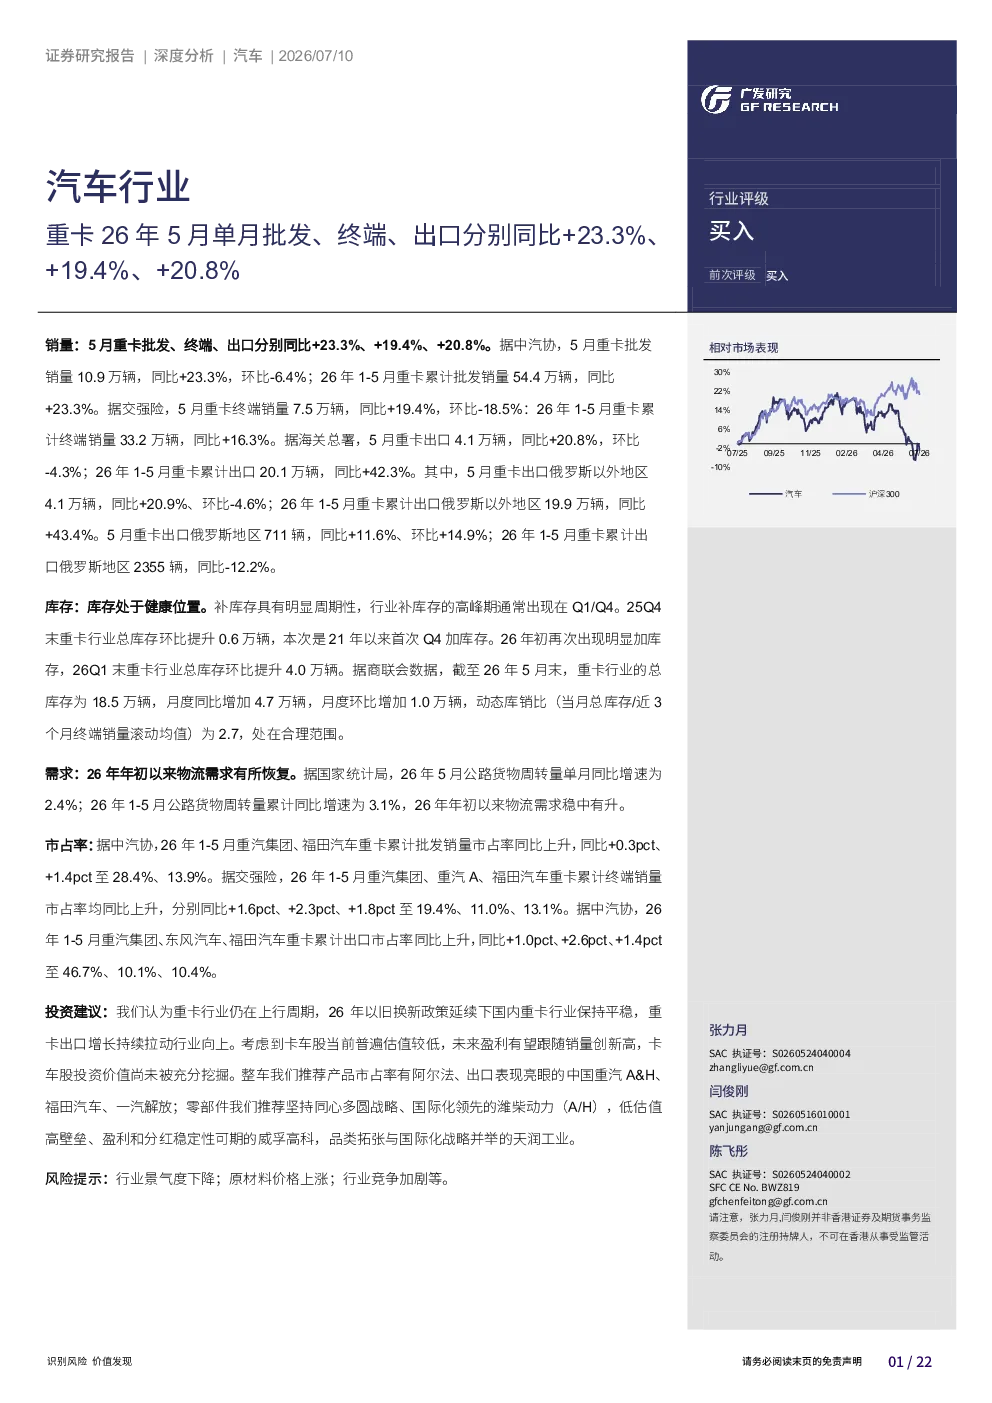
重卡行业分析报告总结
销量
- 2026年5月重卡行业单月批发销量10.9万辆,同比+23.3%,环比-6.4%;累计批发销量54.4万辆,同比+23.3%。
- 2026年5月重卡行业单月终端销量7.5万辆,同比+19.4%,环比-18.5%;累计终端销量33.2万辆,同比+16.3%。
- 燃料结构:5月柴油重卡销量3.0万辆,同比-10.5%,环比-10.2%;天然气重卡销量1.4万辆,同比-0.3%,环比-54.5%;纯电动重卡销量3.0万辆,同比+102.4%,环比+9.7%。累计销量中,柴油、天然气、纯电动重卡销量分别为13.3、9.6、10.1万辆,同比分别-8.5%、+23.2%、+68.9%。
- 车型结构:5月物流重卡销量6.4万辆,同比+15.6%,环比-19.6%;工程重卡销量1.1万辆,同比+47.4%,环比-10.9%。累计销量中,物流重卡28.8万辆,同比+14.5%;工程重卡4.4万辆,同比+30.1%。
- 细分车型:5月牵引车、载货车、专用车、搅拌车、自卸车销量分别为4.2、1.0、1.2、0.4、0.7万辆,同比分别+26.6%、-14.4%、+14.6%、+81.6%、+34.4%;累计销量分别为18.9、4.4、5.6、1.4、3.0万辆,同比分别+22.5%、-6.9%、+9.9%、+55.2%、+21.0%。
- 地区结构:1-5月累计同比增速排名前十的地区:西藏(89.8%)、广西(72.5%)、贵州(56.8%)、福建(41.3%)、浙江(39.5%)、山东(37.5%)、湖南(35.6%)、辽宁(33.4%)、江西(31.1%)、河北(28.0%);排名后十位的地区:上海(-48.5%)、北京(-22.3%)、新疆(-1.8%)、四川(6.1%)、陕西(6.9%)、广东(8.6%)、内蒙古(9.2%)、河南(9.3%)、江苏(10.5%)、云南(11.3%)。
- 出口:5月出口4.1万辆,同比+20.8%,环比-4.3%;1-5月累计出口20.1万辆,同比+42.3%。其中,5月出口俄罗斯以外地区4.1万辆,同比+20.9%,环比-4.6%;1-5月累计出口俄罗斯以外地区19.9万辆,同比+43.4%。5月出口俄罗斯地区711辆,同比+11.6%,环比+14.9%;1-5月累计出口俄罗斯地区2355辆,同比-12.2%。
库存
- 库存处于健康位置,补库存具有周期性,高峰期通常出现在Q1/Q4。2026年5月末重卡行业总库存18.5万辆,月度同比增加4.7万辆,月度环比增加1.0万辆,动态库销比为2.7,处在合理范围。
需求
- 2026年年初以来物流需求稳中有升。5月公路货物周转量单月同比增速为2.4%;1-5月公路货物周转量累计同比增速为3.1%。
市占率
- 2026年1-5月重汽集团、福田汽车重卡累计批发销量市占率同比上升,分别+0.3pct、+1.4pct至28.4%、13.9%。
- 2026年1-5月重汽集团、重汽A、福田汽车重卡累计终端销量市占率均同比上升,分别+1.6pct、+2.3pct、+1.8pct至19.4%、11.0%、13.1%。
- 2026年1-5月重汽集团、东风汽车、福田汽车重卡累计出口市占率同比上升,分别+1.0pct、+2.6pct、+1.4pct至46.7%、10.1%、10.4%。
投资建议
- 重卡行业仍在上行周期,2026年以旧换新政策延续下国内重卡行业保持平稳,重卡出口增长持续拉动行业向上。
- 卡车股当前普遍估值较低,未来盈利有望跟随销量创新高,投资价值尚未被充分挖掘。
- 整车推荐:阿尔法、中国重汽A&H、福田汽车、一汽解放。
- 零部件推荐:潍柴动力(A/H)、威孚高科、天润工业。
风险提示
- 行业景气度下降。
- 原材料价格上涨。
- 行业竞争加剧。