你可能感兴趣
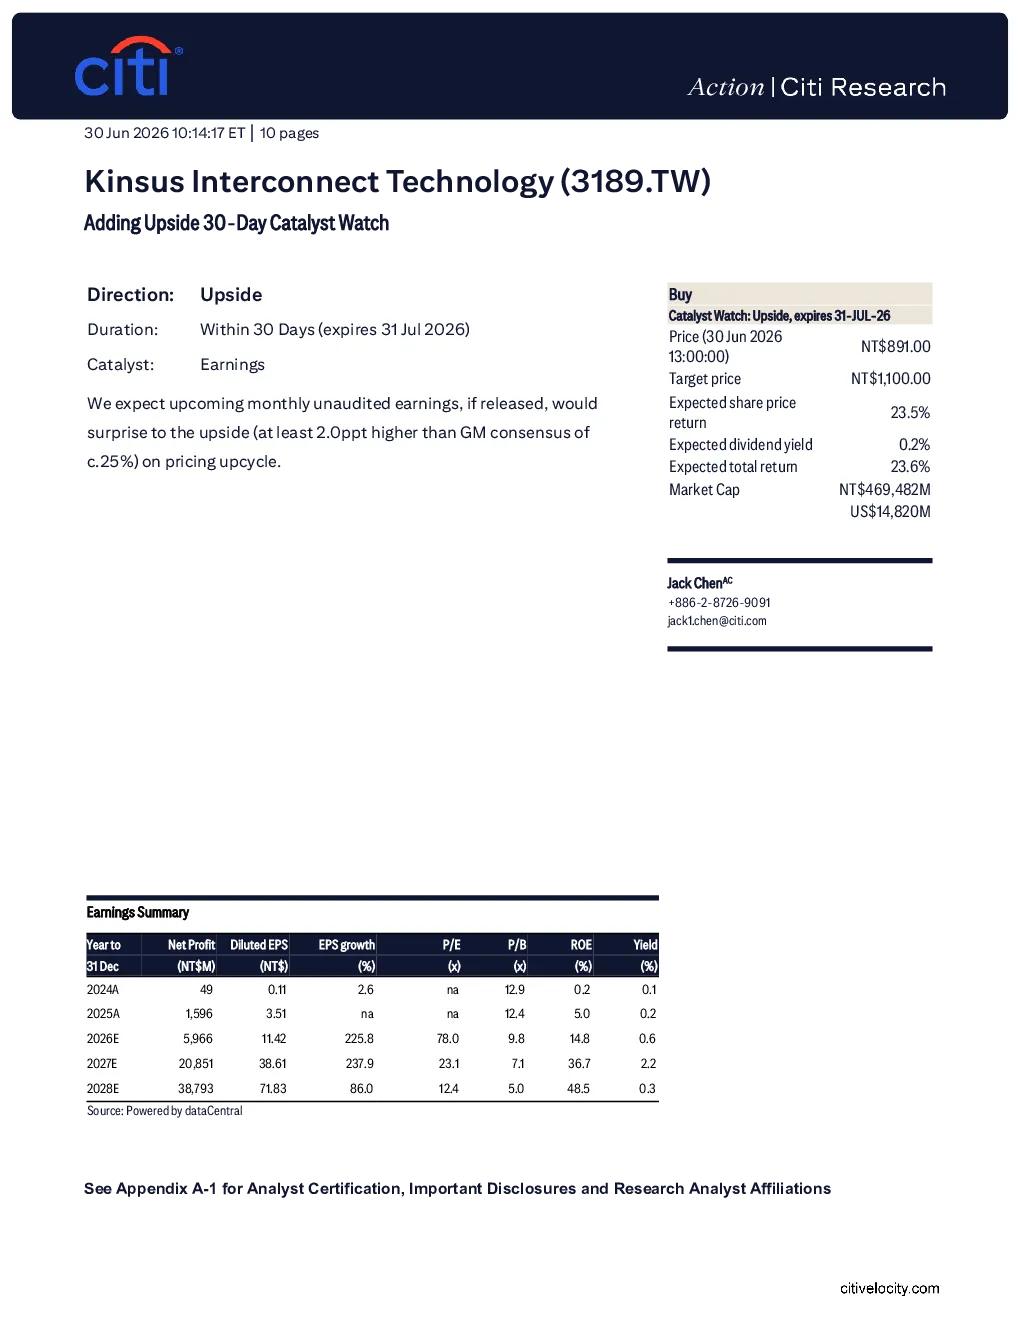
添加上涨30天催化剂观察
花旗2026-07-01
花旗研究:NYPCB(8046.TW)添加上涨30天催化剂观察
花旗2026-06-30
2019 数据驱动大会——新用户付费转化与复购,让 ROI 30 天内最大化
信息技术神策数据2019-11-04
预期股价30天内上升
东吴证券2021-01-20
添加下行90天催化剂观察:华东医药(000963)
花旗2026-07-21
电力设备行业周报:全球钴价在10天内上涨超40%,光伏辅材价格开始上行
电气设备国盛证券2025-03-09
招商能源航运股份有限公司60天内股价将上涨(亚太地区策略投资观点)
摩根士丹利亚洲有限公司2026-06-14
铁矿石价格在一天内上涨19%
钢铁德意志银行2016-03-08
长期不利因素,但美元对上涨催化剂保持关注
基础化工辉立证券2015-03-03
新材料周报:电池新国标驱动VC添加量提升,供给紧缺格局下价格持续上涨
有色金属山西证券2026-08-03