中国食品饮料行业概况
- 中国食品饮料市场规模稳健增长,预计2029年达到8.7万亿元,年复合增长率4.3%。
- 社会零售额增速下降至3%左右,食品饮料相关分项略有承压,但粮油食品类商品零售额维持10%左右增速,烟酒类受餐饮收入影响波动较大。
- 食品工业分为农副食品加工业、食品制造业和酒、饮料和精制茶制造业三大类,发展趋势为健康化、多元化,升级与降级并存,品牌效应扩大。
食品饮料板块市场表现
- 2026Q1食品饮料板块收入增长3.5%,利润下降11.9%,主要受白酒板块影响。
- 大众品细分板块多数增长,白酒板块收入、利润下滑。
- 休闲食品、软饮料、预加工食品等板块表现亮眼,调味品板块呈现改善趋势。
湖南省食品饮料行业概况
- 湖南食饮产业以量贩零食等渠道变革为核心催化,休闲食品产业贡献全国1/3休闲食品年产值和3/5休闲熟食年产值。
- 湖南省食品工业主要集中在岳阳、益阳、常德、湘潭和长沙,形成重点食品工业集群。
- 湖南食饮湘股6家公司,总市值约539亿元,占A股申万食品饮料板块比重约1.36%。
- 2026Q1食饮湘股收入平稳,利润同比下滑,整体业绩好于沪深食品饮料板块。
休闲食品行业
- 中国休闲食品饮料行业市场规模2024年达3.7万亿元,年复合增长率5.5%,预计2029年增长至4.9万亿元。
- 休闲食品行业渠道变革经历传统零售、现代零售、电商爆发、多元化渠道阶段,未来专卖店和电商渠道占比将进一步提升。
- 量贩零食业态迅猛发展,满足消费者“多快好省”需求,湖南在量贩零食赛道形成“湖南力量”。
湖南休闲食品行业
- 湖南休闲食品产业链完善,产业集群效应明显,形成岳阳(平江)、长沙区域两大产业集群。
- 湖南休闲食品企业在全国具有领先优势,盐津铺子、绝味食品等品牌知名度高。
鸣鸣很忙
- 鸣鸣很忙采用量贩模式,拥有“零食很忙”和“赵一鸣零食”两大品牌,门店数量21948家,覆盖全国30个省份。
- 公司通过供应链重构、产品组合优化等方式提升盈利能力,2025年收入661.70亿元,同比增长68.19%。
盐津铺子
- 盐津铺子聚焦六大品类,采用全渠道发展模式,2025年收入57.62亿元,同比增长8.64%。
- 公司积极拓展新兴渠道,盈利能力持续提升,2025年净利率12.89%。
劲仔食品
- 劲仔食品以鱼类零食为核心,构建“深海小鱼、鹌鹑蛋”等六大产品系列,2025年收入36.64亿元,同比增长5.82%。
- 公司积极拥抱新兴渠道,2026Q1收入同比增长24.16%。
绝味食品
- 绝味食品在休闲卤味行业处于领先地位,但2024年以来面临挑战,收入和利润下滑。
- 公司通过收缩门店规模、优化渠道等方式进行调整,2026Q1净利率回正。
白酒行业
- 白酒行业处于调整期,预计2026H2逐步企稳,2026Q1板块收入、利润降幅收窄。
- 湖南白酒市场规模近300亿元,但外来品牌占比较高,湘酒振兴面临挑战。
酒鬼酒
- 酒鬼酒聚焦三大产品系列,2025年全面精简SKU,聚焦核心品类。
- 公司推进湖南市场深耕,2026Q1盈利能力环比改善。
调味品行业
- 我国调味品行业有望保持稳健增长,复合调味品增速快于基础调味品。
- 调味品行业需求刚性强,头部企业市占率有望提升。
湖南调味品行业
- 湖南调味品行业特色明显,湘阴县形成产业集群,湘式调味品拥有全国化空间。
雪天盐业
- 雪天盐业聚焦盐及盐化工+新能盐布局,2025年盐化工板块承压,新能源板块亮眼。
- 2026Q1公司扣非归母净利润同比回升82.16%。
加加食品
- 加加食品主营酱油等调味品,2025年及2026Q1业绩改善,扣非归母净利润同比减亏。
投资建议
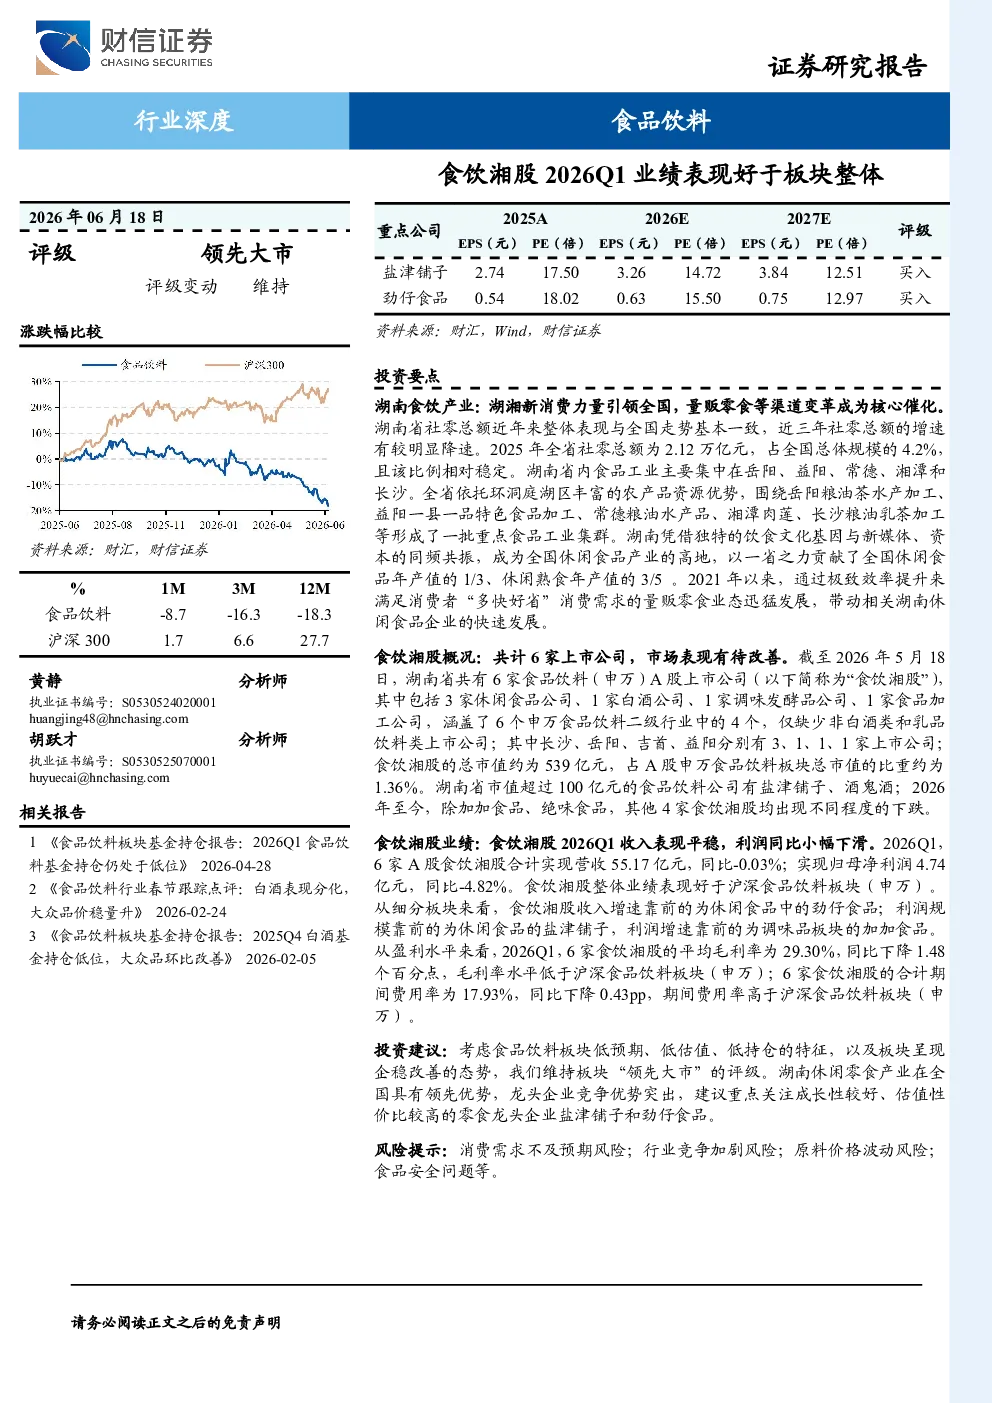
- 维持食品饮料板块“领先大市”评级,建议关注盐津铺子和劲仔食品。
风险提示
- 消费需求不及预期风险;行业竞争加剧风险;原料价格波动风险;食品安全问题等。