氧化铝产业链周度概述
原料方面,国内铝土矿价格持稳,山西、河南主产区矿山开工率偏低,供应偏紧。进口方面,几内亚市场成交价格稳定,国内市场传闻未获证实。上周新到矿石591.7万吨,其中几内亚资源461.16万吨,澳大利亚资源130.5万吨。
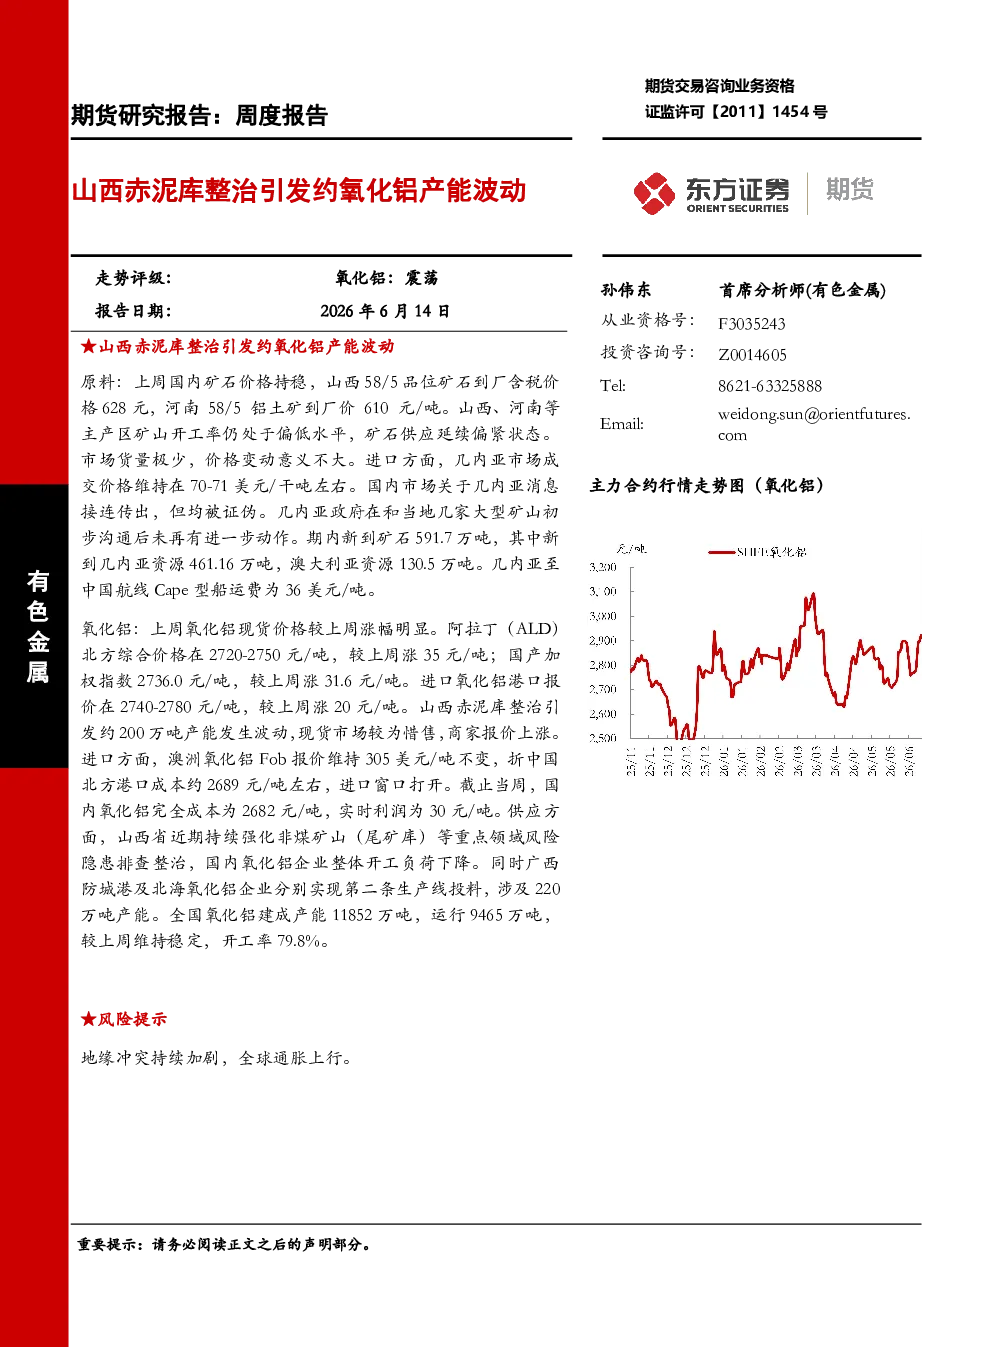
氧化铝方面,现货价格明显上涨。阿拉丁(ALD)北方综合价格2720-2750元/吨,较上周涨35元/吨;国产加权指数2736.0元/吨,涨31.6元/吨;进口氧化铝港口报价2740-2780元/吨,涨20元/吨。山西赤泥库整治导致约200万吨产能波动,市场惜售心态浓厚。进口方面,澳洲氧化铝Fob报价维持305美元/吨,折中国北方港口成本约2689元/吨,进口窗口打开。国内氧化铝完全成本2682元/吨,实时利润30元/吨。供应方面,山西省强化风险排查导致开工负荷下降,广西新增220万吨产能。全国氧化铝建成产能11852万吨,运行9465万吨,开工率79.8%。
需求方面,国内电解铝运行产能4498.3万吨,周环比增加3万吨。海外需求无变化,海外电解铝运行产能2744万吨。
库存方面,截至周四全国氧化铝库存563.4万吨,较上周增1.2万吨。港口库存自高位波动,后期或降低;内贸库存因南货北运增加,需关注对港口库存的影响。两端工厂库存微幅调整,个体工厂间变动较大。
仓单方面,上期所氧化铝注册仓单411266吨,较上周减少14989吨。
重点消息汇总
- 氧化铝进口成本测算:阿拉丁(ALD)测算抵达中国北方港口成本约2689元/吨,理论进口利润回升至46元/吨。
- 氧化铝供应端突发事件:山西某企业突发生产故障,现货询盘紧张,贸易商惜售心态加重。
产业链上下游重点数据监测
原料及成本端:国内铝土矿价格稳定,进口成本维持高位。
氧化铝价格及供需平衡:现货价格上涨,供需平衡维持稳定。
氧化铝库存及仓单:库存波动,仓单减少。
研究结论
几内亚政策消息传出但未确认,成本中期预计小幅抬升。山西赤泥问题导致部分氧化铝厂减产。长期过剩压力不减,库存持续累积,短期建议观望。
风险提示
地缘冲突持续加剧,全球通胀上行。