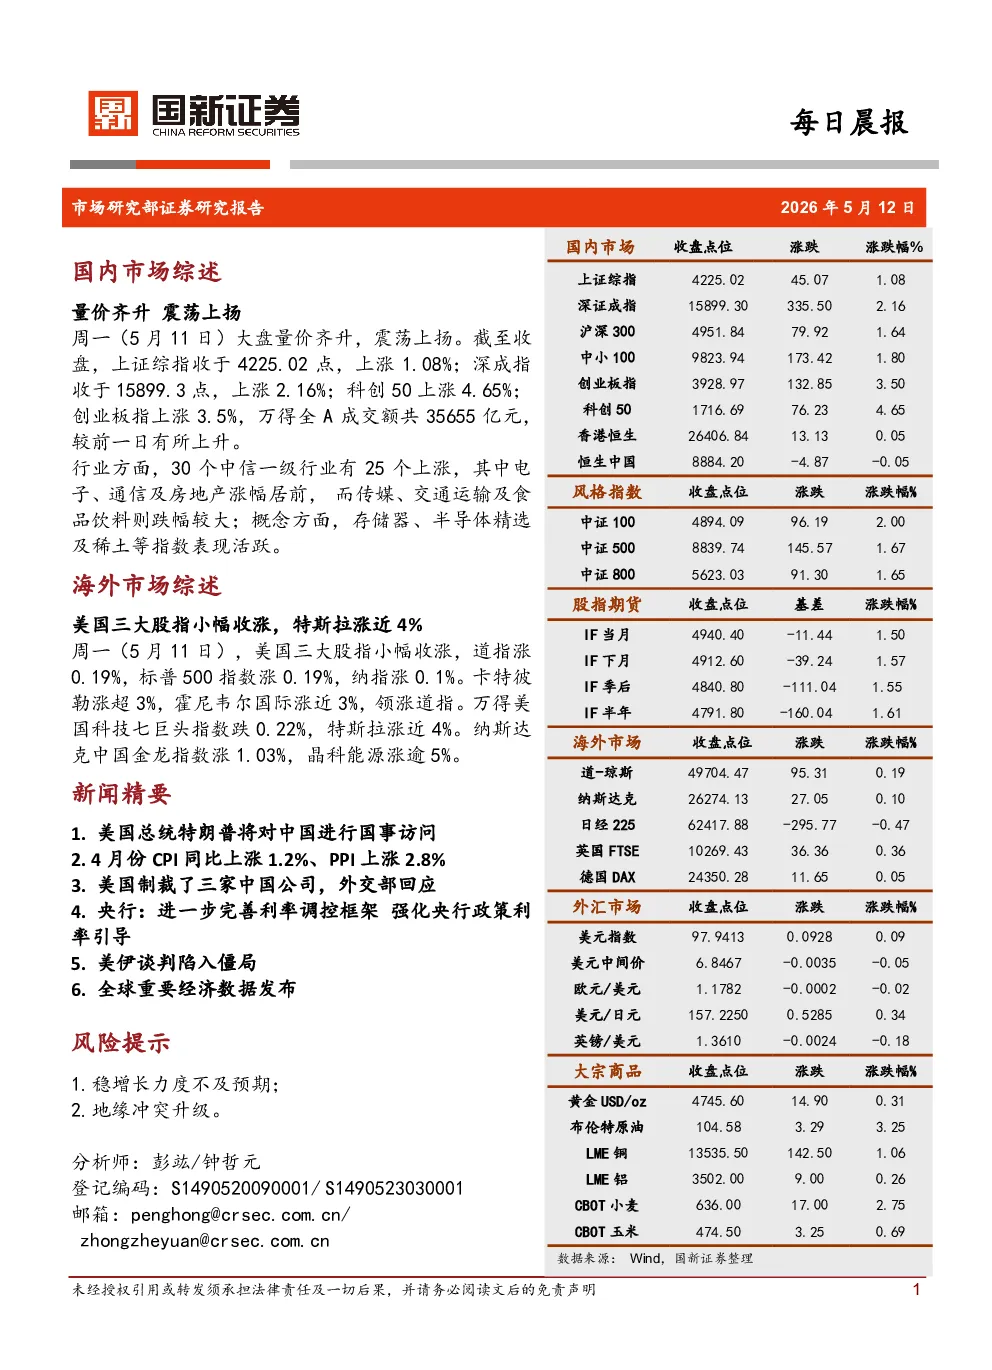
国内市场综述显示,2026年5月11日大盘量价齐升,震荡上扬。上证综指上涨1.08%,收于4225.02点;深成指上涨2.16%,收于15899.3点;科创50上涨4.65%;创业板指上涨3.5%。万得全A成交额35655亿元,较前一日上升。30个中信一级行业中25个上涨,电子、通信及房地产涨幅居前,传媒、交通运输及食品饮料跌幅较大。存储器、半导体精选及稀土等概念指数表现活跃。
驱动因素方面,外交部宣布美国总统特朗普将于5月13日至15日访华,中美元首将就重大问题交换意见。4月份CPI同比上涨1.2%,PPI上涨2.8%,物价数据稳中向好,提振市场情绪。
海外市场综述显示,美国三大股指小幅收涨,道指涨0.19%,标普500指数涨0.19%,纳指涨0.1%。卡特彼勒涨超3%,霍尼韦尔国际涨近3%。特斯拉涨近4%,万得美国科技七巨头指数跌0.22%。纳斯达克中国金龙指数涨1.03%,晶科能源涨逾5%。
新闻精要包括:1. 美国总统特朗普将访华;2. 4月份CPI同比上涨1.2%,PPI上涨2.8%;3. 美国制裁三家中国公司,外交部回应;4. 央行完善利率调控框架,强化政策利率引导;5. 美伊谈判陷入僵局;6. 全球重要经济数据发布。
风险提示包括:1. 稳增长力度不及预期;2. 地缘冲突升级。
关键数据包括:4月份新能源汽车产销量分别为132万辆和134.4万辆,同比增长5.5%和9.7%,出口43万辆,同比增长1.1倍。4月全国乘用车市场零售138.4万辆,同比下降21.5%,新能源乘用车零售84.9万辆,同比下降6.8%。一季度规模以上工业中小企业增加值同比增长7.1%,利润总额同比增长16%。