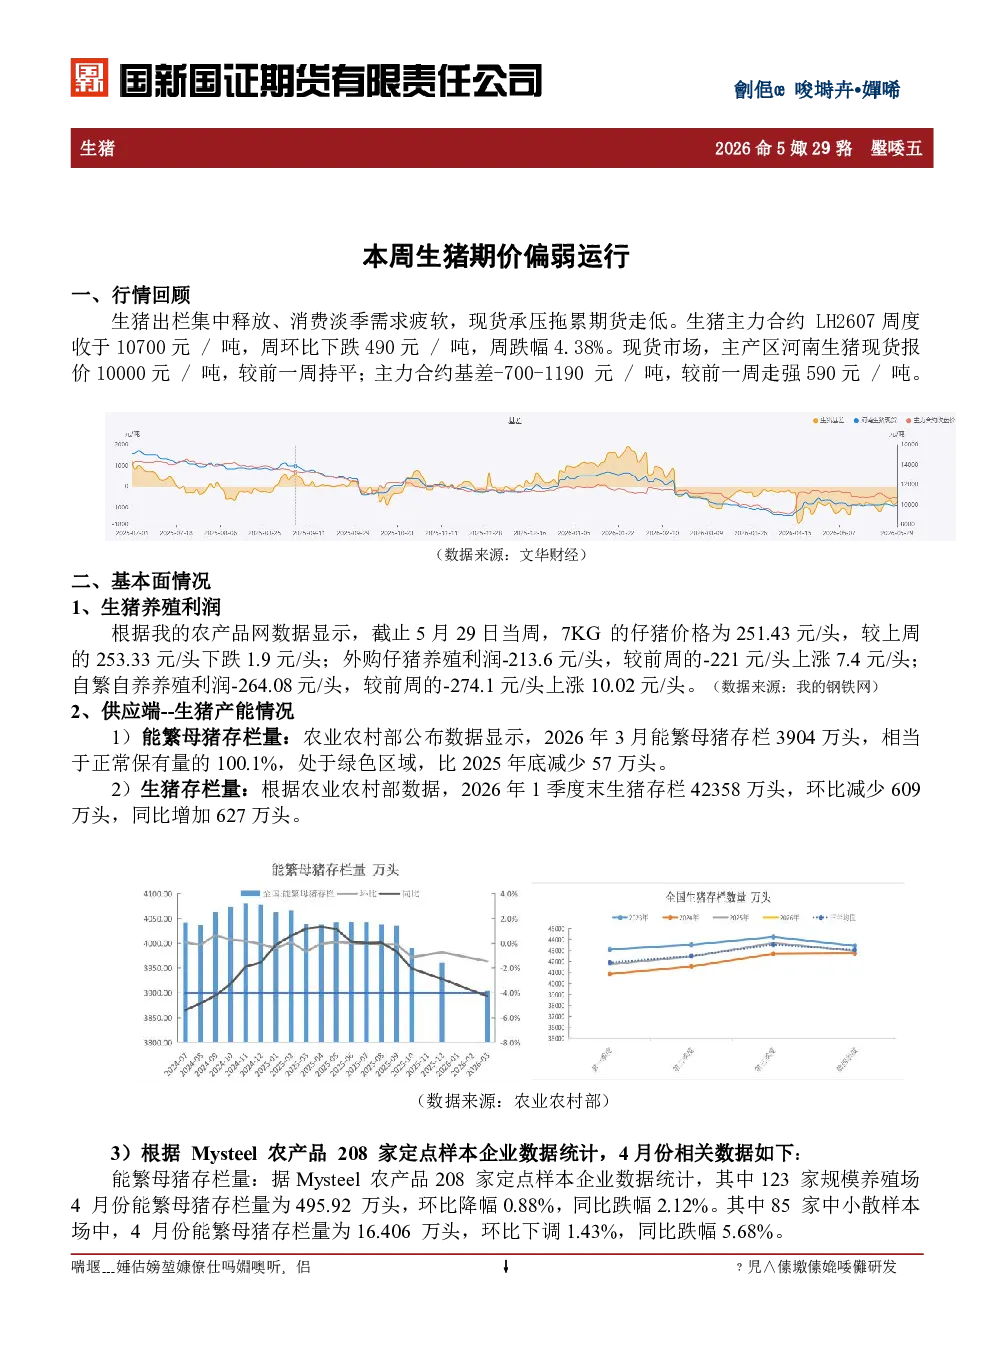
一、行情回顾
本周生猪期价偏弱运行,主力合约LH2607周度收于10700元/吨,周环比下跌490元/吨,跌幅4.38%。现货市场报价10000元/吨,持平;主力合约基差走强590元/吨至-700-1190元/吨。
二、基本面情况
- 生猪养殖利润
- 仔猪价格下跌1.9元/头至251.43元/头,外购仔猪养殖利润上涨7.4元/头至-213.6元/头,自繁自养利润上涨10.02元/头至-264.08元/头。
- 供应端
- 能繁母猪存栏3904万头,环比减少57万头,同比增100.1%。
- 生猪存栏42358万头,环比减少609万头,同比增627万头。
- Mysteel数据:4月规模场能繁母猪存栏495.92万头,环比降0.88%;商品猪存栏3749.15万头,环比降0.87%;出栏1253.58万头,环比增8.97%。
- 消费端
- 屠企开工率33.70%,环比降0.36个百分点,同比增5.59个百分点。
- 鲜销率81.31%,环比降0.79%,同比降7.94%;冻品库容率30.87%,环比升1.08%,同比升13.59%。
- 出栏体重
- 全国外三元出栏均重123.06公斤,环比降0.11%,同比降0.86%。
- 标肥价差
- 价差-0.21元/公斤,环比扩0.03元/公斤,环比涨16.85%。
- 屠企销售
- 鲜销率82.14%,环比升0.09%,同比降6.93%。
- 出栏计划
- 5月日均出栏量环比减少,但前期大体重猪源认卖增加,5月下旬前出栏压力仍存。
- 进口数据
- 4月猪肉进口7万吨,同比降12.5%;1-4月累计进口25万吨,同比降30.1%。
三、综述
- 供给端:行业存栏基数高,压栏大猪集中出栏,短期供给充裕。
- 需求端:消费进入淡季,气温升高压制采购意愿,屠宰企业开工率低,行情缺乏上行动力。
- 政策:新版产能调控方案落地,能繁母猪正常保有量调至3750万头;中央冻猪肉收储有序开展,政策托底信号明确。
- 结论:短期市场受高供给、弱需求压制,中长期产能收缩及政策利好逐步显现。需持续跟踪能繁母猪去化进度、出栏节奏及产能出清情况,关注终端消费边际回暖。