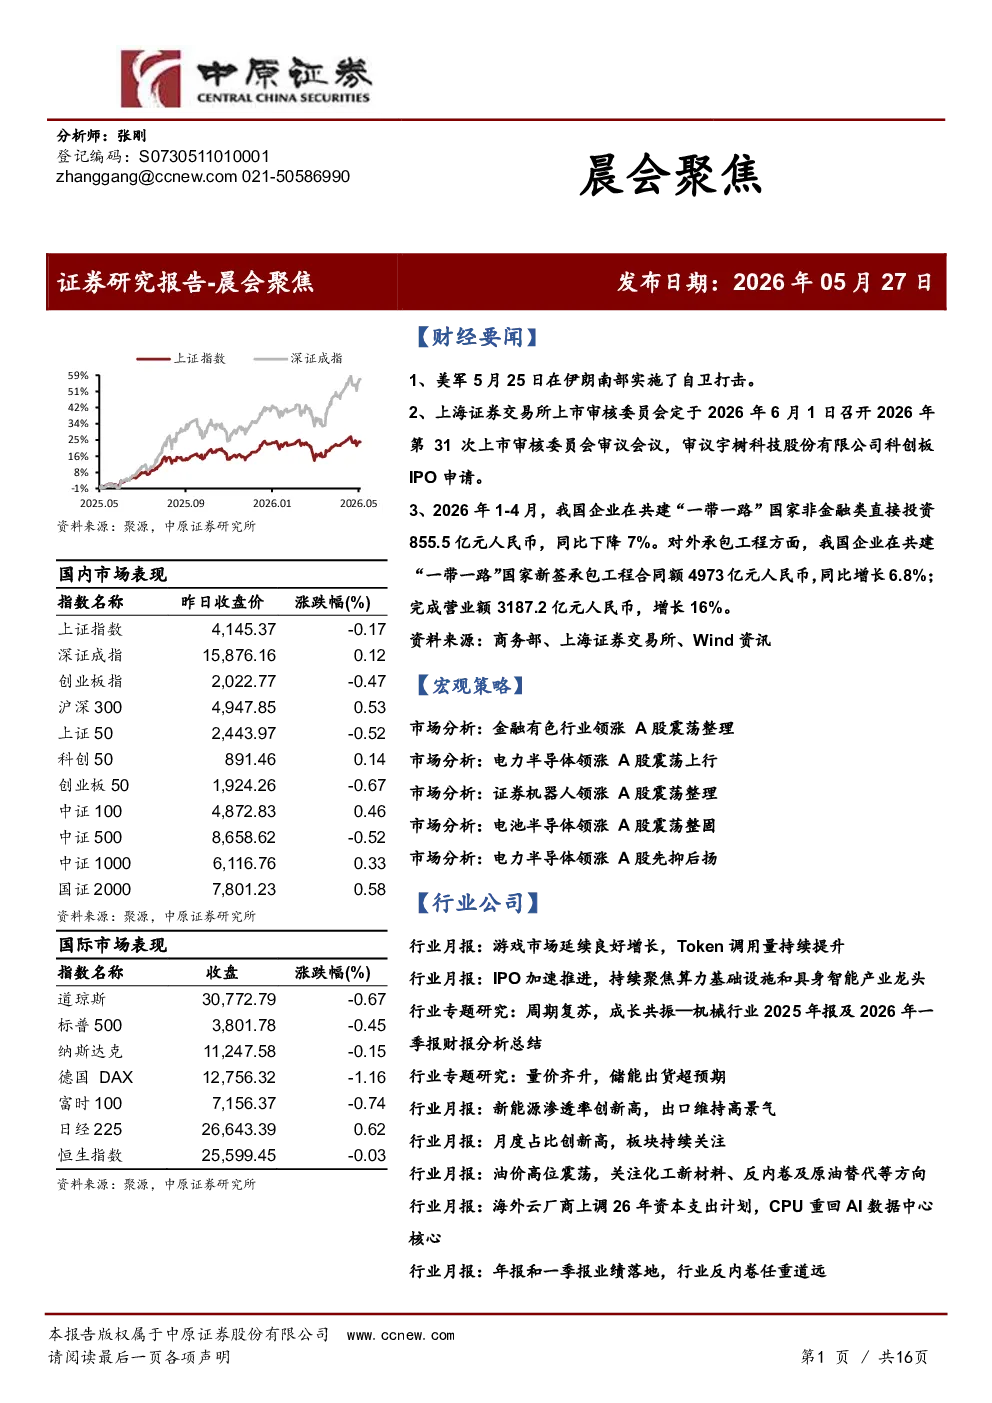
财经要闻
- 美军于2026年5月25日在伊朗南部实施自卫打击。
- 上海证券交易所上市审核委员会定于2026年6月1日审议宇树科技股份有限公司科创板IPO申请。
- 2026年1-4月,我国企业在共建“一带一路”国家非金融类直接投资同比下降7%,对外承包工程新签合同额同比增长6.8%,完成营业额增长16%。
宏观策略
- A股市场近期呈现震荡整理态势,金融、有色、电力等行业表现较好,航天装备、军工电子等行业表现较弱。
- 上证综指与创业板指数的平均市盈率分别处于近三年中位数平均水平上方,适合中长期布局。
- 两市成交金额处于近三年日均成交量中位数区域上方。
- 4月份规模以上工业增加值同比增长4.1%,出口同比上升14.10%,展现较强韧性。
- 中美经贸磋商取得初步成果,有望改善市场对出口链条和制造业的盈利预期。
- 市场主流资金在科技行业内部快速轮动,核心科技主线地位稳固。
- 预计上证指数维持震荡整理的可能性较大,密切关注宏观经济数据、海外流动性变化以及政策动向。
- 短线建议关注半导体、通信设备、机器人、金融以及有色金属等行业的投资机会。
行业公司
- 游戏市场:延续良好增长,Token调用量持续提升,头部公司保持优异的业绩增速,未来有较大的修复空间。
- IPO:加速推进,持续聚焦算力基础设施和具身智能产业龙头,建议关注算力辅助设备、具身智能、半导体设备等产业链方向。
- 机械行业:2025年报和2026年一季报显示行业经营逐步好转,盈利能力改善,周期机械板块部分进入行业复苏阶段,成长板块出现分化。
- 储能:2026年一季度储能锂电池合计出货225GWh,同比增长139%,建议围绕四条主线布局。
- 新能源汽车:4月产销小幅下降,出口维持高景气,乘用车自主品牌销量占比创单月新高,新能源汽车渗透率达到53.2%,建议关注自主龙头整车企业和零部件企业,以及智能化和回收利用产业链。
- 基础化工:2026年4月份指数上涨,子行业中锂电化学品、膜材料和电子化学品行业表现居前,建议关注反内卷进程较快、供给端改善空间较大的板块,以及具有成本优势的替代路线和成长板块。
- 半导体:2026年4月行业表现相对较强,全球半导体月度销售额继续同比增长,海外云厂商上调2026年资本支出计划,AI为推动半导体行业成长的重要动力,建议关注国产CPU厂商和国内模拟芯片厂商投资机会。
- 光伏:4月指数有所反弹,政府高度重视光伏行业反内卷,实际效果在于政策执行力度,国内外光伏市场需求分化,产业链价格疲软,行业供给依旧过剩,产能出清任重道远,建议关注景气度较好的储能逆变器领域,以及技术方面和产业周期角度的头部企业。
- 新材料:4月指数走势强于沪深300,基本金属价格普遍上涨,全球半导体销售额继续同比增长,建议关注国产替代推动下国内新材料板块或将逐步放量迎来景气周期。