你可能感兴趣
国债期货日报
国金期货2026-04-08
国债期货日报:国债期货窄幅震荡整理
宝城期货2026-03-27
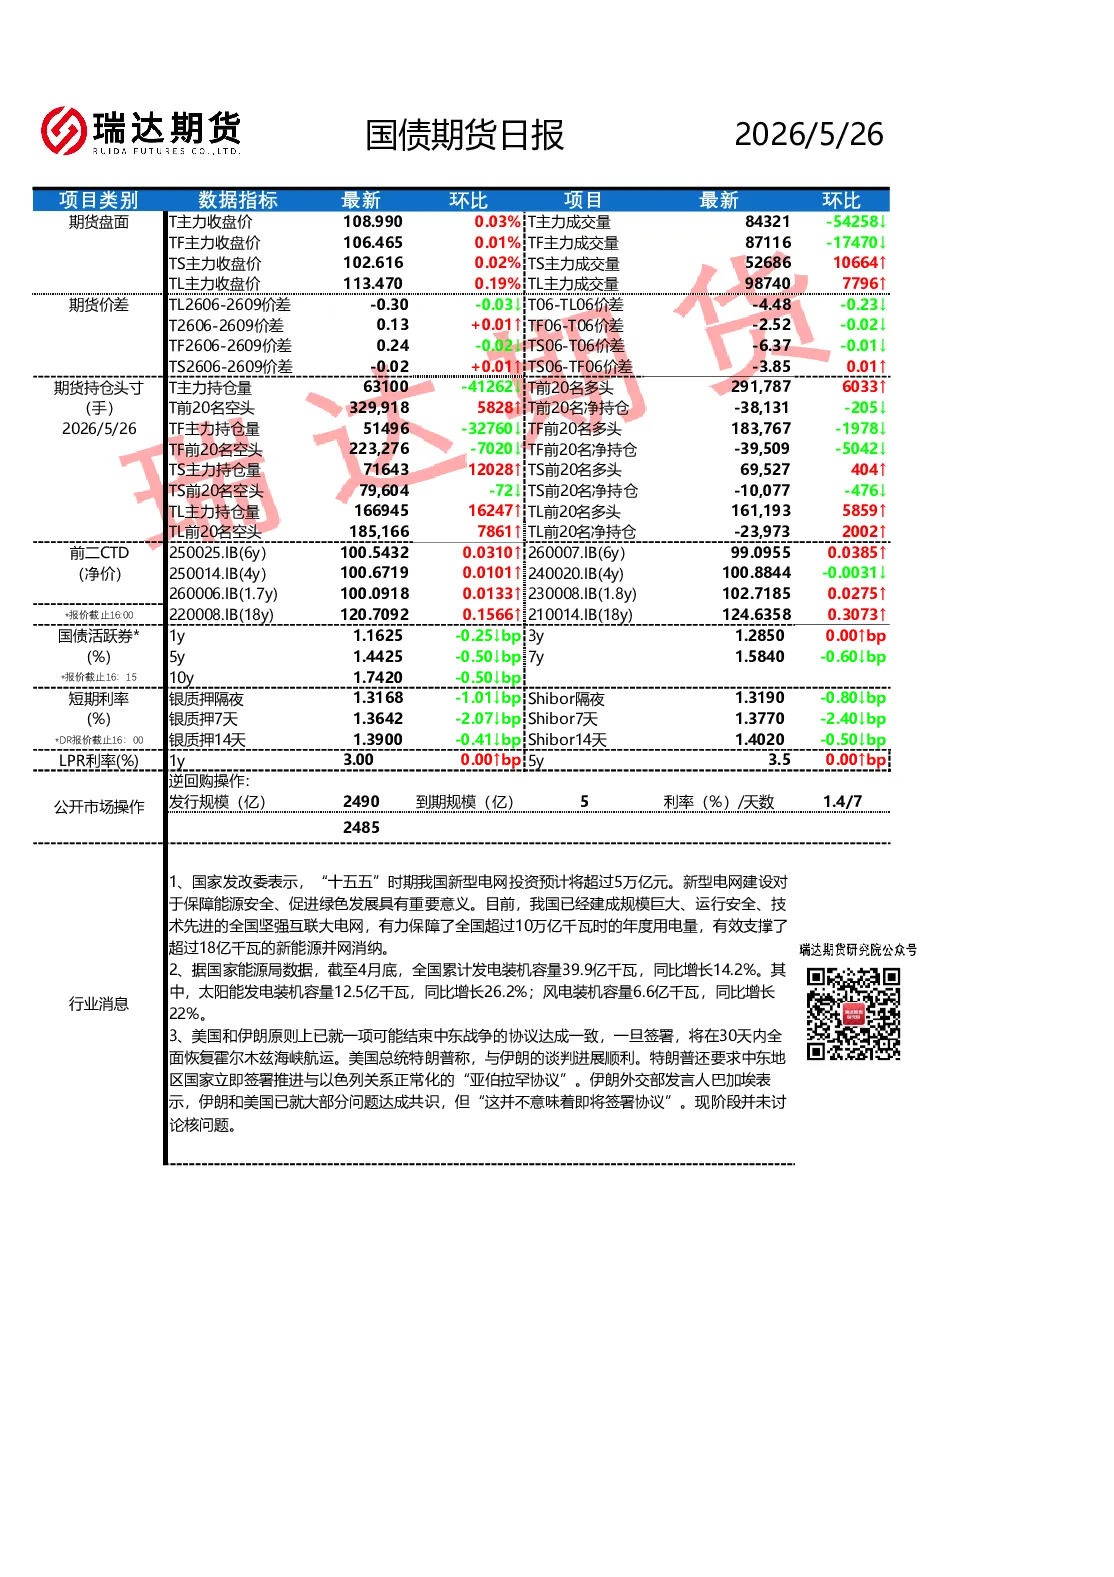
瑞达期货国债期货日报
瑞达期货2026-03-30
国债期货日报:股债跷跷板明显,国债期货大多收涨
华泰期货2026-03-04
国债期货日报
国金期货2026-03-02
国债期货日报:地缘冲突升温,国债期货全线收涨
华泰期货2026-03-03
国债期货日报
瑞达期货2026-03-05
国债期货日报:石油价格引发通胀预期,国债期货全线收跌
华泰期货2026-03-10
国债期货日报
国金期货2026-03-11
国债期货日报:资金面宽松,国债期货全线收涨
华泰期货2026-03-13