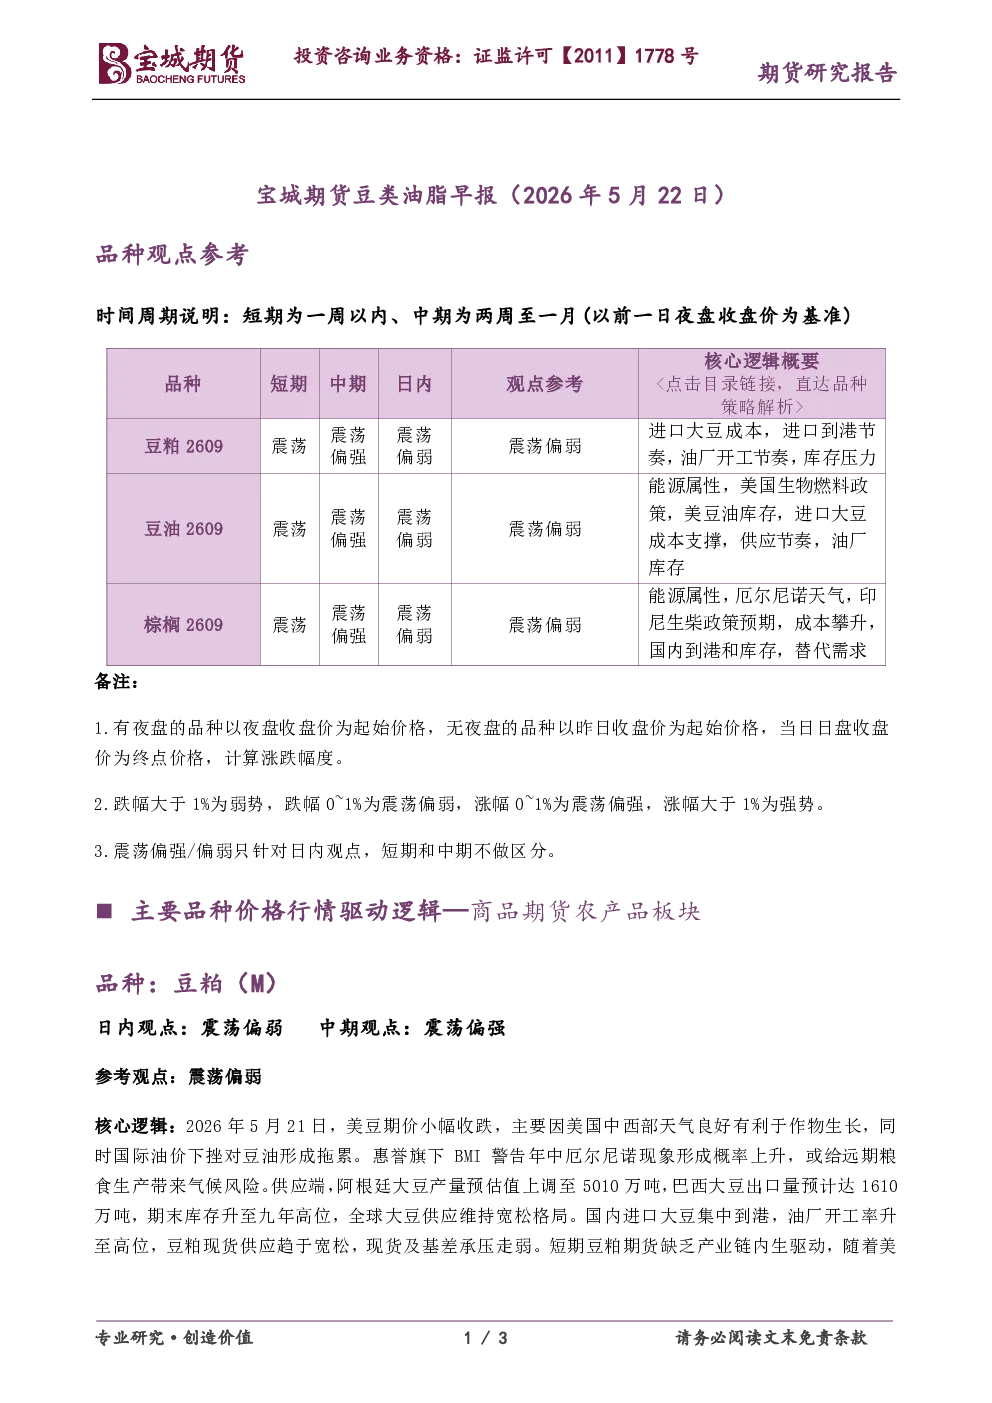
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡偏强
- 核心逻辑:美豆期价受美国中西部天气良好及国际油价下挫影响小幅收跌,但惠誉BMI警告年中厄尔尼诺风险。阿根廷大豆产量预估值上调,巴西大豆出口量预计达1610万吨,全球大豆供应维持宽松。国内进口大豆集中到港,油厂开工率高位,豆粕现货供应趋于宽松,现货及基差承压走弱。短期豆粕期货缺乏产业链内生驱动,国内期价或转为震荡偏弱运行,市场关注焦点转向美国产区天气及中美贸易协议落地进展。
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡偏强
- 核心逻辑:马来西亚棕榈油出口延续弱势,5月1-20日马棕出口环比降幅扩大至13.9%-20.5%,主要因国际买家采购意愿低迷。印尼国有出口平台新政对远月供应形成潜在约束,中长期贸易渠道收窄预期未消退。国内棕榈油进口利润倒挂虽有所修复,远月采购节奏仍偏缓。下游消费处于淡季,库存高企制约短期上行空间。整体来看,短期棕榈油供需压力较大,上方空间有限,但远月在印尼出口管控、生柴政策及厄尔尼诺预期等因素支撑下仍有向好预期,短期维持宽幅震荡格局。