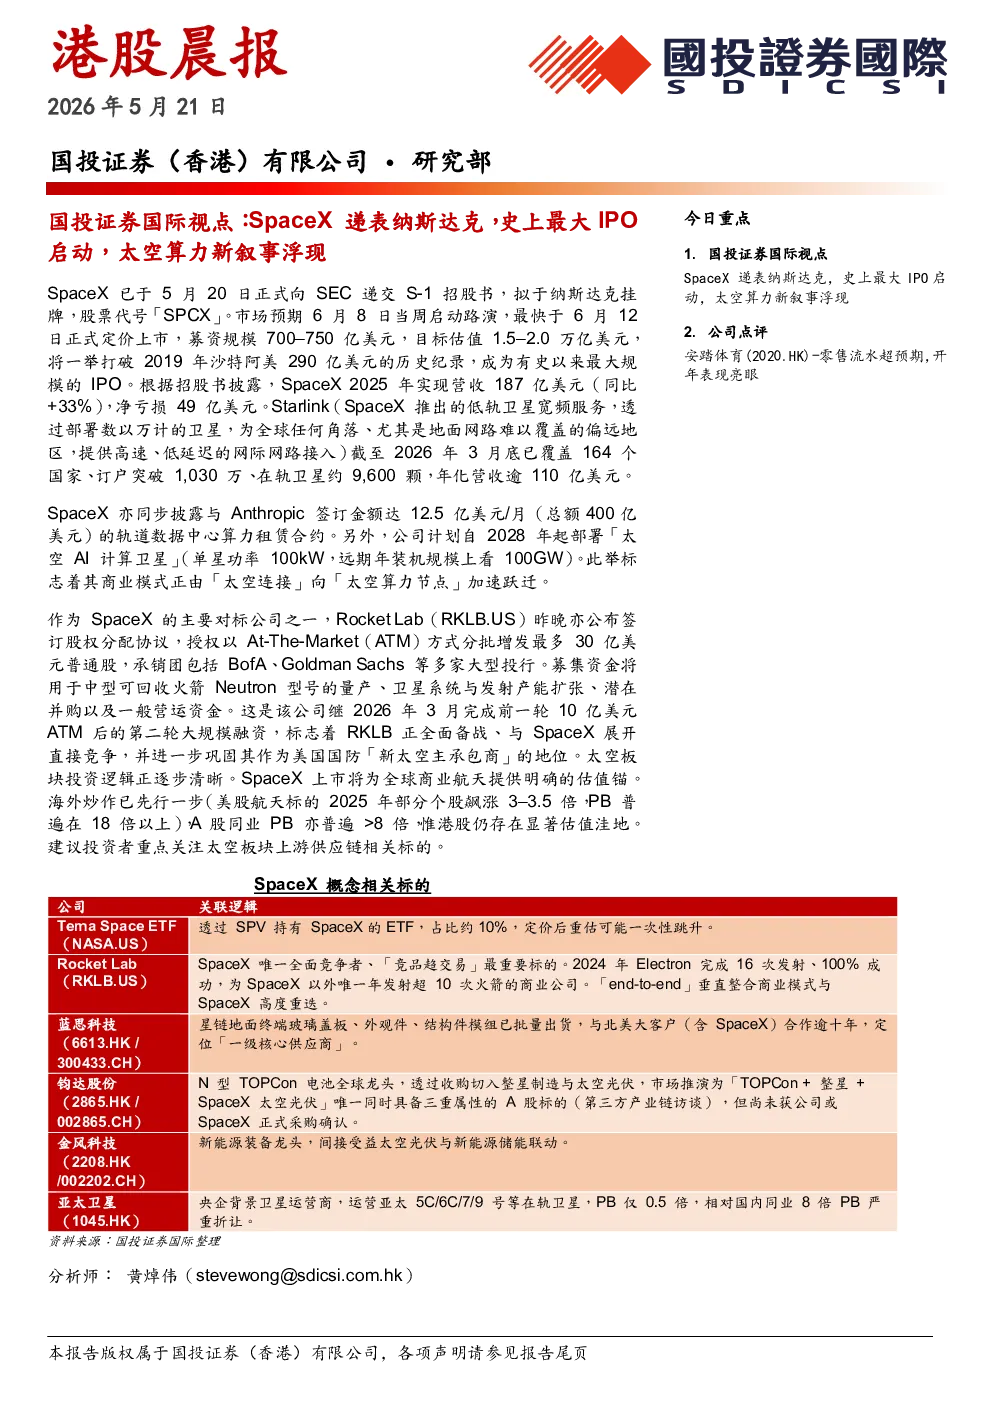
SpaceX递表纳斯达克,史上最大IPO启动,太空算力新叙事浮现
核心观点与关键数据:
SpaceX已于5月20日正式向SEC递交S-1招股书,拟于纳斯达克挂牌,股票代号「SPCX」,市场预期6月8日启动路演,最快6月12日上市,募资规模700–750亿美元,目标估值1.5–2.0万亿美元,将打破2019年沙特阿美290亿美元的历史纪录。招股书显示,SpaceX 2025年营收187亿美元(同比增长33%),净亏损49亿美元。Starlink(低轨卫星宽频服务)截至2026年3月底已覆盖164个国家、订阅突破1,030万、在轨卫星约9,600颗,年化营收逾110亿美元。公司同步披露与Anthropic签订12.5亿美元/月(总额400亿美元)的轨道数据中心算力租赁合约,并计划自2028年起部署「太空AI计算卫星」,标志着商业模式由「太空连接」向「太空算力节点」加速跃迁。
竞争格局与投资逻辑:
作为SpaceX的主要对标公司之一,Rocket Lab(RKLB.US)亦公布签订股权分配协议,授权以ATM方式分批增发最多30亿美元普通股,用于Neutron火箭量产、产能扩张、潜在并购及一般营运资金,标志着其正全面备战与SpaceX展开直接竞争。太空板块投资逻辑逐步清晰,SpaceX上市将为全球商业航天提供估值锚。海外航天标的已先行飙涨,A股同业PB普遍>8倍,港股存在显著估值洼地,建议投资者重点关注太空板块上游供应链相关标的。
安踏体育(2020.HK)公司点评:
- 主品牌: 26Q1零售流水同比高单位数增长,环比改善,主要受益春节错期及气温上升带动春夏产品提前上市。线下渠道高单位数增长,线上渠道中双位数增长,服装品类表现突出。折扣基本稳定,库销比小于5,同比持平环比改善。公司将持续推进门店升级,预计2026年新增约200家灯塔店,年底总数达到500家。2026年正式进入印度市场,北美首家旗舰店已落地,提升品牌国际影响力。
- FILA: 26Q1零售流水低双位数增长,符合预期。线下大货/儿童/Fusion同比增长高单位数/低双位数/低双位数。2025年战略转型取得成效,2026年开年打造“回到米兰”战役重返时装周。折扣基本稳定,库销比小于5,同比改善,有望继续实现可持续增长。
- 其他品牌: 26Q1其他品牌零售流水同比增长40-45%,维持高增长态势。迪桑特同比增长30-35%,线上线下均为9折以上,库销比5左右。可隆同比增长50-55%,线上线下均为9折以上,库销比小于4,持续巩固户外壁垒。MaiaActive同比增长30-35%,前五大产品贡献约30%销售额,持续打造核心产品矩阵。Puma收购仍在监管审批中,预计2026年下半年完成交割。
投资建议与风险提示:
考虑到消费环境不确定性,维持2026-2028年EPS预测为5.60/5.81/6.35元,给予2026年18倍PE,目标价113港元,维持“买入”评级。风险提示包括宏观下行、零售环境恶化、行业竞争加剧、渠道拓展不及预期。