核心观点与市场动态
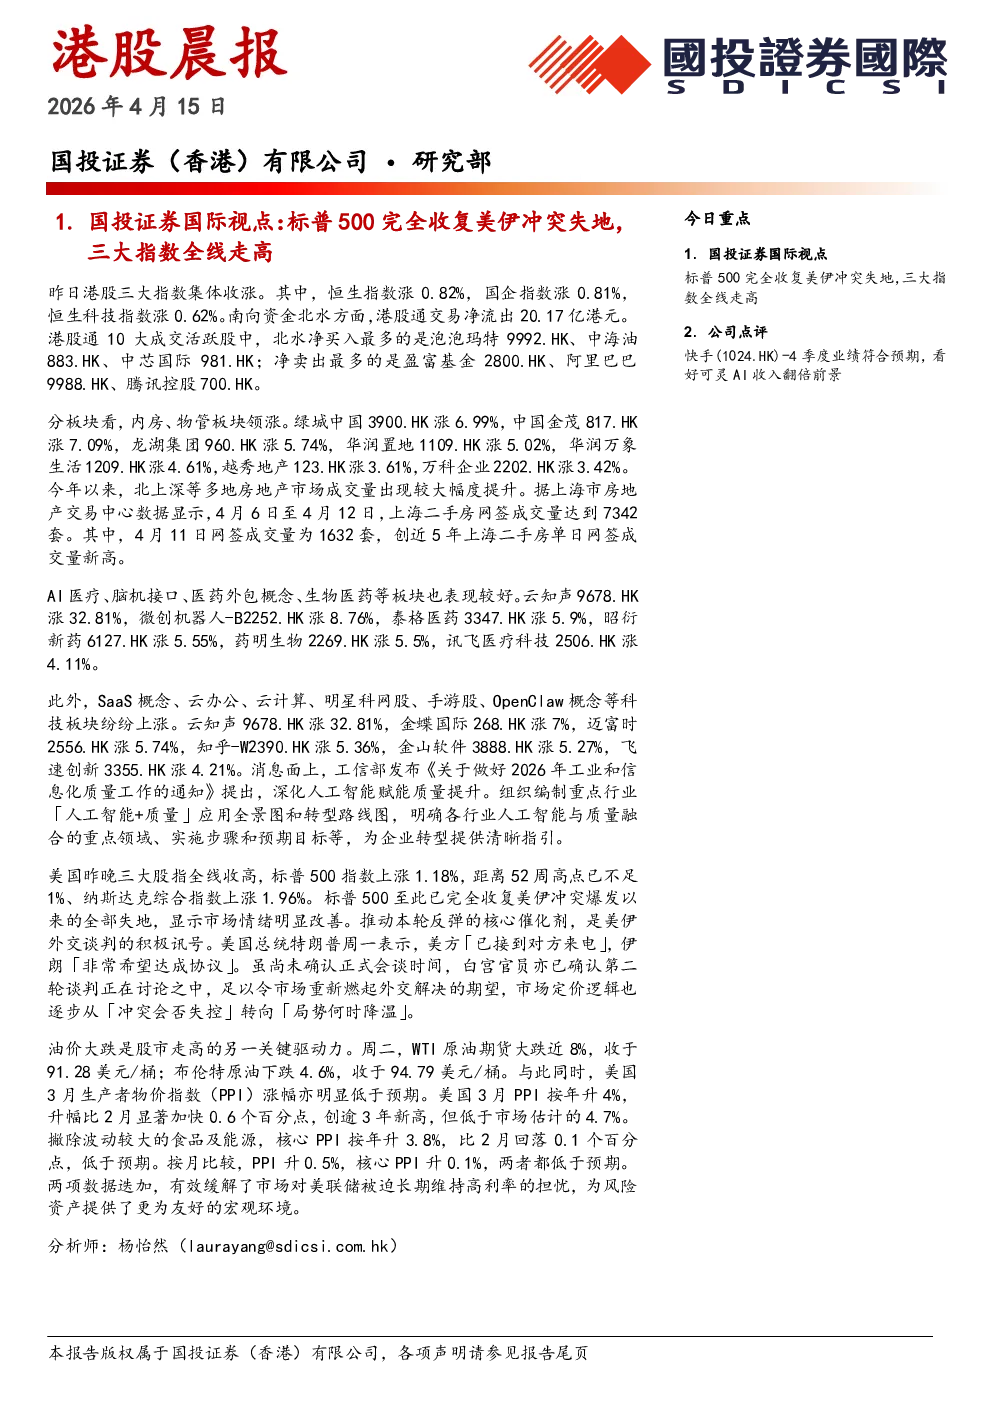
- 港股表现:昨日港股三大指数集体收涨,恒生指数涨0.82%,国企指数涨0.81%,恒生科技指数涨0.62%。港股通交易净流出20.17亿港元,北水净买入泡泡玛特、中海油、中芯国际,净卖出盈富基金、阿里巴巴、腾讯控股。
- 板块表现:内房、物管板块领涨,绿城中国涨6.99%,中国金茂涨7.09%。AI医疗、脑机接口、医药外包等板块表现较好,云知声涨32.81%,微创机器人涨8.76%。科技板块如SaaS、云办公等上涨,云知声涨32.81%,金蝶国际涨7%。
- 美股表现:标普500指数上涨1.18%,纳斯达克综合指数上涨1.96%,完全收复美伊冲突失地。推动反弹的核心催化剂是美伊外交谈判的积极讯号,市场情绪明显改善。油价大跌(WTI原油期货跌近8%)和美国3月PPI涨幅低于预期(年升4%)也是关键驱动力,缓解了市场对美联储高利率的担忧。
公司点评:快手(1024.HK)
- 业绩符合预期:4季度总收入396亿元,同比增12%,符合预期。在线营销服务收入增15%,直播降2%,其他服务增28%。经调整净利润同比增16%至55亿元。国内业务经营利润同比增39%,海外收入增1%,经营亏损5,900万元。公司派发0.69港元/股年度股息。
- 可灵AI前景:4Q25可灵AI收入3.4亿元,环比增13%,占其他服务收入的5.4%,全年收入10.4亿元。2026年1月可灵AIARR突破3亿美元,月收入环比增长,指引2026年收入同比增100%。全球用户超6,000万,累计生成视频超6亿个。2026年CAPEX支出260亿元,同比增74%,加码模型技术及产品迭代。
- 财务预测:预计1季度总收入同比增2.5%,其中在线营销服务增9%,直播降15%,其他服务增14%。2026年总收入同比增4.3%(下调5%),在线营销服务增6%,直播降6%,其他服务增15%。维持可灵AI2026年收入预期20亿元,下调2026年经调整净利润至174亿元。
- 估值与评级:采用SOTP估值,目标价70港元(下调至前值86港元)。主业给予12倍2026年市盈率(54港元),可灵AI给予30倍2026年市销率(16港元)。维持买入评级,看好可灵AI技术竞争力及商业化前景,但需关注大模型技术迭代、内容生态治理和电商竞争风险。
风险提示
- 大模型技术迭代迅速,领先优势或不可持续。
- 平台内容生态治理疏漏,泛娱乐用户时长竞争激烈。
- 电商份额竞争激烈,受宏观消费预期影响。