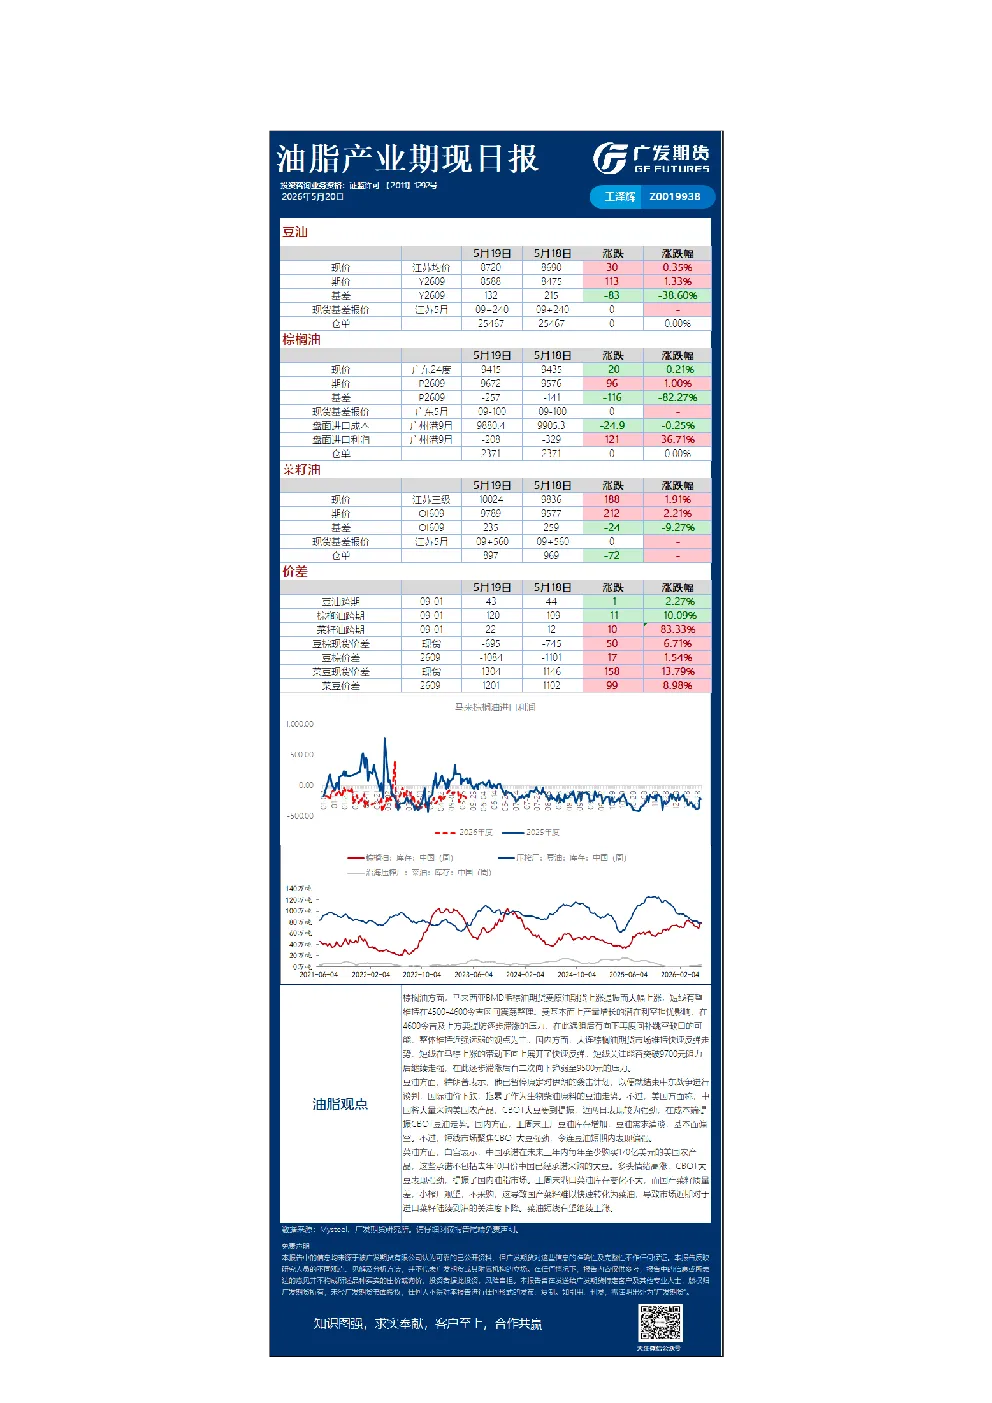
油脂产业
- 豆油:国际油价下跌拖累豆油走势,但CBOT大豆强劲提振CBOT豆油。国内豆油库存增加,需求清淡,基本面偏空,短期连豆油表现偏强。
- 棕榈油:马来西亚BMD毛棕油期货上涨,国内棕榈油期货市场反弹。关注马棕上涨带动下能否突破9700元阻力,以及4600令吉及上方滞涨压力。
- 菜籽油:中国承诺购买美国农产品提振CBOT大豆,进而提振国内油脂市场。国产菜籽质量差,小榨厂观望,进口菜籽到港关注度下降,短线菜油有望继续上涨。
白糖产业
- 白糖期货:ICE原糖期货上涨,市场担心未来几个月糖产量下降,全球糖市供应收紧。巴西中南部4月下半月产糖量预计同比增长72.7%。
- 国内市场:食糖工业库存处于偏高水平,短期内制约郑糖价格上行空间。但随着主产区收榨,国内食糖市场步入库存去化阶段,供应压力将逐步减轻。下游消费回暖,有望为糖价筑牢底部支撑,预计短期内糖价维持宽幅震荡。
棉花产业
- 棉花期货:ICE棉花期货下滑,承压于美元走强和预期关键作物产区降雨。国内新棉长势整体向好,供给端紧张格局缓和,下游需求坚挺,短期棉花价格大概率维持高位震荡,关注政策调控。
红枣产业
- 红枣期货:新季红枣进入花期生长关键阶段,产区天气平稳,市场对新季减产炒作情绪降温,远月合约上涨动能减弱。旧季红枣结转库存仍处高位,下游消费进入传统淡季,整体供应压力显著,行情震荡偏弱运行。
苹果产业
- 苹果期货:新季苹果坐果情况逐步明朗,产区天气平稳,压制盘面多头情绪。旧季库存余量仍有一定,下游消费需求恢复节奏偏缓,现货端价格承压,对期货形成拖累。新季苹果生长关键期仍存天气不确定性,大幅下行空间有限,预计期价短期维持偏弱。
玉米产业
- 玉米期货:东北地区购销清淡,贸易商低价借售但需求偏弱,整体价格偏稳。华北地区价随量变,深加工到车辆保持低位,部分企业提价促收。深加工和饲料企业利润未见明显好转,采购玉米积极性受限。新麦上市临近,丰产预期下价格偏弱运行,替代优势明显,将挤占玉米饲用需求。短期玉米基本面无明显变化,替代增加预期压制价格,但余粮有限及贸易成本支撑价格,单边驱动有限,盘面保持低位震荡。
生猪产业
- 生猪期货:市场对未来产能去化信心增加,昨日盘面有所反弹,但现货端持续低位,价格反弹后压制也有所增加,反弹后略有回调。现货端出栏压力下滑,鲜销需求改善,但二育入场积极性转弱,企业出栏进度偏慢,冻品拖底效应减弱,猪价存压。除政策托底外,看不到太强利好,头部产能去化缓慢,中小仍有补产能举动,持续压制猪价上方空间。
豆粕产业
- 豆粕期货:中美会谈后,美方称中国将每年至少采购170亿美元美国农产品,对美豆形成支撑。当前价格下美豆较巴西豆的竞争力不足,美豆出口预期兑现还需跟踪,但压榨仍在历史同期最高水平,一定程度上抵消美豆需求压力。国内豆粕基差整体偏弱,继续磨底,未来到港压力将持续放大,油厂开机局部开机伺紧,整体稳步恢复,压制现货节奏。短期盘面受成本端影响较大,国内基本面驱动不强,预计维持区间震荡结构。
鸡蛋产业
- 鸡蛋期货:养殖端整体盈利水平延续扩大态势,养殖户出栏意愿普遍偏低,淘汰鸡出栏量延续减少趋势,新开产蛋鸡增呈则维持小幅微增格局,在产蛋鸡存栏量波动有限、基本保持平稳。近期主产区货源出货节奏明显加快,流通走货顺畅,产区整体库存去化良好,无出货压力。需求端,鸡蛋市场区域消化节奏不,终端需求偏弱,下游对后市信心不足,贸易商避险情绪浓厚,多以按需采购随采随销为主,整体库存消化速度平缓,市场交投偏淡。整体来看,日前市场鸡蛋整体货源供应量保持平稳充足,各地下游市场走货节奏分化明显,区域流通差异较大。多数贸易商心态偏谨慎,对后续蛋价走势信心不足,市场整体看涨情绪偏弱。蛋价上涨至高位后谨防回调风险。