周度行情回顾
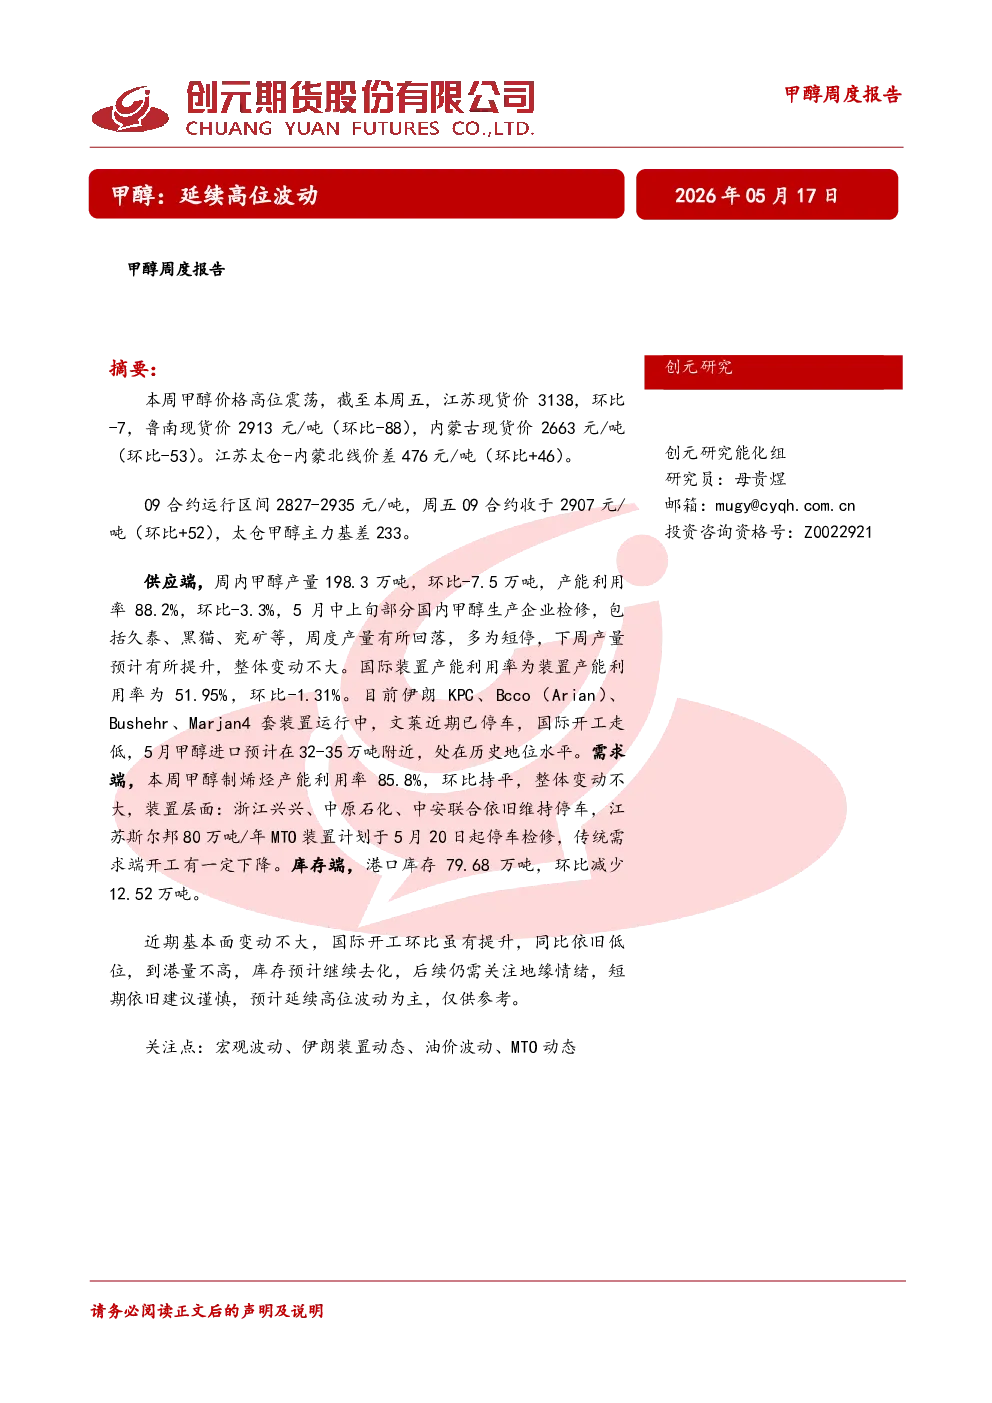
本周甲醇价格高位震荡。截至本周五,江苏现货价3138元/吨(环比-7元/吨),鲁南现货价2913元/吨(环比-88元/吨),内蒙古现货价2663元/吨(环比-53元/吨)。江苏太仓-内蒙北线价差476元/吨(环比+46元/吨)。09合约运行区间2827-2935元/吨,周五收于2907元/吨(环比+52元/吨),太仓甲醇主力基差233元/吨。
供应端
- 国内供应:周内甲醇产量198.3万吨(环比-7.5万吨),产能利用率88.2%(环比-3.3%)。5月中上旬部分企业检修(久泰、黑猫、兖矿等),下周产量预计有所提升,整体变动不大。
- 国际供应:产能利用率51.95%(环比-1.31%),伊朗KPC、Bcco(Arian)、Bushehr、Marjan4套装置运行中,文莱近期已停车。5月甲醇进口预计32-35万吨,处于历史高位。
库存端
港口库存总量79.68万吨(环比减少12.52万吨),其中华东地区去库11.51万吨,华南地区去库1.01万吨。样本生产企业库存36.38万吨(环比减少4.03万吨,环比降9.97%),订单待发22.50万吨(环比增3.40万吨,环比增17.77%)。
成本端
- 坑口煤鄂尔多斯Q6000动力煤650元/吨(环比+10元/吨),鄂尔多斯Q5500电煤560元/吨(环比持平)。曹妃甸Q5500电煤价格指数835(环比+8)。六大发电集团库存1283万吨(环比-9),煤炭日耗75.76万吨/天(环比+1.95万吨/天)。内蒙煤制完全成本2186元/吨(环比持平),煤制利润459元/吨。
需求端
- 烯烃端:甲醇制烯烃产能利用率85.8%(环比持平)。浙江兴兴、中原石化、中安联合维持停车,江苏斯尔邦80万吨/年MTO装置计划5月20日起检修。华东地区MTO毛利-520元/吨(环比+106元/吨),盘面9月合约PP-3MA利润28元/吨。
- 传统及新兴需求端:甲醛开工36.5%(环比+0.8%),下周山东及河北部分装置存提负预期;二甲醚下周贵州天福装置存停车预期;冰醋酸下周长城预计降负荷检修,浙石化预计周中重启,产能利用率窄幅走低;氯化物下周广西锦亿重启后运行稳定,其余暂无明确计划,产量及产能利用率或呈上升趋势。
比价
(资料来源:iFinD)
平衡表
(资料来源:iFinD、创元研究)
研究结论
近期基本面变动不大,国际开工环比虽有提升但同比依旧低位,到港量不高,库存预计继续去化。后续需关注地缘情绪、伊朗装置动态、油价波动、MTO动态。短期建议谨慎,预计延续高位波动为主。