核心观点与市场分析
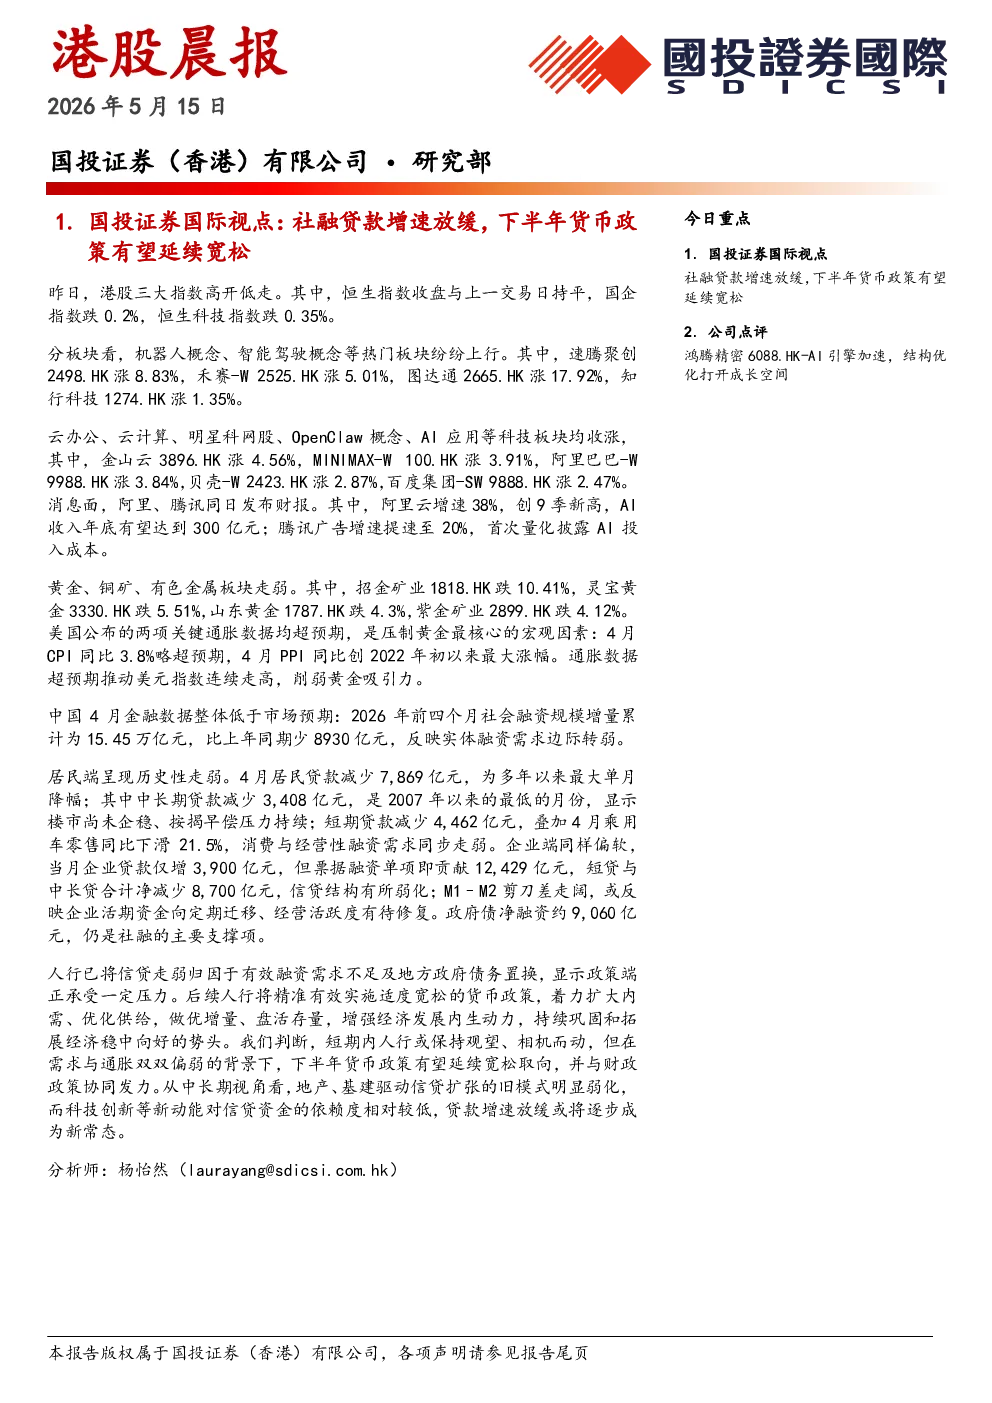
- 社融贷款增速放缓:中国4月金融数据显示,社会融资规模增量累计为15.45万亿元,同比少8930亿元,反映实体融资需求边际转弱。
- 居民贷款走弱:4月居民贷款减少7,869亿元,其中中长期贷款减少3,408亿元,显示楼市未企稳、按揭早偿压力持续;短期贷款减少4,462亿元,叠加乘用车零售下滑,消费需求疲软。
- 企业贷款偏软:企业贷款仅增3,900亿元,票据融资贡献12,429亿元,短贷与中长贷合计净减少8,700亿元,信贷结构弱化;M1–M2剪刀差走阔,或反映企业活期资金向定期迁移。
- 政策展望:人行将信贷走弱归因于有效融资需求不足及地方政府债务置换,短期内或保持观望,但下半年货币政策有望延续宽松取向,并与财政政策协同发力。
公司点评:鸿腾精密(6088.HK)
- 盈利弹性释放:Q1营收稳健增长,毛利率提升83bps至20.31%,营业利润率提升138bps至3.21%,主要源于AI业务占比提升及费用效率优化;净利润同比增长67.1%。
- AI云端成增长引擎:AI驱动的云端/数据中心业务Q1营收同比+58%,AI服务器收入同比+109%,占营收比重达22%;高速互联、高压供电、液冷方案在英伟达GB200等新一代AI架构中渗透率提升。
- 业务结构优化:由消费电子驱动转向AI算力+汽车电子双轮驱动,长期成长质量提升;智能手机业务持平,消费互联同比-12%,汽车业务同比-5%,但聚焦高压连接与SDV架构转型。
- AI技术布局领先:形成铜光协同、系统级解决方案的核心壁垒,高速连接、高压配电、液冷散热三大产品线协同落地;OFC2026与GTC 2026期间展示102.4T ELSFP外置激光模块等高壁垒产品。
- 全年指引稳健:Q2云端/数据中心预计同比+Mid-40%,全年有望达+Mid-70%;系统产品维持低双位数增长,消费电子全年低个位数下滑,汽车业务全年持平。
- 投资建议:维持2026/27财年净利润分别3.10亿/4.13亿美元(YoY+98.7%/+33.0%)不变,目标价11.0港元,给予“买入”评级。
- 风险提示:AI服务器需求不及预期、汽车业务整合进度放缓、贵金属价格大幅波动、地缘政治与贸易政策风险。