固定收益部市场日报
市场概览
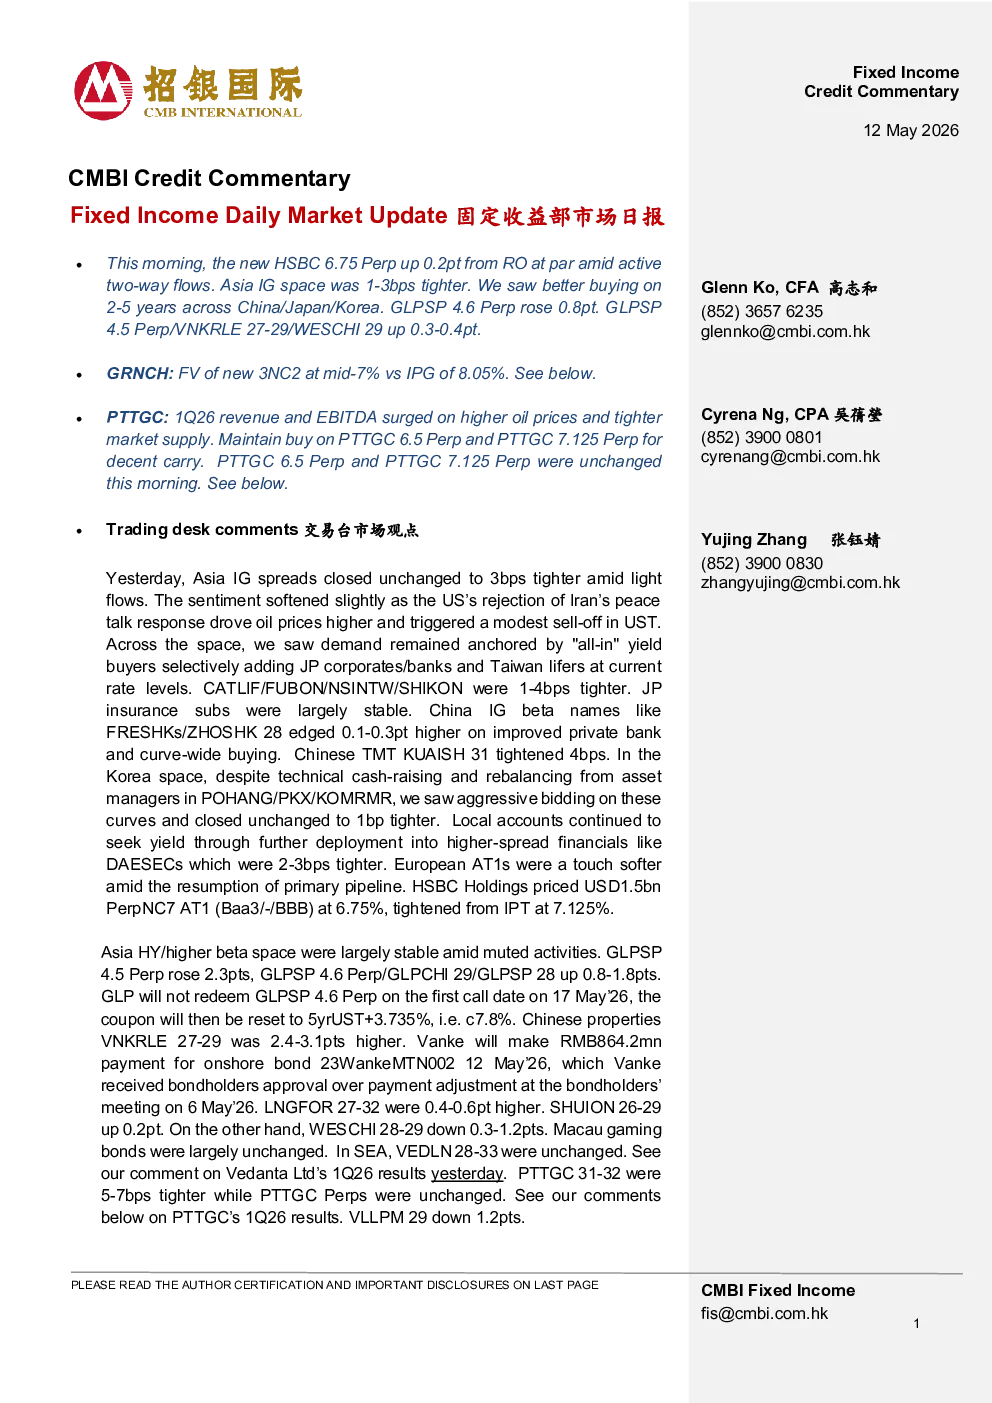
今日早间,HSBC 6.75%永续债自息票利率(RO)平价上涨0.2个基点,双向流动性活跃。亚洲投资级(IG)市场整体收窄1-3个基点,中国/日本/韩国2-5年期票据买盘较好。GLPSP 4.6%永续债上涨0.8个基点,GLPSP 4.5%永续债/VNKRLE 27-29/WESCHI 29上涨0.3-0.4个基点。交易台观点显示,昨日亚洲IG利差收窄至3个基点,美国拒绝伊朗和平谈判回应推高油价,UST小幅下跌,买盘集中于JP公司/银行和台湾寿险,中国IGBeta名单如FRESHKs/ZHOSHK 28上涨0.1-0.3个基点,中国TMT KUAISH 31收窄4个基点。韩国市场因技术性资金筹集和再平衡,高收益/高Beta板块保持稳定,GLPSP 4.5%永续债上涨2.3个基点,GLPSP 4.6%永续债/GLPCHI 29/GLPSP 28上涨0.8-1.8个基点。中国房地产行业VNKRLE 27-29上涨2.4-3.1个基点,万科将支付8.642亿元人民币用于2023年5月12日的离岸债券23WankeMTN002,已获债权人会议批准。LNGFOR 27-32上涨0.4-0.6个基点,SHUION 26-29上涨0.2个基点,WESCHI 28-29下跌0.3-1.2个基点。澳门博彩板块双向流动性较好,主要集中于美元发行。
宏观新闻回顾
周一美股上涨,标普500指数上涨0.19%,道琼斯工业指数和纳斯达克指数均上涨0.19%。美国4月26日现有房屋销售量为402万套,低于市场预期的405万套。UST收益率上升,2/5/10/30年期收益率分别为3.95%/4.07%/4.42%/4.98%。
分析员市场观点
GRNCH(绿城中国)
新3NC2估值中位7%,较IPG 8.05%有吸引力。绿城中国凭借强劲品牌和聚焦高线城市,FY25合约销售额达1534亿元,位列“中国房地产百强企业”第二。净杠杆率66.8%,现金对短期债务比率超2倍,短期债务占总债务比率降至19%。绿城中国积极管理债务结构,2025年2月赎回4.52亿美元美元债,并恢复美元债市场准入,发行8只境内债券,加权融资成本约4%。维持对PTTGC 6.5%永续债和7.125%永续债的买入评级,认为其提供良好收益率。
PTTGC(PTT全球化工)
1Q26营收和EBITDA因油价上涨和供应紧张而大幅增长。PTTGC 6.5%永续债当前YTC为6.6%,较优先票据2.98%和TOPTB 6.1%永续债有130基点收益率溢价。1Q26营收同比增长11%至1470亿泰铢,EBITDA同比增长176%至148亿泰铢,得益于上游板块(炼油、芳烃、烯烃)和Allnex业务增长。截至2026年3月,现金和短期投资达543亿泰铢,净债务/EBITDA和净债务/自由现金流持续改善。中东紧张局势可能带来短期油价波动,但PTTGC现金流充足,具备防御性。
新闻与市场动态
• 境内信用债发行39只,规模700亿元,月累计发行230只,规模2480亿元。
• 阿拉伯石油公司1Q26调整后净利润同比增长26.3%至336亿美元。
• 中国水务集团完成105.433亿美元要约收购。
• 韩国未来资产证券1Q26营收同比增长72%至925亿韩元。
• Freeport Indonesia将Grasberg矿地下铜矿全面运营时间推迟至2028年初。
• 汇丰银行定价美元1.5亿美元永续债PerpNC7 AT1(Baa3/-/BBB)6.75%,较7.125%息票利率收窄。
• 快手科技计划分拆AI子公司King AI上市。
• 丽思卡尔顿集团获得仅约38亿港元再融资承诺。
• 泰国石油增加非洲、美洲原油进口以减少对中东依赖。
• UPL有限FY26 EBITDA同比增长18%至95.9亿印度卢比。