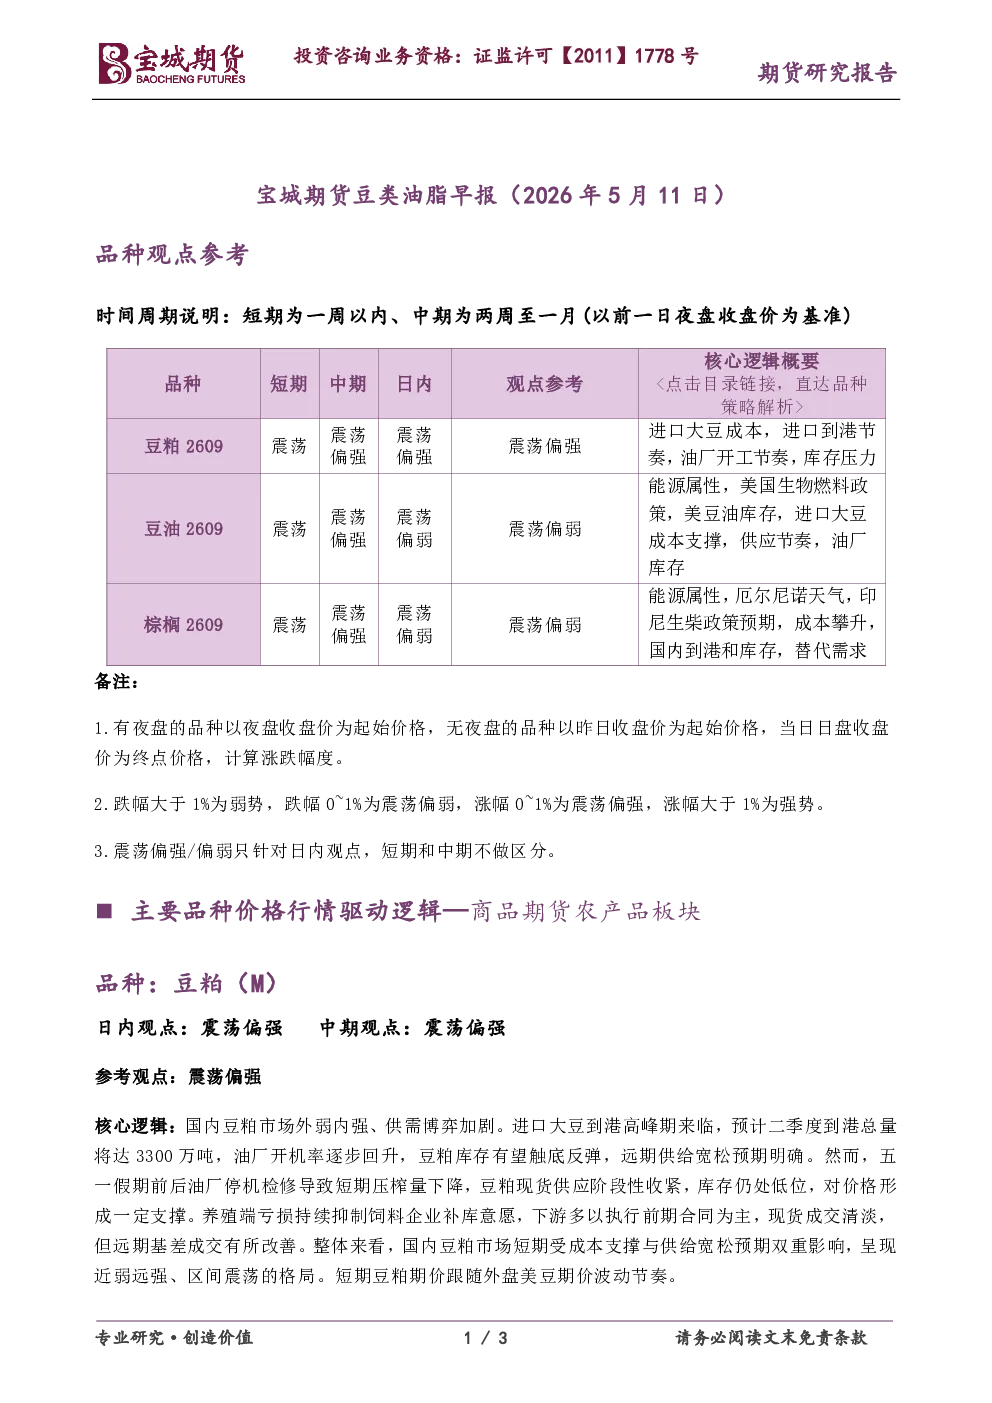
豆粕(M)
- 日内观点:震荡偏强
- 中期观点:震荡偏强
- 核心逻辑:国内豆粕市场外弱内强,供需博弈加剧。预计二季度大豆到港总量达3300万吨,油厂开机率回升,豆粕库存有望触底反弹,远期供给宽松。五一假期前后油厂停机导致短期压榨量下降,豆粕现货供应阶段性收紧,库存低位对价格形成支撑。养殖端亏损抑制补库意愿,下游执行前期合同为主,现货成交清淡,但远期基差成交改善。整体呈现近弱远强、区间震荡格局,短期豆粕期价跟随外盘美豆期价波动。
- 关键数据:二季度大豆到港总量预计3300万吨
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡偏强
- 核心逻辑:国内棕榈油市场外强内弱,多空博弈加剧。国际油价高位回落减弱生物柴油支撑,马来西亚进入增产周期,印尼受政策影响库存低位。印尼B50生物柴油政策和马来西亚B15计划为远期需求提供支撑;但近端马棕出口环比骤降超25%,主要买家采购放缓,高价压制需求。国内港口库存环比下降,现货成交清淡,基差走弱。市场情绪频繁转换,短期棕榈油期价转为宽幅震荡。
- 关键数据:4月马棕出口环比骤降超25%