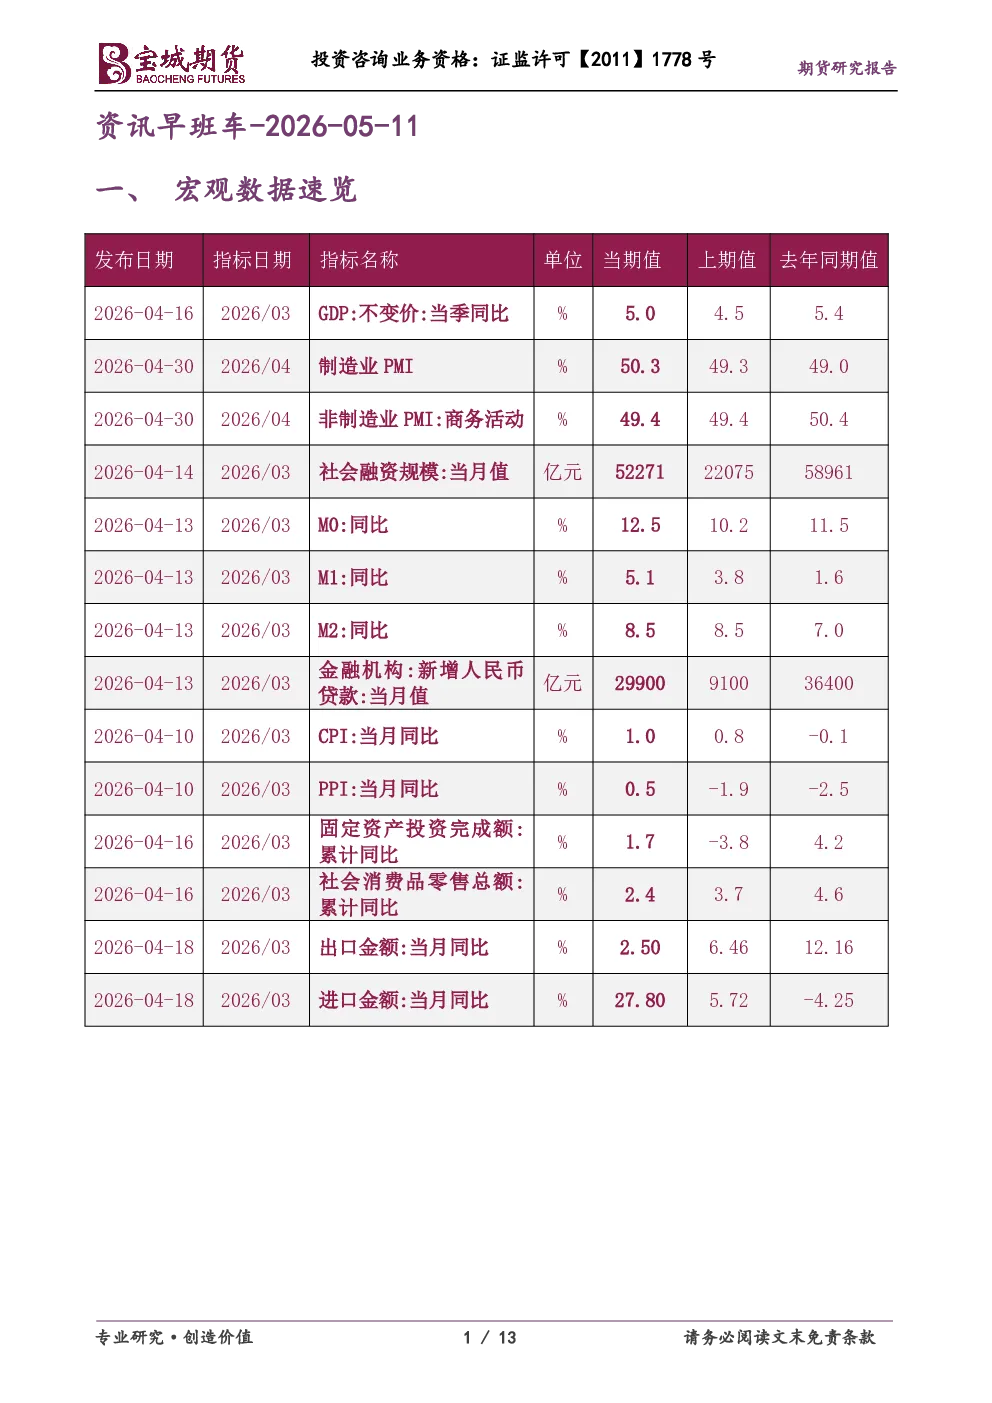
一、宏观数据速览
- 通胀数据:中金公司预计4月CPI同比持平于1%左右,PPI同比进一步走高至1.8%左右。PMI隐含PPI环比或在0.9%左右。
- 外贸数据:前4个月中国外贸进出口总值同比增长14.9%,其中出口同比增长11.3%,进口增长20%。4月进出口同比增速超过两位数,环比增长6.5%。
- 基金溢价:国投白银LOF和豆粕ETF二级市场交易价格明显溢价,相关基金已采取停牌等措施警示风险。
- 原油基金:国际原油价格强势走高,带动原油主题QDII基金业绩领跑,南方原油基金年内收益率高达64.38%。
- 中美关系:中美首脑会晤按计划举行,双方就特朗普总统访华事保持着沟通。
- 美国经济数据:美国4月非农就业人数增加11.5万人,失业率维持在4.3%,平均时薪环比增长0.2%,同比增长3.6%。
二、商品投资参考
综合板块
- 贵金属:国际金价报4715.1美元/盎司,国内金价报1035.0元/克。一季度我国黄金消费量同比增长4.41%,其中金条及金币增长46.40%。国内黄金ETF增仓量较2025年一季度增长114.88%。
- 有色金属:锡价上周爆发式上涨,沪锡、伦锡均创下近两个月新高。锂价延续近期强势走势,碳酸锂主力合约收跌0.31%,报196560元/吨。
煤焦钢矿板块
- 煤炭进口:中国4月份进口煤炭3308.32万吨,同比下降12.54%。蒙古国前4个月煤炭出口量同比增长56.51%。
能源化工板块
- 油价:中东地区冲突导致油价飙升,布伦特原油涨幅一度达3.5%,WTI原油逼近99美元/桶。霍尔木兹海峡实际封锁状态或将持续。
- 成品油价格:国内汽、柴油价格迎年内第七涨。
- 能源进口:受霍尔木兹海峡货运中断影响,中国4月原油、天然气进口量下降,成品油出口量下降。
- 能源巨头利润:壳牌、英国石油公司、法国道达尔能源公司一季度利润大增。
农产品板块
- 粮食价格:受能源成本上升及中东冲突影响,4月世界粮食大宗商品价格连续第三个月上涨。
- 生猪价格:生猪4月下旬环比涨8.89%,报9.8元/千克。
- 牛肉保障措施:自2026年5月9日起,对巴西进口牛肉加征55%关税。
三、财经新闻汇编
公开市场
- 央行公开市场操作:本周央行公开市场将有535亿元逆回购到期,并开展5亿元7天期逆回购操作。
要闻资讯
- 中美经贸磋商:何立峰率团赴韩国与美方举行经贸磋商。
- 地方政府债务风险化解:国务院常务会议研究推进地方政府债务风险化解有关工作。
- 外贸数据:前4个月中国外贸进出口总值同比增长14.9%。
- 中欧经贸合作:中方高度关注欧盟对中国企业投资贸易开展的一系列调查和限制措施。
- 金融法治建设:中国人民银行组织修订《城市商业银行银行汇票业务依托大额支付系统处理办法》等4件规范性文件。
- 地方化债行动:中央政治局会议与国务院常务会议相继对地方化债工作作出新部署。
- 债券ETF规模:截至5月10日,债券ETF规模已达7999.20亿元。
- “固收+”基金:今年一季度末规模首次突破3万亿元。
- 银行理财:一季度开始增配债券、现金,同时加码投资公募基金。
- 地方债发行:云南省和四川省计划发行地方债。
- 巴基斯坦熊猫债:巴基斯坦将于本周首次发行熊猫债。
- 日本美债持仓:日本疑似出手干预汇市期间,其持有的美债规模出现一个月来首次下降。
- 美联储半年期金融稳定报告:地缘政治风险与油价冲击位列市场最担忧因素。
- 美伊谈判:伊朗已向巴基斯坦转交对美国结束战争方案的回应,谈判聚焦于停止地区内敌对行动。
债市综述
- 利率债收益率:5月9日,主要利率债收益率走势分化,短券较为坚挺,7年及以上期限国债和国开债较为疲软。
- 货币市场利率:多数下行,其中银存间质押式回购加权平均利率创2022年8月以来新低。
- Shibor:短端品种集体下行,7天期创2009年8月以来新低。
- 银行间回购定盘利率:全线下跌。
- 银银间回购定盘利率:多数下跌。
研报精粹
- 中金固收:美联储短期内或继续按兵不动,年内仍具备降息可能性。建议中短久期投资级主体配置为主,适度挖掘城投高收益主体。
- 申万固收:5月信用债仍面临有利局面,信用利差可能延续低位震荡特征,可逢跌增配。
- 长江固收:5月配置建议优先级为:商行永续债(AAA-,5Y)>二级资本债(AAA-,5Y)>中短票(AA+,5Y)。
今日提示
- 债券上市、发行、缴款、还本付息:5月11日,182只债券上市,61只债券发行,55只债券缴款,238只债券还本付息。
四、股票市场要闻
- A股市场:上周A股三大股指延续涨势,深证成指、创业板指再创阶段新高。市场短期或面临震荡蓄势、分化加大的格局,但整体上行趋势并未改变。建议在保留算力板块底仓的同时,适当关注其他方向机会,包括AI电力建设、“HALO资产”、商业航天、人形机器人、有色金属等。