你可能感兴趣
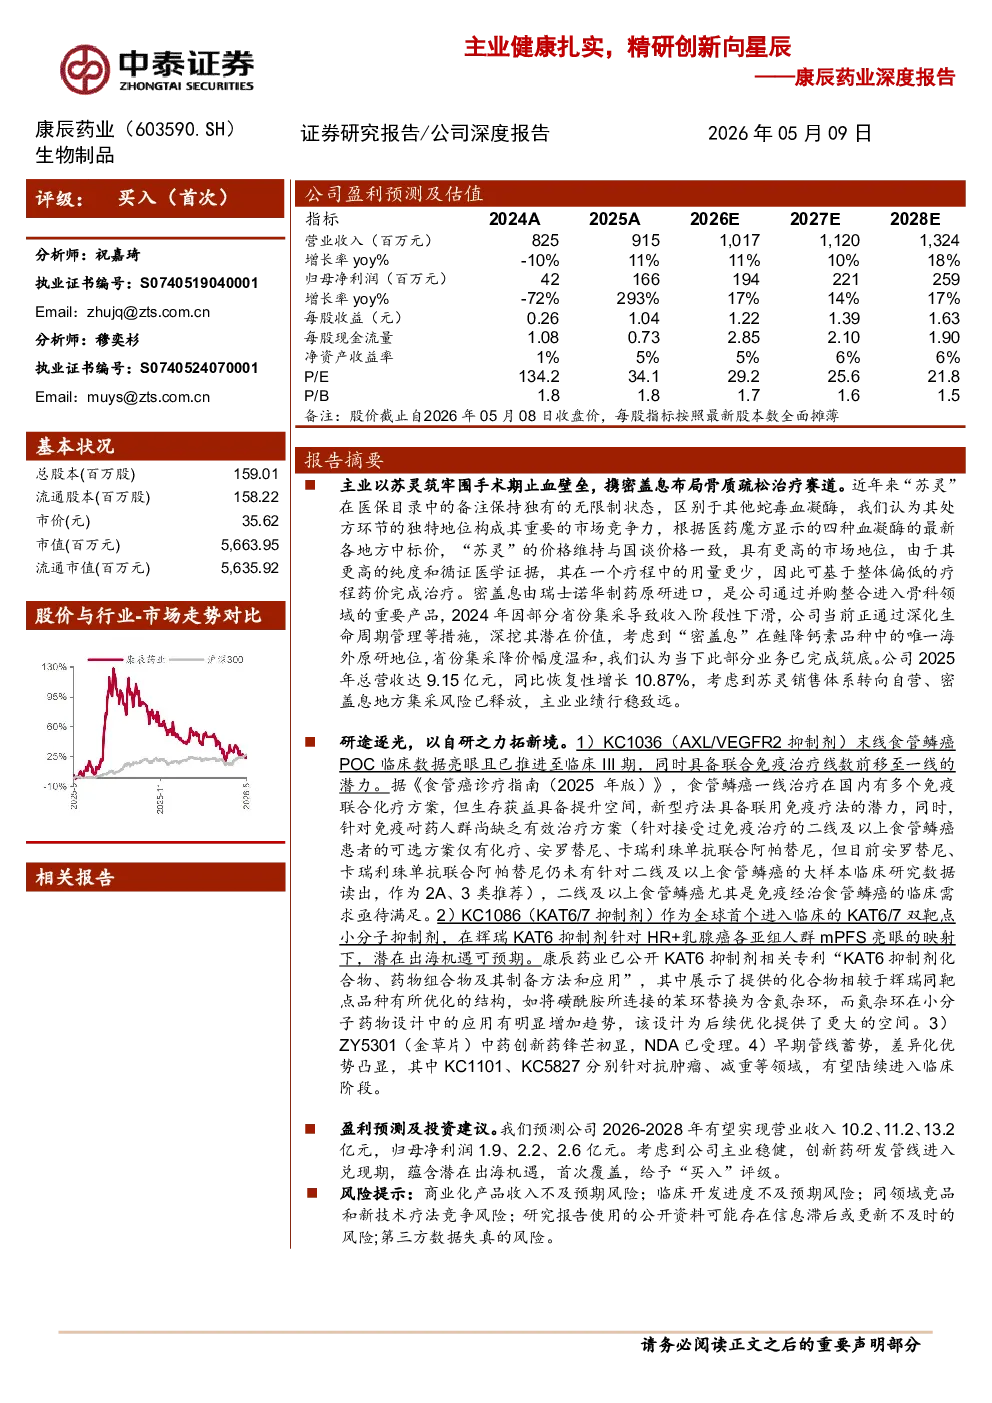
康辰药业(603590)深度报告:主业健康扎实,精研创新向星辰
医药生物中泰证券2026-05-09
中小市值主题精选系列之金城医药深度报告:主业稳健,转型扎实
医药生物东兴证券2016-06-14
深度报告:深耕源头创新技术,放眼全球星辰大海
民生证券2022-09-13
【开源电新|公司深度】普利特:改性塑料主业扎实,重码储能打造新增长曲线<
未知机构2022-09-26
骨科行业深度系列二:基本面扎实稳健,创新、老龄化、国产替代驱动长期增长
医药生物安信证券2023-11-09
深度报告:医疗IT先行者,向城市健康运营服务迈进
信息技术信达证券2019-05-28
康辰药业深度报告主业稳健创新产品差异化优势突出
未知机构2026-07-09
招商医药康辰药业深度报告主业稳健创新产品差异化优势突
未知机构2026-07-08
爱心 招商医药 康辰药业深度报告 主业稳健 创新产品差异化优势突出
未知机构2026-07-08
爱心【招商医药】康辰药业深度报告:主业稳健,创新产品差异化优势突出
未知机构2026-07-08