观点与策略
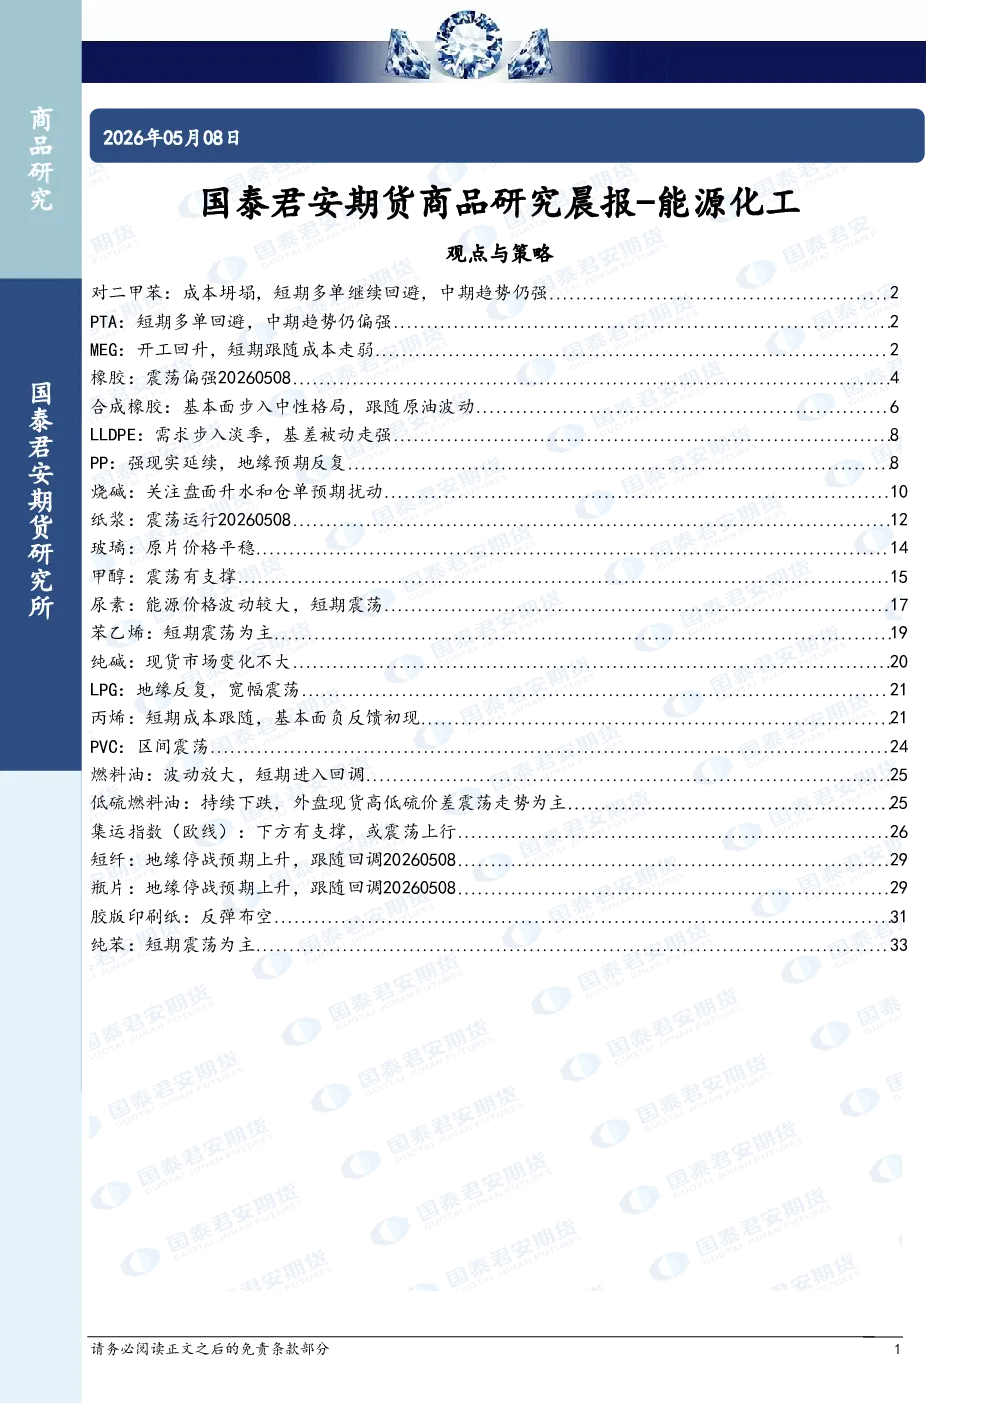
- 对二甲苯(PX):成本坍塌,短期多单回避,中期趋势仍强。PX大幅下跌,供需双减,关注7-9正套,多PX空PTA。
- PTA:短期多单回避,中期趋势仍偏强。5月份加速去库存,关注7-9正套,PX仍是核心驱动,PTA加工费逢高空。
- MEG:中期趋势仍偏强,不追高,回调多。4-6月份去库存,供应稳定,聚酯开工高位,月差6-9预计继续走强。
- 橡胶:震荡偏强。节后胶价偏强,产区降雨,厄尔尼诺天气炒作,进口胶市场报盘上涨,下游适量备货。
- 合成橡胶:基本面步入中性格局,跟随原油波动。丁二烯供需双减,顺丁橡胶库存下滑,价格中枢跟随原油波动。
- LLDPE:需求步入淡季,基差被动走强。地膜需求见顶下滑,供应端标品排产下滑,库存去化,关注地缘及成本传导。
- PP:强现实延续,地缘预期反复。霍尔木兹海峡封锁现实延续,石脑油等原料震荡,供应端检修及降负计划维持高位。
- 烧碱:关注盘面升水和仓单预期扰动。5月检修集中,库存去库超预期,液氯下降预期支撑烧碱,但绝对库存偏高。
- 纸浆:震荡运行。港口库存累库,供应宽松,需求端市场表现延续节前疲软态势,下游补库意愿偏弱。
- 玻璃:原片价格平稳。节前浮法厂调价动力不足,中下游采购意向一般,整体交投氛围表现一般。
- 甲醇:震荡有支撑。港口库存窄幅波动,内地甲醇价格延续涨势,供应格局偏紧,下游补货需求集中释放。
- 尿素:能源价格波动较大,短期震荡。国内尿素基本面偏紧,农业需求维持高增速,出口政策调整预期,政策强力压制。
- 苯乙烯:短期震荡为主。海外成品油库存持续降低,芳烃矛盾持续积累,化工端矛盾不大,下游需求端逐步出现负反馈。
- 纯碱:现货市场变化不大。纯碱企业装置运行稳定,下游需求不温不火,短期行情未有明显趋势性变化。
- LPG:地缘反复,宽幅震荡。国际能源价格根据消息面宽幅震荡,顺丁橡胶预计周度级别震荡,价格中枢跟随原油波动。
- 丙烯:短期成本跟随,基本面负反馈初现。PDH装置检修暂高,供应端存量供需博弈加剧,需求端下游交付订单后部分后置。
- PVC:区间震荡。中东局势持续时间越长,供应端减产力度越强,电石法无法填补乙烯法减产缺口,库存去库幅度将越大。
- 燃料油:波动放大,短期进入回调。地缘冲突导致国际能源价格波动,燃料油价格波动放大,短期进入回调。
- 低硫燃料油:持续下跌,外盘现货高低硫价差震荡走势为主。地缘冲突导致国际能源价格波动,低硫燃料油价格持续下跌。
- 集运指数(欧线):下方有支撑,或震荡上行。货量季节性上行,运力基本与4月持平,6月运力增量偏中性。
- 短纤:地缘停战预期上升,跟随回调。短纤期货大幅下跌,现货工厂报价维稳,下游集中补仓。
- 瓶片:地缘停战预期上升,跟随回调。上游原料下跌,聚酯瓶片工厂多下调报价,市场交投气氛维持一般。
- 胶版印刷纸:反弹布空。山东市场高白双胶纸价格稳定,行业部分中小产线停机检修,经销商出货压力仍在。
- 纯苯:短期震荡为主。港口库存去库,山东纯苯出货艰难,受原油重挫及华东纯苯大幅跟跌影响。