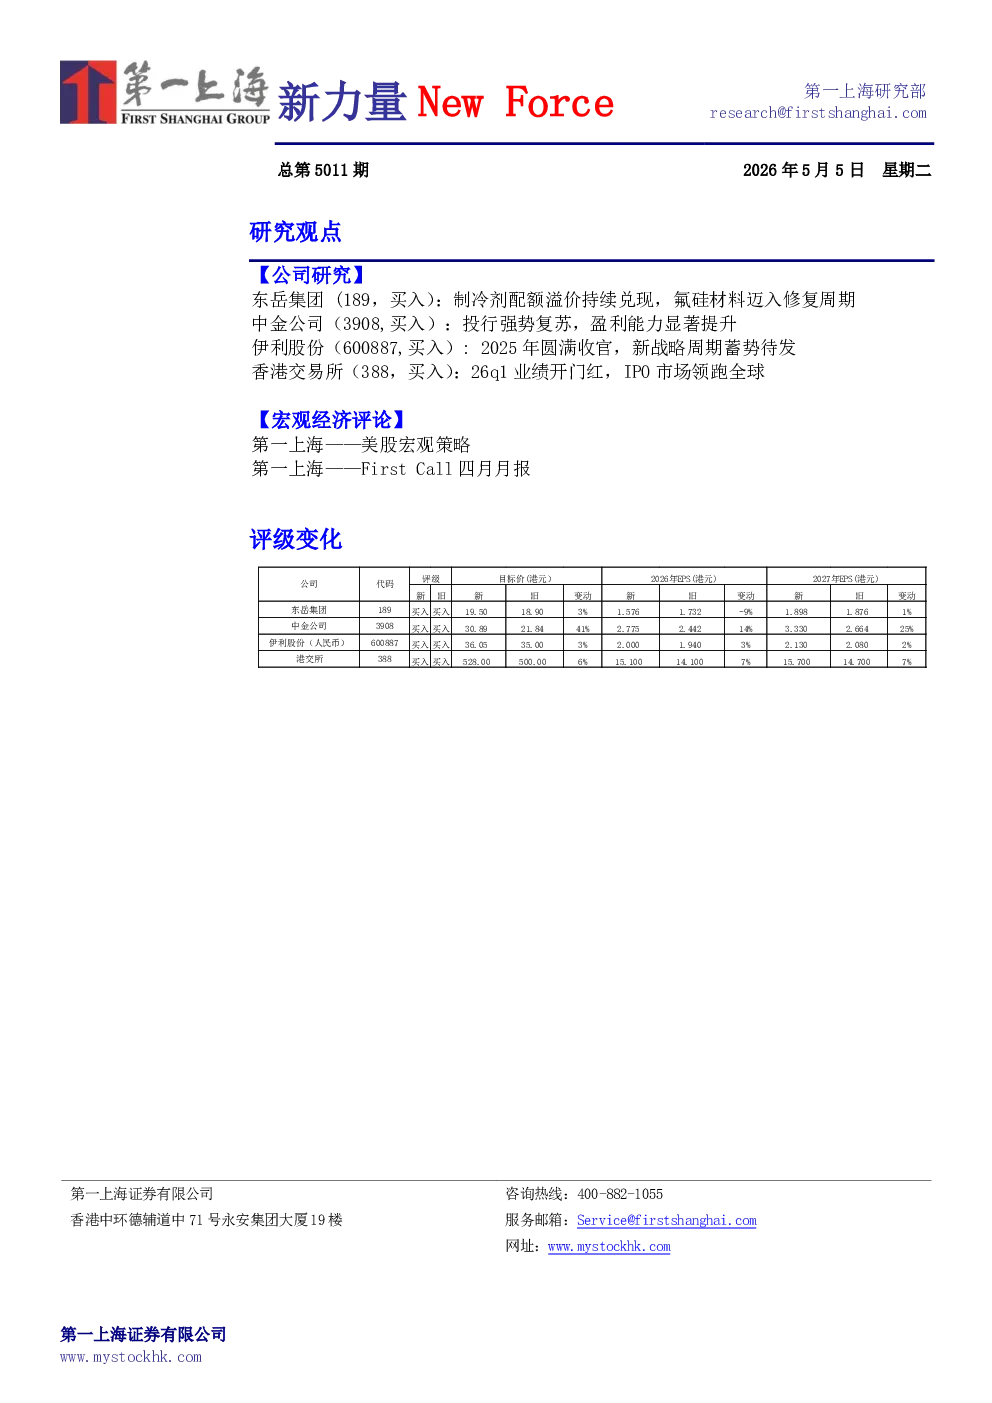
东岳集团2025年业绩实现倍增,核心得益于制冷剂业务。制冷剂业务收入同比增长52.13%,分部利润率大幅提升,成为集团业绩的最强支柱,主要受益于配额政策落地后的价格持续上行。公司R32总产能将达12万吨,将彻底解决此前因装置适应期导致的配额利用不足问题,全面锁定行业配额溢价。预计公司2026-2028年收入分别为162.5亿元/174.7亿元/181.3亿元人民币,净利润分别为23.2亿元/28.1亿元/30.0亿元。给予公司2026年12xPE,目标价19.5港元,较现价有52.1%的上涨空间,维持买入评级。
中金公司2026年首季交出超预期成绩单,营收同比增长54.26%,归母净利润同比增长75.19%。利润增速大幅领跑收入增速,反映出公司经营杠杆效应凸显。公司延续资产扩张步伐,一季度末总资产规模攀升至8,698亿元。杠杆策略方面,公司维持行业顶尖水平。各业务线齐头并进,呈现全面复苏态势:经纪业务净收入同比增长54.5%,投行业务净收入同比增长283%,成为最大亮点。预计2026-2028年归母净利润分别为128.4/156.5/183.1亿元,对应EPS为2.5/3.0/3.5元。参照同业估值,给予2026年1.3倍PB,对应目标价30.89元,维持“买入”评级。
伊利股份2025年实现营业总收入1,159.3亿元,归母净利润115.7亿元,净利润率创历史新高。2026年Q1延续高增态势,营收347亿元,归母净利润54.0亿元,扣非净利润增幅达15%。公司拟派每10股分红13.8元。2025年液体乳、奶粉及奶制品、冷饮、其他产品业务分别实现收入704/328/98/15亿元,分别同比-6.1%/+10.4%/+12.6%/+112%。常温液奶业务Q1顺利实现开门红,预计全年收入有望企稳回升。预计2026-2028年净利润127/134/145亿元,同比增长+9.5%/+6.1%/+7.8%。维持“买入”评级,给予目标价36.05元。
香港交易所2026年Q1业绩创历季新高,收入及其他收益和利润均创历季新高。期内共有20个交易日成交额超过3,000亿港元。新上市公司40家,总集资额1,104亿港元,创2021年以来最强Q1纪录。处理中的IPO申请数升至431宗。预计2026年净利润约为46亿港元,较2025年的51.1亿略有回落。短期面临全球地缘政治风险加剧、美股大型科技IPO可能形成虹吸效应等挑战。战略布局持续推进,拓展碳市场及大宗商品业务,推出HKEX Tech 100指数等。上调2026/2027/2028年盈利预测,维持“买入”评级,给予目标价528港元。