研究观点
- 时代电气(3898,买入):收入费用确认节奏影响季度业绩,关注机车、维保、特高压招投标新变化。
- 苹果公司(AAPL,买入):约翰・特努斯将接任CEO,利润率受益于收入结构超预期。
- Robinhood Markets(HOOD,持有):BTC突破$80K打开估值修复空间,等待26q2月度数据验证。
- 中国海外发展(688,买入):高能级土储强化安全边际,销售修复与低成本融资支撑长期优势。
公司研究
- 时代电气:
- 26Q1业绩:收入51.02亿元(+12.5%),归母净利润6.43亿元(+1.9%),扣非归母净利润5.92亿元(-0.8%)。
- 业务分部:轨道交通收入27.01亿元(+10.8%),新兴装备收入23.69亿元(+9.1%),新能源发电1.44亿元(-42.6%),汽车电驱6.85亿元(+77.3%)。
- 行业趋势:轨交业务平稳增长,维保业务有望释放,新领域拓展形成增长极。
- 半导体:宜兴新工厂满产,株洲8英寸碳化硅产线进入产能爬坡期。
- 新能源发电、汽车电驱:独立运作实现盈利,合作主流车企,交付量提升。
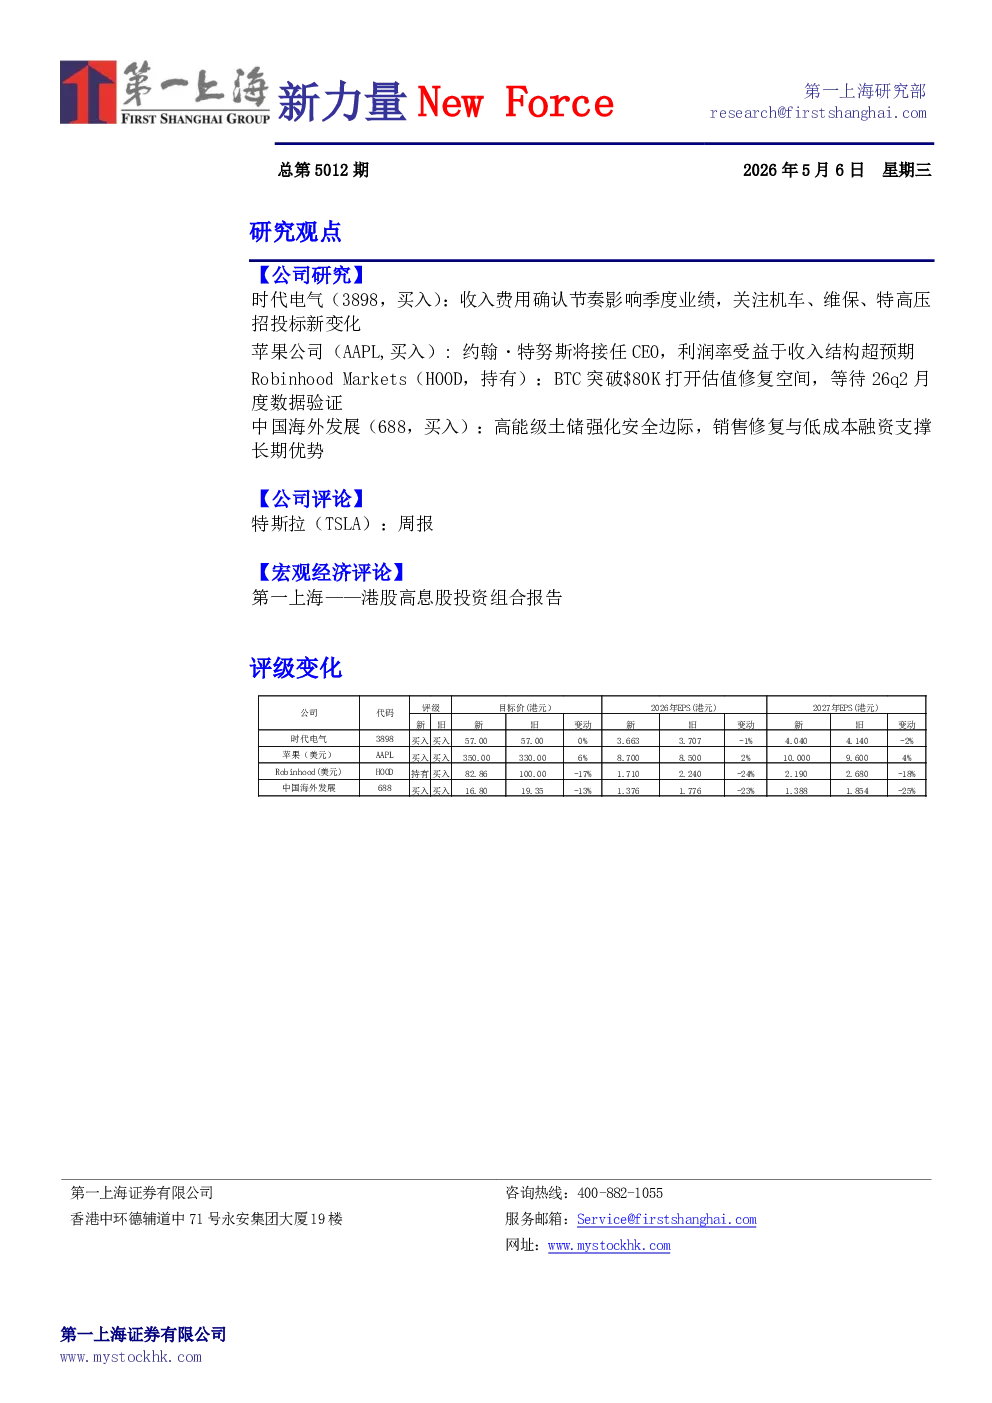
- 目标价:57.0港元,维持买入评级。
- 苹果公司:
- 财务表现:总收入1111.8亿美元(+16.7%),毛利548.0亿美元(毛利率49.3%),GAAP净利润295.8亿美元(+19.4%)。
- CEO变更:蒂姆库克卸任,约翰・特努斯接任。
- iPhone销售:收入569.9亿美元(+21.7%),ASP 933美元(+124美元)。
- 目标价:350.00美元,维持买入评级。
- Robinhood Markets:
- 26Q1财务:总营收10.6亿美元(+15%),EPS $0.38(+3%)。
- 加密业务:收入1.34亿美元(-47%),APP端Crypto Notional Volume下滑48%。
- 增长亮点:净存款$177亿(+22%),Gold订阅用户430万(+36%),保证金贷款$170亿(+93%)。
- 费用指引:上调至$27-28.25亿,运营费用率61.5%。
- BTC突破$80K:提供短期催化,需验证26q2加密业务反弹。
- 目标价:82.86美元,持有评级。
- 中国海外发展:
- 销售表现:2025年合同销售额2512.3亿元(-19.0%),权益销售额行业第一,一线城市销售额占比57.3%。
- 财务状况:收入1680.9亿元(-9%),核心净利润130.1亿元(-18.8%),财务安全度行业领先。
- 土地储备:新增总购地金额1186.9亿元,一线城市权益购地占比73.9%。
- 经营能力:商业运营收入72亿元,租金收入覆盖费用化利息支出。
- 目标价:16.8港元,买入评级。
公司评论
- 特斯拉:
- Robotaxi:奥斯汀首次实现夜间无人运营,无人驾驶车队总数36辆。
- FSD:推出FSD v14 Lite,全球累计行驶里程突破100亿英里,欧洲多国推进审批。
- 超充:推出125千瓦充电桩,专为Semi卡车设计。
- 电动车:Semi内华达产线投产,获得40辆Semi订单。
宏观经济评论
- 港股高息股投资组合报告:
- 市场表现:恒生高股息指数累计上涨13.00%,跑赢恒生指数。
- 外部环境:美联储货币政策转向,预计2026年降息1-2次。
- 高息股核心原因:资产荒、险资增量配置、稀缺优质股权。
- 重点关注行业:能源、金融、电信运营商、香港本地企业。
- 投资组合:高分红、低估值、业务可持续、低负债及低资本开支的稳健大蓝筹。