你可能感兴趣
黑芝麻智能2026H1研报:营收增81%,舱驾融合与具身智能迎量产拐点
未知机构2026-08-31
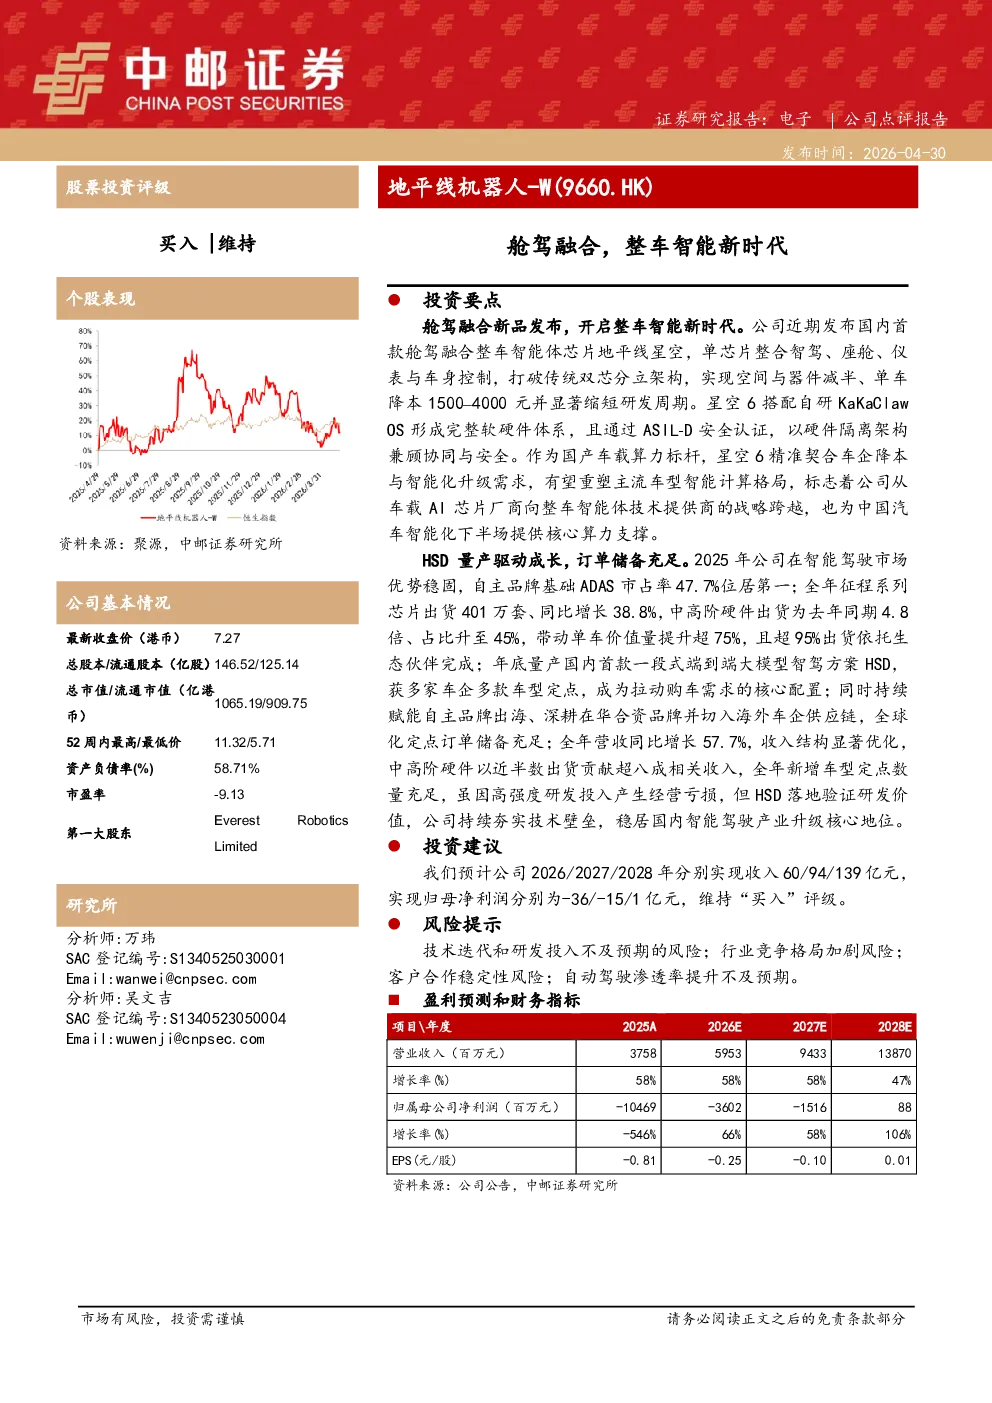
地平线发布舱驾融合芯片“星空”,智驾→舱驾融合进阶
交运设备长城证券2026-04-27
年报点评报告:收入指引提升,期待舱驾融合新品
国盛证券2026-03-21
事件点评:新一代舱驾融合域控制解决方案亮相CES 2024
信息技术民生证券2024-01-11
计算机行业事件快评:“智能+融合”,线下支付走进新时代
信息技术国泰君安证券2016-08-04
计算机行业周报:大算力芯片引领舱驾融合,关注特斯拉AIDAY最新进展
信息技术东亚前海证券2022-09-25
汽车和汽车零部件行业汽车智能化月报系列(三十五):小鹏第二代VLA智驾里程占比超50%,地平线推出舱驾融合“星空”芯片
交运设备国信证券2026-05-17
2025中国汽车智能化创新峰会——舱驾融合专题论坛–20250427
未知机构2025-04-27
运营商系列一:中国电信即将回A,运营商开启云网融合新时代
信息技术华安证券2021-08-09
战略科技(计算机)行业周报:新时代的两化融合,数字经济赋能产业发展
信息技术华安证券2022-01-23