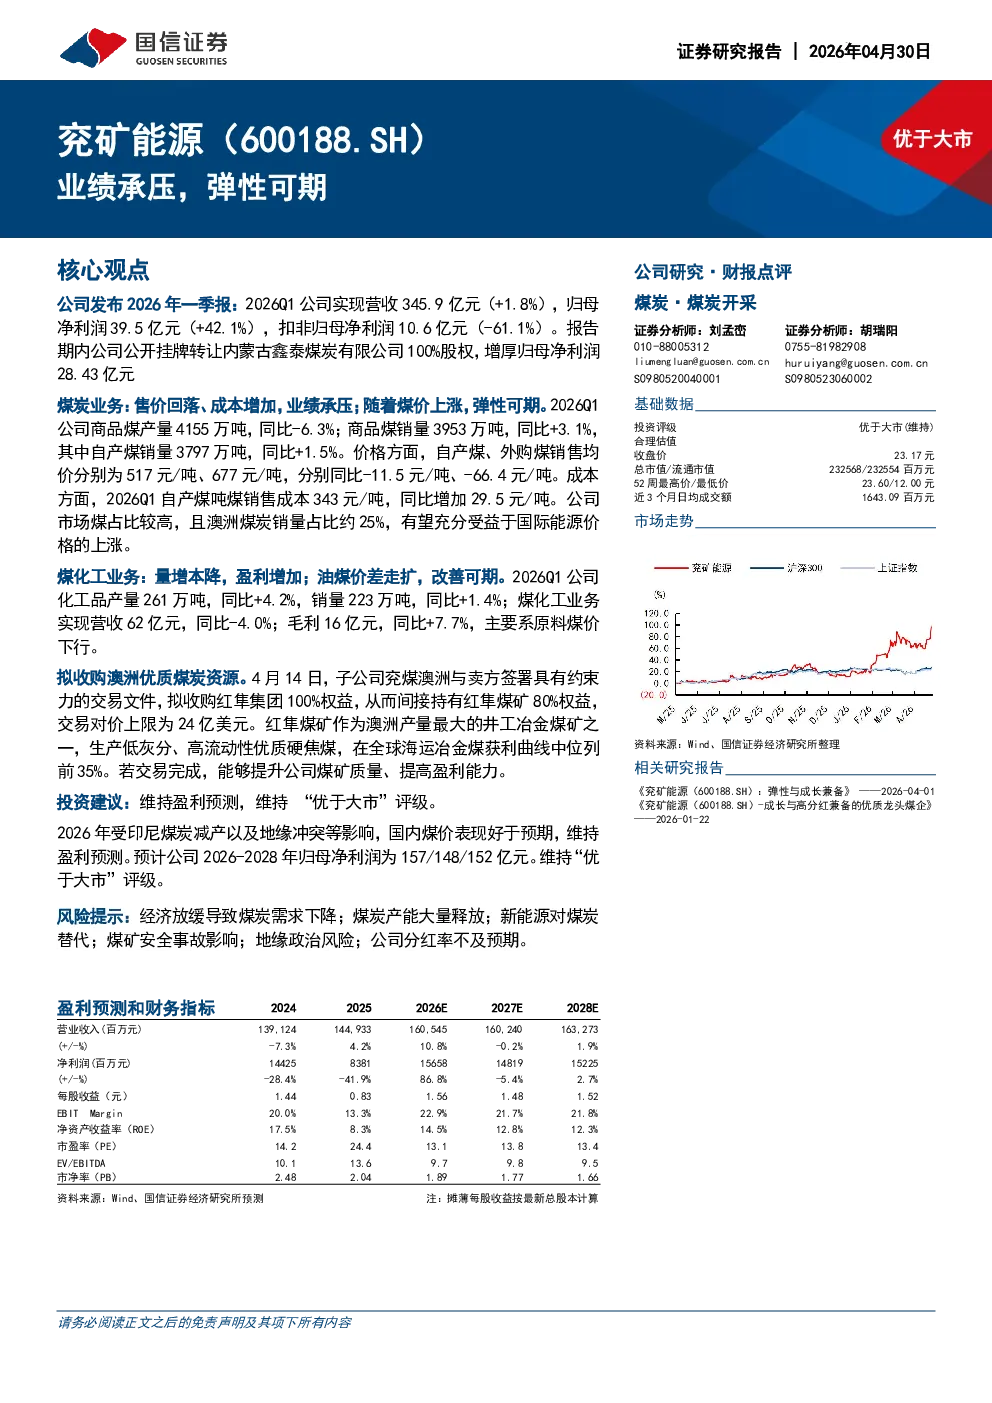
核心观点:
公司发布2026年一季报,实现营收345.9亿元(+1.8%),归母净利润39.5亿元(+42.1%),扣非归母净利润10.6亿元(-61.1%),主要得益于公开挂牌转让内蒙古鑫泰煤炭有限公司100%股权,增厚归母净利润28.43亿元。报告期内,公司商品煤产量4155万吨(同比-6.3%),销量3953万吨(同比+3.1%),自产煤销量3797万吨(同比+1.5%)。自产煤、外购煤销售均价分别为517元/吨(同比-11.5元/吨)、677元/吨(同比-66.4元/吨),自产煤吨煤销售成本343元/吨(同比增加29.5元/吨)。公司市场煤占比较高,且澳洲煤炭销量占比约25%,有望受益于国际能源价格上涨。
关键数据:
- 营收:345.9亿元(+1.8%)
- 归母净利润:39.5亿元(+42.1%)
- 扣非归母净利润:10.6亿元(-61.1%)
- 商品煤产量:4155万吨(同比-6.3%)
- 商品煤销量:3953万吨(同比+3.1%)
- 自产煤销量:3797万吨(同比+1.5%)
- 自产煤销售均价:517元/吨(同比-11.5元/吨)
- 外购煤销售均价:677元/吨(同比-66.4元/吨)
- 自产煤吨煤销售成本:343元/吨(同比增加29.5元/吨)
- 化工品产量:261万吨(同比+4.2%)
- 化工品销量:223万吨(同比+1.4%)
- 化工业务营收:62亿元(同比-4.0%)
- 化工业务毛利:16亿元(同比+7.7%)
研究结论:
煤炭业务方面,售价回落、成本增加导致业绩承压,但随着煤价上涨,弹性可期。煤化工业务方面,量增本降,盈利增加,油煤价差走扩有望改善盈利。公司拟收购澳洲优质煤炭资源红隼集团100%权益,间接持有红隼煤矿80%权益,交易对价上限为24亿美元,将提升公司煤矿质量和盈利能力。维持盈利预测,预计2026-2028年归母净利润为157/148/152亿元,维持“优于大市”评级。
风险提示:
经济放缓导致煤炭需求下降;煤炭产能大量释放;新能源对煤炭替代;煤矿安全事故影响;地缘政治风险;公司分红率不及预期。