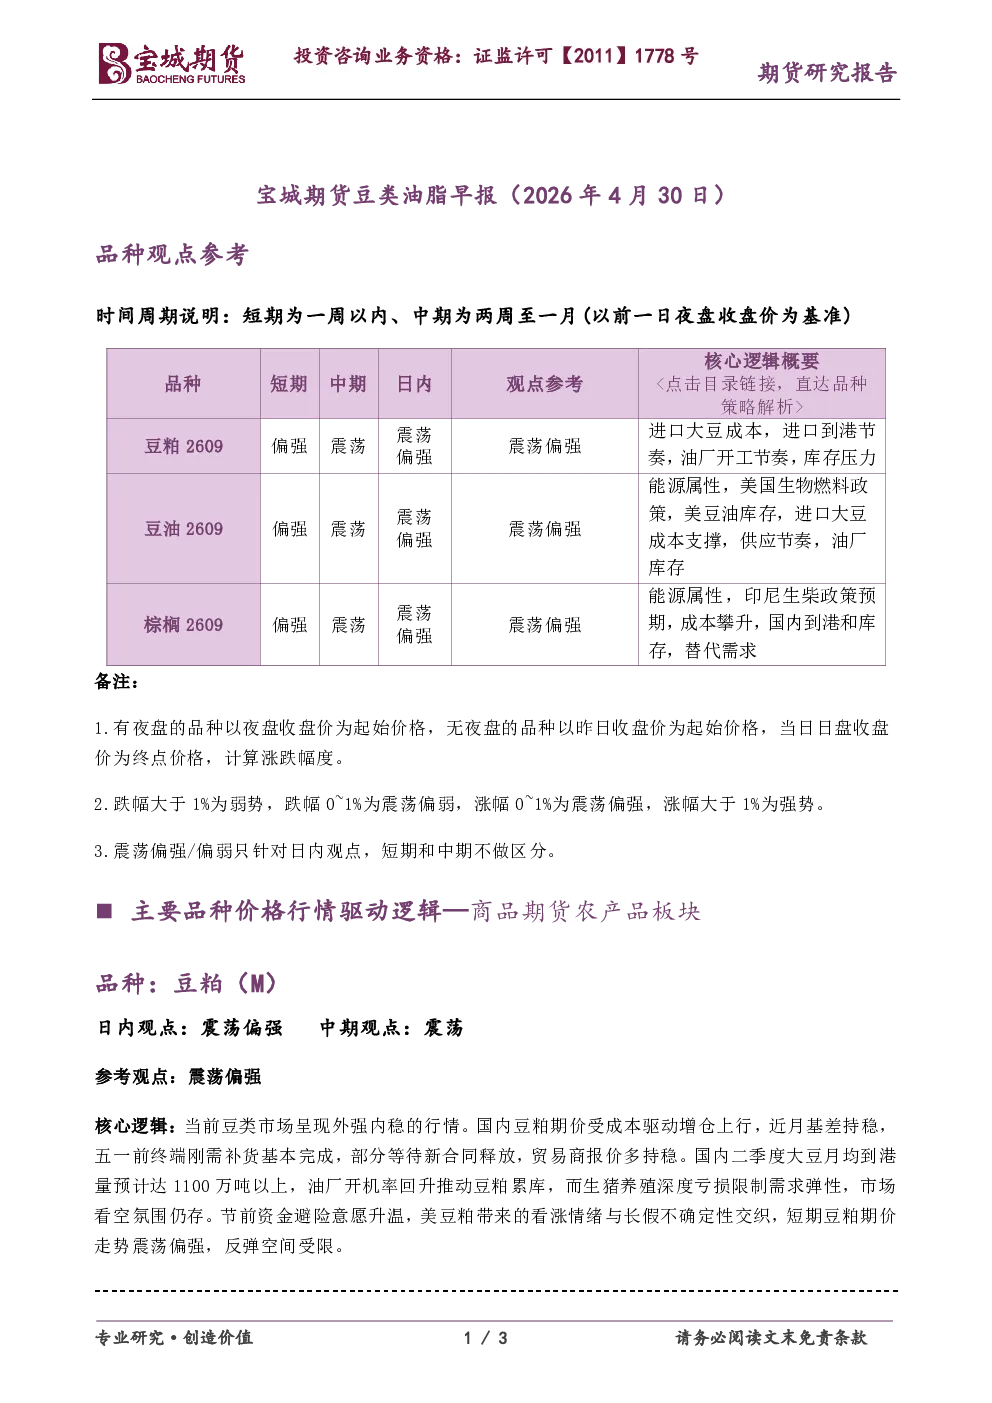
豆粕(M)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:豆类市场外强内稳,国内豆粕期价受成本驱动增仓上行,近月基差持稳,五一前终端刚需补货基本完成。国内二季度大豆月均到港量预计达1100万吨以上,油厂开机率回升推动豆粕累库,而生猪养殖深度亏损限制需求弹性。节前资金避险意愿升温,美豆粕带来的看涨情绪与长假不确定性交织,短期豆粕期价走势震荡偏强,反弹空间受限。
- 关键数据:国内二季度大豆月均到港量预计1100万吨以上
棕榈油(P)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:中东地缘风险推升原油价格,为棕榈油提供能源属性支撑,但产地棕榈油供需双弱,4月1-20日马棕产量环比大增31.13%,而同期出口疲软。国内棕榈油库存仍处高位,截至4月17日全国棕榈油商业库存72.44万吨,同比大增88.45%,需求疲软格局未改。短期棕榈油期价震荡偏强,高波动率行情持续,关注后期库存压力的累积情况。
- 关键数据:截至4月17日全国棕榈油商业库存72.44万吨,同比大增88.45%