公司点评
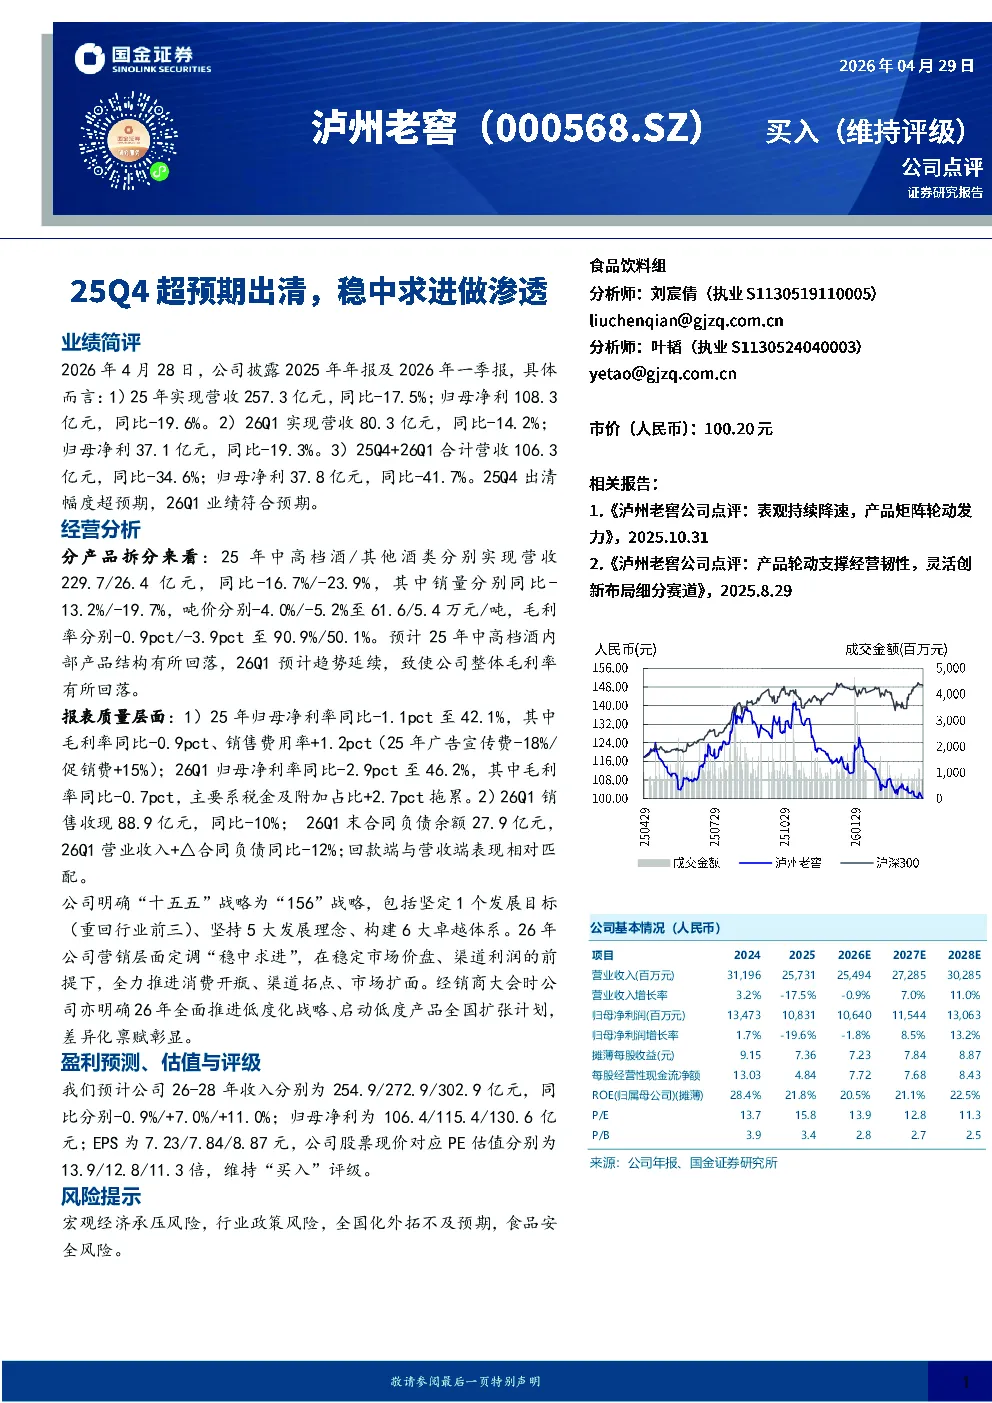
泸州老窖2025年年报及2026年一季报显示,公司业绩表现符合预期。2025年实现营收257.3亿元,同比-17.5%;归母净利108.3亿元,同比-19.6%。2026年一季度实现营收80.3亿元,同比-14.2%;归母净利37.1亿元,同比-19.3%。其中,2025年四季度及2026年一季度合计营收106.3亿元,同比-34.6%;归母净利37.8亿元,同比-41.7%。公司2025年四季度出清幅度超预期,2026年一季度业绩符合预期。
经营分析
产品拆分:2025年中高档酒及其他酒类分别实现营收229.7亿元和26.4亿元,同比-16.7%/-23.9%,销量分别同比-13.2%/-19.7%,吨价分别-4.0%/-5.2%至61.6万元/吨和5.4万元/吨,毛利率分别-0.9pct/-3.9pct至90.9%和50.1%。预计2025年中高档酒内部产品结构有所回落,2026年一季度趋势延续,导致公司整体毛利率有所回落。
报表质量:2025年归母净利率同比-1.1pct至42.1%,其中毛利率同比-0.9pct、销售费用率+1.2pct(2025年广告宣传费-18%/促销费+15%);2026年一季度归母净利率同比-2.9pct至46.2%,其中毛利率同比-0.7pct,主要系税金及附加占比+2.7pct拖累。2026年一季度销售收现88.9亿元,同比-10%;2026年末合同负债余额27.9亿元,2026年营业收入+△合同负债同比-12%;回款端与营收端表现相对匹配。
战略与营销:公司明确“十五五”战略为“156”战略,包括坚定1个发展目标(重回行业前三)、坚持5大发展理念、构建6大卓越体系。2026年公司营销层面定调“稳中求进”,在稳定市场价盘、渠道利润的前提下,全力推进消费开瓶、渠道拓点、市场扩面。经销商大会时公司亦明确2026年全面推进低度化战略、启动低度产品全国扩张计划,差异化禀赋彰显。
盈利预测、估值与评级
预计公司2026-2028年收入分别为254.9亿元、272.9亿元、302.9亿元,同比分别-0.9%、+7.0%、+11.0%;归母净利分别为106.4亿元、115.4亿元、130.6亿元;EPS分别为7.23元、7.84元、8.87元,公司股票现价对应PE估值分别为13.9倍、12.8倍、11.3倍,维持“买入”评级。
风险提示
宏观经济承压风险,行业政策风险,全国化外拓不及预期,食品安全风险。