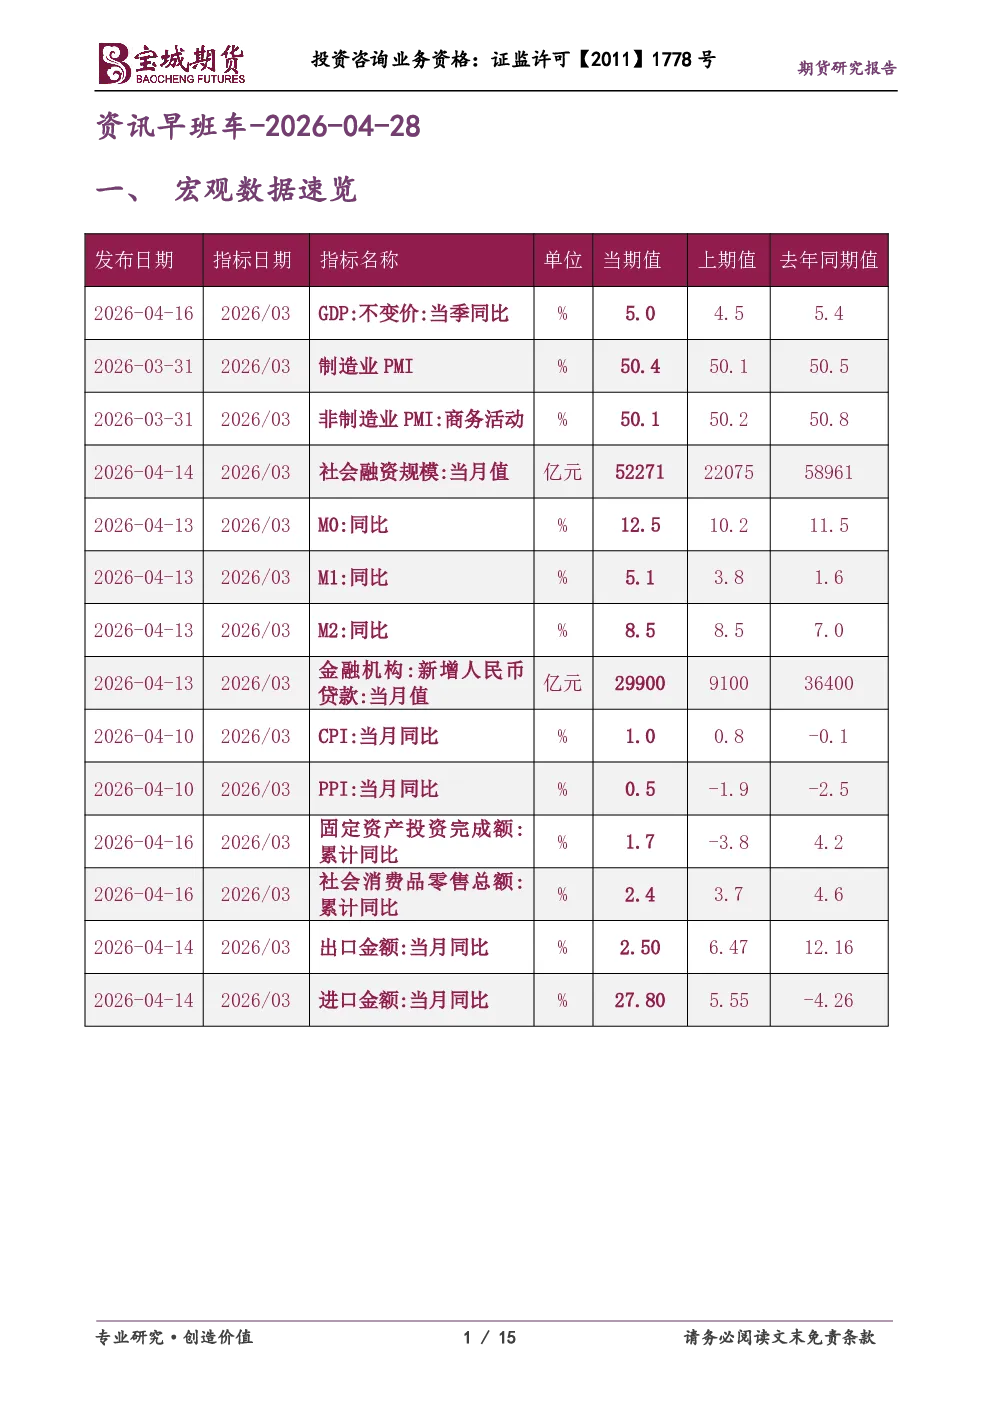
一、宏观数据速览
- 工业企业利润增长:一季度全国规模以上工业企业利润同比增长15.5%,3月份增长15.8%,显示工业经济稳步回升,装备制造业和高技术制造业利润快速增长。
- 商品市场风险提示:郑商所发布风险提示函,尿素期货价格波动加大,提醒投资者注意风险。
- 期货合约调整:郑商所调整部分期货合约交易保证金标准和涨跌停板幅度,玻璃、纯碱期货合约保证金标准为12%,涨跌停板幅度为10%。
- 劳动节休市安排:上海期货交易所2026年4月30日晚上不进行夜盘交易,5月1日至5日休市,6日恢复交易。
- 商品基差:4月27日,国内商品38个品种基差为正值,31个品种基差为负值,郑棉、LPG基差最大,丁二烯橡胶基差最小。
二、商品投资参考
- 金属:金刚石市场价格上涨,电解铜价格创近期新高,伦敦金属交易所多数金属库存下降。
- 煤焦钢矿:焦炭价格创近期新高,焦煤价格持平。
- 能源化工:伊朗与俄罗斯关系升温,国家能源局研究制定新能源消纳工作方案,大庆油田天然气销量突破50亿立方米,国际能源署协调释放部分战略石油储备,预计俄罗斯2026年5月石油天然气税收收入增长。
- 农产品:猪价反弹,豆粕价格创近期新低,棉花价格上涨,农业法修订草案提请审议。
三、财经新闻汇编
- 公开市场:央行开展2185亿元7天期逆回购操作,单日净投放2180亿元。
- 要闻资讯:穆迪维持中国主权信用评级“A1”,欧盟《工业加速器法案》引发中方关注,企业国有资产法迎来首次修订,普惠型小微企业贷款余额增长,科技创新债券发行持续升温,商业不动产REITs获批,首单人工智能领域科技创新公司债券发行。
- 债市综述:中国银行间债市调整,主要利率债收益率上行,国债期货集体下滑,交易所债券市场部分品种上涨,货币市场利率全线上行,Shibor短端品种多数上行,银银间回购定盘利率全线上涨,美债、欧债收益率集体上涨。
- 汇市速递:在岸人民币对美元上涨,美元指数下跌,非美货币多数上涨。
四、股票市场要闻
- A股市场窄幅整理,上证指数上涨0.16%,深证成指上涨0.37%,创业板指下跌0.52%,科创50上涨3.76%,市场成交额2.6万亿元,算力硬件、半导体产业链大涨,锂矿产业链、绿电概念走强。
- 香港恒生指数下跌0.2%,恒生科技指数上涨0.77%,恒生中国企业指数下跌0.22%,半导体板块延续强势,南向资金净卖出近41亿港元。
五、研报精粹
- 合格境外投资者参与国债期货交易,推进资本市场高水平制度型开放。
- 人民币国际化进程持续深化,预计将提速,长期维度下有望为股债市场带来潜在增量资金。
- 债市短期处于相对友好环境,但利率流畅下行阶段已过,多空分歧度略有回升。
- 转债市场建议维持中性仓位,关注低溢价偏股品种与大盘权重品种。
- 长端与超长端利率暂未到极端值,后续重点关注资金价格变动情况。
- 美联储主席提名的听证会,沃什倾向低通胀,降息可更多期待。
- 4月底政治局会议预计主基调突出务实进取、安全保障、强化政绩观,聚焦稳增长、扩内需、强科技、防风险。
- 中东战争对中国石油巨头造成的信用影响喜忧参半,石油价格上涨将提振上游盈利,但原料短缺和价格调控将挤压下游利润。
六、今日提示
- 4月28日,230只债券上市,174只债券发行,143只债券缴款,333只债券还本付息。