你可能感兴趣
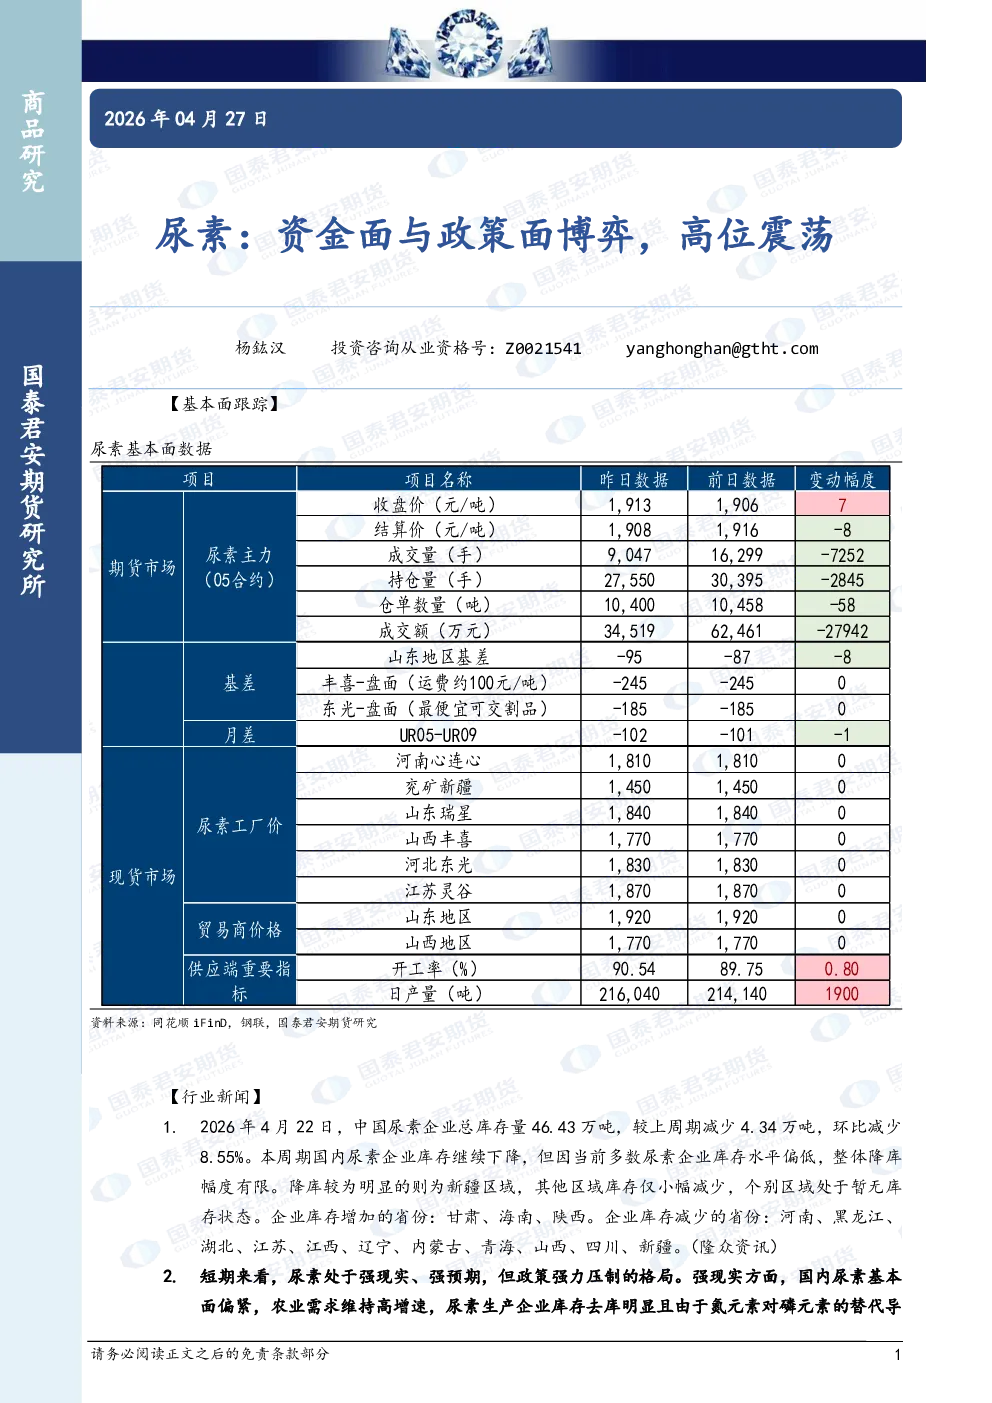
尿素:资金面与政策面博弈,高位运行
国泰君安证券2026-04-28
一周集萃-沪铝:基本面和政策面博弈继续,沪铝或高位震荡
广州期货2017-05-19
国债期货3月月报:债市区间震荡,核心关注资金面与政策面增量信息
广发期货2025-03-02
钢铁铁矿石6月报:基本面与政策面博弈,钢价难脱震荡
银河期货2015-05-25
多晶硅月报:政策面与基本面博弈 情绪降温转宽幅震荡
有色金属建信期货2025-08-01
PVC周报:基本面与政策面博弈,节前延续窄幅震荡
正信期货2024-01-28
焦煤焦炭周报:政策面与市场预期博弈,煤焦期价宽幅震荡
宝城期货2022-02-13
国际地缘冲突与国内稳价政策博弈,尿素高位波动
浙商期货2026-03-31
周度概览:政策预期与资金面博弈下的震荡格局
金元证券2025-03-10
尿素季报:供应端高位运行,政策面保供稳价
国信期货2026-03-29