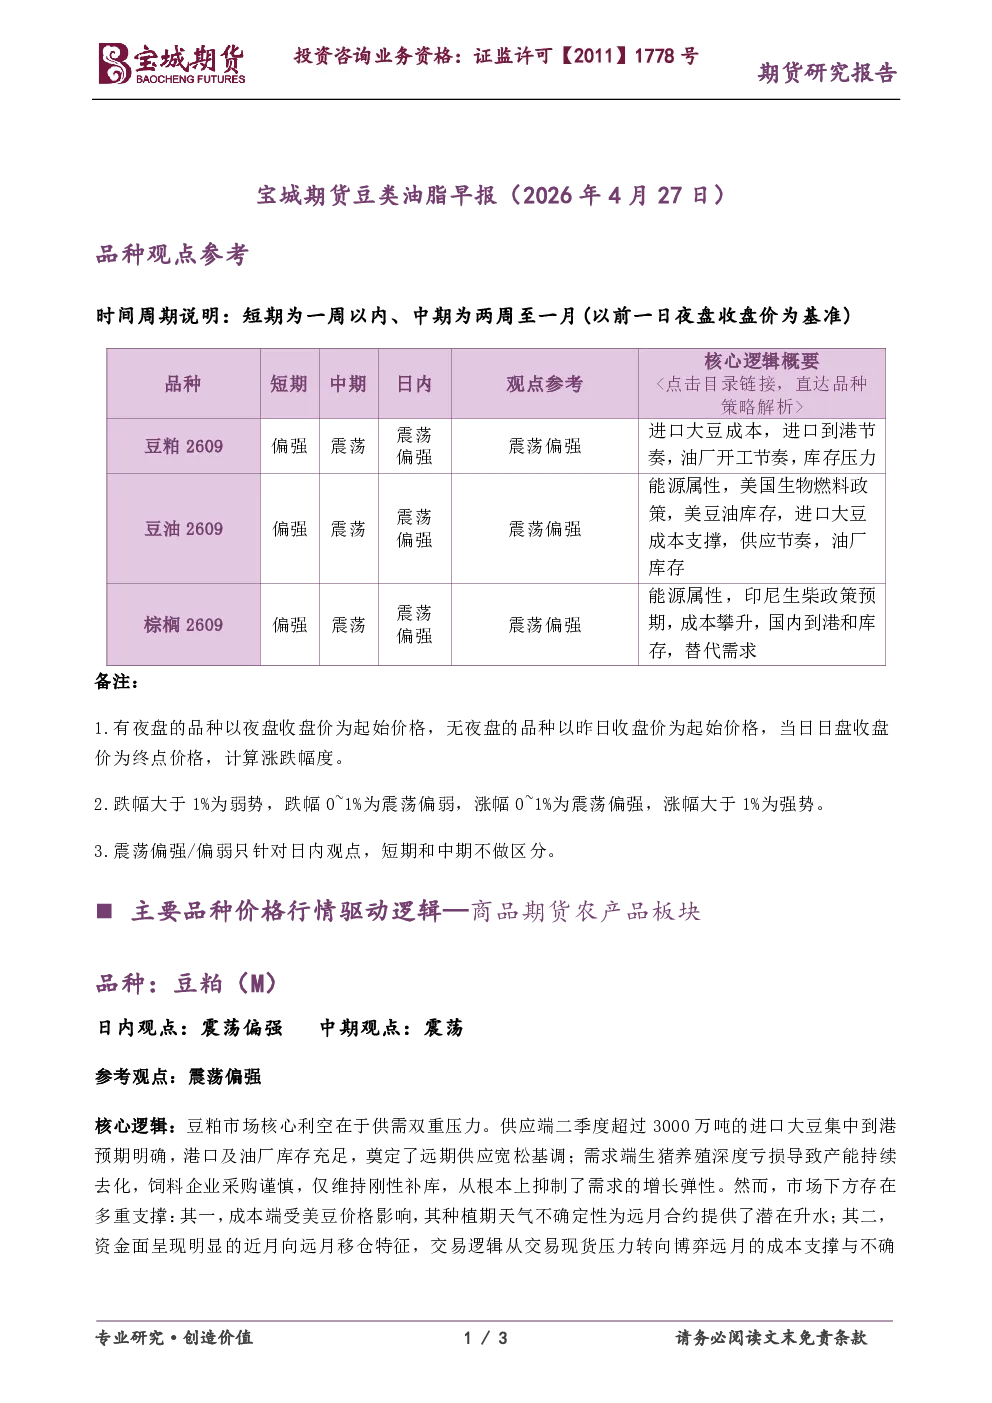
豆粕(M)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:豆粕市场面临供需双重压力。供应端预期二季度进口大豆超3000万吨集中到港,港口及油厂库存充足,远期供应宽松;需求端生猪养殖亏损导致产能去化,饲料企业采购谨慎,抑制需求增长。市场下方支撑包括:美豆价格受种植期天气不确定性影响,提供远月合约潜在升水;资金面近月向远月移仓,交易逻辑转向博弈远月成本支撑与不确定性。短期豆粕期价受高库存与弱需求制约,维持震荡偏弱;中长期走势取决于北美天气、生物柴油政策及中美贸易关系等外部变量。
- 参考观点:震荡偏强
棕榈油(P)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:棕榈油市场处于强预期与弱现实博弈下的高位宽幅震荡。上涨驱动力来自印尼B50生物柴油政策(7月1日起执行)及140年来最强厄尔尼诺对产量的担忧。短期压制因素包括:4月东南亚传统增产周期导致马来西亚产量环比增长显著;地缘冲突导致的航运限制及高价抑制出口,4月上半月出口环比骤降超35%,呈现高增产、弱出口格局;国内进口买船增加供应压力。市场短期维持高位震荡,易涨难跌但波动加剧,需跟踪产地产量与出口数据、印尼B50政策执行进展及原油价格走势。
- 参考观点:震荡偏强