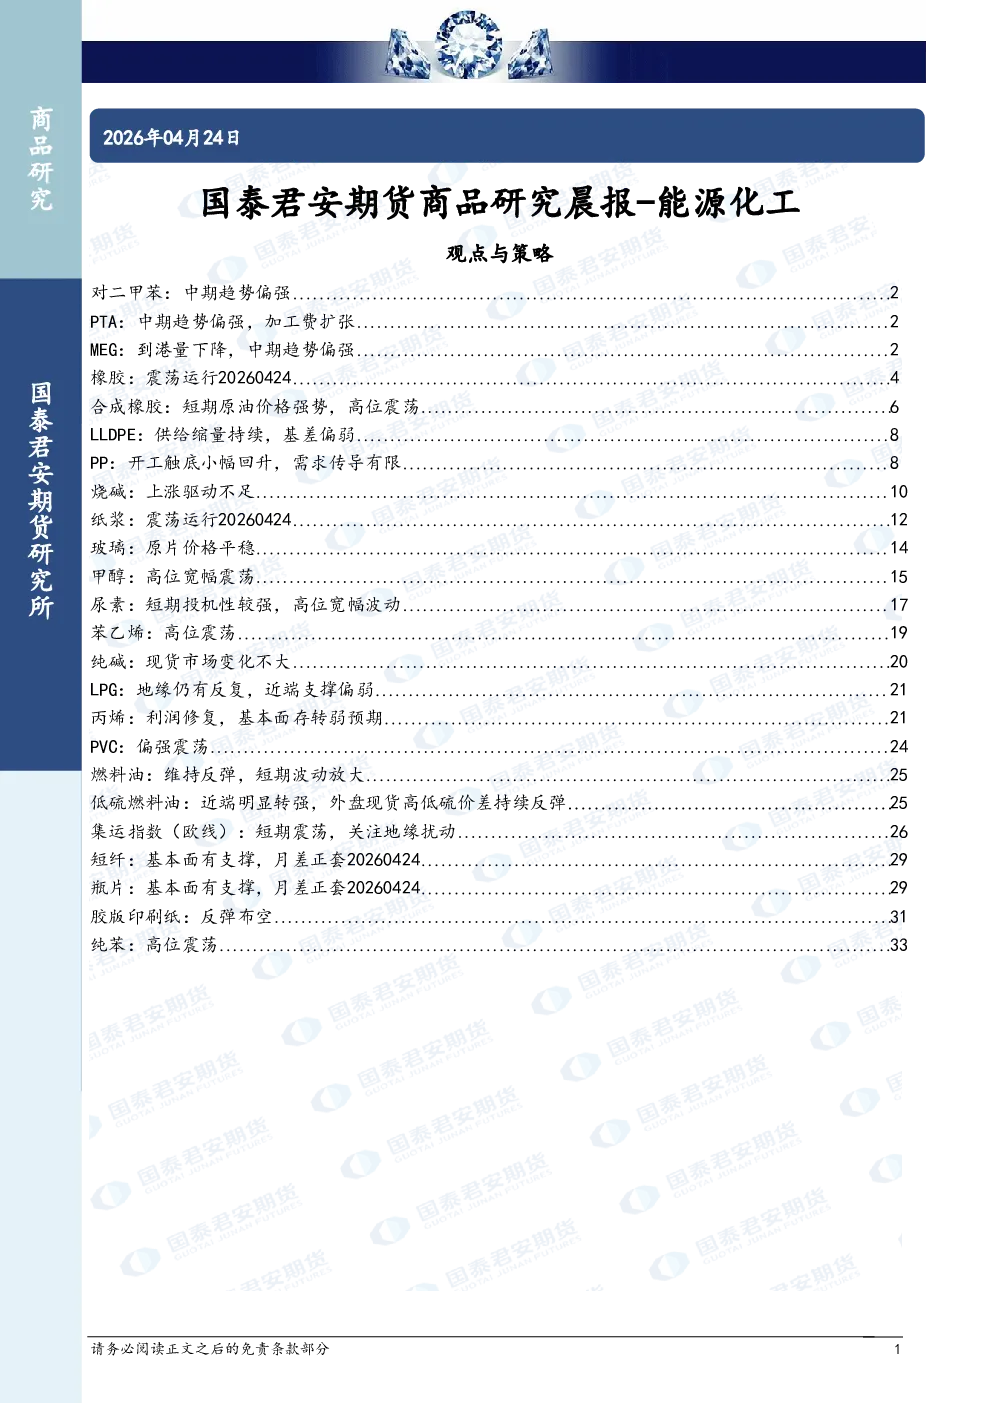
- 对二甲苯、PTA、MEG:中期趋势偏强。PX供应持续收缩,成本支撑转强,关注月差7-9/9-1正套操作;PTA装置开工率下降,加工费扩张,5月份预计开始去库;MEG港口到港量下降,供应收缩导致的去库在4-6月份难以避免。
- 橡胶:震荡运行。国内产区天气改善但浓乳分流延续,海外尚未全面开割、胶水供应偏紧,产区干旱题材仍受资金炒作;3月中国天然橡胶进口量创新高,1-3月累计进口数量同比增加2.19%;轮胎样本企业产能利用率小幅波动,近期内销出货持续走弱,部分企业计划检修。
- 合成橡胶:短期原油价格强势,高位震荡。顺丁橡胶库存逐步下滑,基本面改善;丁二烯基本面明显转弱,顺丁基本面有韧性;丁二烯供需双减明显且累库格局下,预计价格偏弱运行。
- LLDPE、PP:供给缩量持续,基差偏弱。塑料日开工率下降,标品排产下滑,库存开始去化;PP开工触底小幅回升,需求传导有限,煤化工竞拍成交维稳。
- 烧碱:上涨驱动不足。全国烧碱样本企业厂库库存环比上涨,高开工的原因是产业利润较好,液氯价格偏强;出口订单未有明显扩张,市场采购信心崩塌。
- 纸浆:震荡运行。国内主要港口纸浆库存转为累库,供应宽松格局未发生根本改变;需求层面表现疲软,文化纸开工率偏低,白卡纸价格提涨困难,生活用纸企业面临出货放缓。
- 玻璃:原片价格平稳。国内浮法玻璃市场价格主流稳定,成本支撑玻璃现货价格,供应端压力仍然较大。
- 甲醇:高位宽幅震荡。港口甲醇库存预期外有所累积,内地甲醇市场表现出较强的抗跌性,整体跌幅明显收窄;国内甲醇基本面格局处于近端中性偏强现实,远端弱预期的状态。
- 尿素:短期投机性较强,高位宽幅波动。国内尿素企业库存继续下降,但整体降库幅度有限;期货市场将主要矛盾从国内农业需求逐步转移至后续出口的预期及预期差。
- 苯乙烯:高位震荡。国内成品油出口之后,汽柴油库存持续累积,北方市场调油需求较弱;纯苯仍然维持去库格局,苯乙烯的整体去库幅度少于纯苯。
- 纯碱:现货市场变化不大。国内纯碱市场趋稳整理,交投气氛一般,下游需求不温不火,保持随用随采。
- LPG:地缘仍有反复,近端支撑偏弱。5月份CP纸货,丙烷、丁烷价格上涨。
- 丙烯:利润修复,基本面存转弱预期。PDH检修暂高,乙烯法开工已下滑至63%。
- PVC:偏强震荡。美伊谈判未达成协议,霍尔木兹海峡依旧被封锁;国内PVC开工进一步下滑,中东局势持续时间越长,供应端减产力度越强。
- 燃料油、低硫燃料油:维持反弹,短期波动放大。5月份CP纸货,丙烷、丁烷价格上涨;近端明显转强,外盘现货高低硫价差持续反弹。
- 集运指数(欧线):短期震荡,关注地缘扰动。主力2606合约收于2206.0点,增仓530手,涨幅0.95%;近月2605合约收于1782.0点,减仓37手,跌幅1.19%。
- 短纤、瓶片:基本面有支撑,月差正套。短纤期货震荡上涨,主力合约PF06收8178,涨142;瓶片上游原料上涨,聚酯瓶片工厂报价多上调30-100元不等。
- 胶版印刷纸:反弹布空。山东市场高白双胶纸主流意向成交价格在4600-4700元/吨,部分本白双胶纸价格在4300-4400元/吨区间,价格较上一工作日稳定。
- 纯苯:高位震荡。江苏纯苯港口样本商业库存总量环比下降,山东纯苯市场信息采集点样本企业非长协成交4000吨左右。